勘定科目
固定資産税の勘定科目と仕訳|未払計上・按分・納付時期を解説
固定資産税の勘定科目は「租税公課」|3つの経費計上タイミング
事業用の土地や建物、機械装置などを所有している法人にとって、固定資産税の納付は避けて通れない業務です。納税通知書が届いた際、多くの経理担当者が最初に悩むのが「どの勘定科目で、いつ経費にすれば良いのか」という点ではないでしょうか。
結論から申し上げますと、固定資産税の勘定科目は「租税公課」で処理するのが一般的です。これは、国や地方公共団体に納める税金や公的な負担金を経費として計上するための勘定科目であり、固定資産税の他にも収入印紙代や不動産取得税などが含まれます。
ただし、会計処理の選択肢は一つではありません。より重要なのは、「いつ費用として計上するか」というタイミングです。税務上、以下の3つのタイミングでの損金算入(経費計上)が認められています。
- ① 市町村から納税通知書が届いた日(賦課決定日)
- ② 各納期の開始日
- ③ 実際に納付した日
どの方法を選択しても税務上は問題ありませんが、一度採用した処理方法は、特別な理由がない限り継続して適用することが求められます(継続性の原則)。それぞれの方法にはメリット・デメリットがあり、企業の経理方針や決算業務の進め方によって最適な選択は異なります。例えば、期末の利益予測の精度を高め、計画的な節税対策を行いたいのであれば、賦課決定日に全額を未払計上する方法が合理的です。まずはこの3つの選択肢があるという全体像を把握し、自社に合った方法を見つけていきましょう。
どの方法を選ぶべき?損金算入時期の考え方と選択のポイント
固定資産税をいつ損金算入するかは、企業の任意で選択できます。これは、法人税法基本通達9-5-1において、固定資産税のような「賦課課税方式」の租税は、「その賦課決定のあった日の属する事業年度」の損金に算入することが原則とされつつ、各納期の開始日や実際に納付した日に損金算入することも認められているためです。
では、自社にとってどの方法が最適なのでしょうか。それぞれのメリット・デメリットを比較し、選択のポイントを解説します。

| 損金算入のタイミング | メリット | デメリット | こんな企業におすすめ |
|---|---|---|---|
| ① 賦課決定日 | ・年税額が確定した時点で費用計上するため、期間損益を正確に把握できる・決算日前に費用が確定し、利益予測や節税対策が立てやすい | ・未払金を計上し、納付時に消し込む管理が必要になる・資金の支出と費用の計上時期がずれる | ・正確な月次決算を行いたい企業・計画的な経営管理を重視する企業 |
| ② 各納期の開始日 | ・納付すべき税額が具体的に確定したタイミングで費用計上できる | ・実務上、この方法を採用するメリットは少なく、管理が煩雑になりがち | – |
| ③ 実際に納付した日 | ・仕訳がシンプルで、経理処理が最も簡単・現金の支出と費用の計上タイミングが一致する | ・納付が翌期にまたがる場合、当期の費用として計上されないため、期間損益が不正確になる・決算間際に利益が確定するため、節税対策が後手に回りやすい | ・経理業務の簡素化を最優先したい企業・設立間もない小規模な企業 |
どの方法を選択するかは、自社の経理体制や経営管理のレベルに合わせて判断することが重要です。一度決めた方法は継続して適用する必要があるため、安易な変更は認められません。将来的な事業拡大なども見据え、慎重に選択しましょう。
【仕訳例】固定資産税の具体的な会計処理をパターン別に解説
法人が固定資産税を会計処理する場合、勘定科目は「租税公課」を用いるのが一般的です。もちろん、管理会計上の目的で他の科目名(例:「固定資産税」)を独自に設定することも可能ですが、税務申告書を作成する上では、最終的に租税公課として集計されることになります。
固定資産税の仕訳は、前述の通り「いつ経費処理するか」によって方法が異なります。ここでは、年間税額120万円(各納期で30万円ずつ納付)と仮定して、具体的な仕訳例を3つのパターンで見ていきましょう。
1. 納付した都度、費用計上する場合(納付日基準)
最もシンプルなのが、実際に税金を納付した日に費用として計上する方法です。現金主義的な考え方で、経理処理の手間を最小限に抑えたい場合に適しています。例えば、自動車税など他の税金もこの基準で処理している企業が多いでしょう。
【一括で全額納付した場合】
第1期の納付期限に、年税額120万円を全額納付した場合の仕訳です。
| 借方 | 貸方 |
|---|---|
| 租税公課 1,200,000円 | 現金預金 1,200,000円 |
【4回に分割して納付した場合】
各納期(例:6月、9月、12月、翌年2月)に30万円ずつ納付する際の仕訳です。納付の都度、同じ仕訳を計上します。
| 借方 | 貸方 |
|---|---|
| 租税公課 300,000円 | 現金預金 300,000円 |
この方法のデメリットは、決算期をまたいで納付する場合、当期に対応する税額の一部が翌期の費用になってしまい、正確な期間損益を把握できない点です。
2. 納税通知書が届いた日に全額費用計上する場合(賦課決定日基準)
より正確な期間損益計算を重視する場合に採用されるのが、納税通知書が届いた日(賦課決定日)に年税額の全額を費用計上する方法です。発生主義の会計原則に近く、月次決算の精度を高めたい企業に適しています。
【納税通知書が届いた日の仕訳】
納税通知書により年税額120万円が確定した時点で、全額を費用(租税公課)として計上し、同額を負債(未払金)として処理します。
| 借方 | 貸方 |
|---|---|
| 租税公課 1,200,000円 | 未払金 1,200,000円 |
【各納期に納付した日の仕訳】
その後、各納期に30万円を納付する都度、計上していた未払金を取り崩します。
| 借方 | 貸方 |
|---|---|
| 未払金 300,000円 | 現金預金 300,000円 |
この方法により、実際の納付時期にかかわらず、その事業年度に対応する固定資産税の全額を費用として計上できます。これにより、法人決算を締める前に正確な利益を把握でき、効果的な節税対策を検討する時間を確保しやすくなります。
3. 決算時に未払分のみ費用計上する場合
実務上、上記の2つを組み合わせた折衷案もよく用いられます。期中は納付の都度費用を計上し(納付日基準)、決算整理仕訳で当期に帰属する未払分を追加で費用計上する方法です。
例えば、3月決算の法人が、納税通知書(年税額120万円)を受け取り、第3期分まで(合計90万円)は納付済み、第4期分(30万円、納期は翌年2月だが未納)の状況を考えます。期中の仕訳は納付日基準で行っているため、決算時点では90万円しか費用計上されていません。
【決算整理仕訳】
決算日に、未納付の第4期分30万円を費用として追加計上します。
| 借方 | 貸方 |
|---|---|
| 租税公課 300,000円 | 未払金 300,000円 |
【翌期首の再振替仕訳】
そして、翌期の期首にこの決算整理仕訳の逆仕訳(再振替仕訳)を行います。これにより、翌期に第4期分を支払った際に通常通り「租税公課/現金預金」として仕訳しても、二重計上されるのを防ぎます。
| 借方 | 貸方 |
|---|---|
| 未払金 300,000円 | 租税公課 300,000円 |
この方法は、日々の経理業務の簡便性を保ちつつ、決算では正確な期間損益計算を実現できるため、多くの企業にとって実用的な選択肢と言えるでしょう。月次会計の精度と業務効率のバランスを取りたい場合に適しています。
経理担当者が迷いやすい3つの応用論点
基本的な仕訳を理解した上で、実務ではさらに判断に迷うケースが出てきます。ここでは、特に経理担当者がつまずきやすい3つの応用的な論点について、専門家の視点から明確な指針を示します。

1. 事業用と私用が混在する場合の「家事按分」
代表者の自宅を事務所として登記している法人や、個人事業主から法人成りした直後などで、建物や土地の所有者が個人名義のまま事業に使っているケースがあります。個人事業主の場合は、固定資産税のうち事業で使用している部分だけを必要経費に算入でき、この計算を「家事按分」と呼びます。一方、法人が代表者等の個人名義資産を事業で使用する場合は、固定資産税を法人の租税公課として按分計上するのではなく、賃貸借契約に基づく賃借料等として処理するか、個人負担分を役員貸付金・役員給与等として処理するかを検討します。
按分の際には、客観的で合理的な基準を用いることが重要です。税務調査で指摘を受けないためにも、以下のような基準で事業利用割合を算出します。
- 床面積の割合:自宅兼事務所の場合、総床面積に対する事業用スペース(事務所部屋、倉庫など)の面積の割合で按分する方法が最も一般的です。
- 使用時間の割合:特定の部屋を事業と私用で時間によって使い分けている場合などは、1日のうち事業で使用している時間の割合で按分することも考えられます。
【計算例と仕訳例】
年間の固定資産税が20万円、総床面積100㎡のうち事業用スペースが40㎡(事業割合40%)の場合。
- 経費計上額:200,000円 × 40% = 80,000円
- 私用部分:200,000円 – 80,000円 = 120,000円
この場合、法人が個人の税金を立て替えて支払ったと考え、私用部分は「立替金」や「役員貸付金」として処理します。
| 借方 | 貸方 |
|---|---|
| 地代家賃 80,000円 役員貸付金 120,000円 | 現金預金 200,000円 |
按分計算の根拠となる図面や、使用時間を記録した業務日報などは、税務調査に備えて必ず保管しておくようにしてください。これは社用車の私的利用がある場合の自動車税の按分などでも同様の考え方です。
2. 不動産売買時の「固定資産税精算金」の処理
年度の途中で事業用の不動産を売買した際には、売主と買主の間でその年度の固定資産税を日割りで精算するのが商慣習となっています。この時に授受される「固定資産税精算金」は、税金の納付そのものではなく、不動産の売買代金の一部として扱われる点に注意が必要です。

したがって、この精算金の勘定科目は「租税公課」ではありません。
- 買主側の処理:支払った精算金は、不動産の取得価額に含めます。土地と建物に分けて精算している場合は、それぞれ「土地」「建物」の勘定科目に上乗せします。
- 売主側の処理:受け取った精算金は、不動産の譲渡収入に含めます。仕訳上は「固定資産売却益」または「固定資産売却損」を計算する際に考慮されます。
【買主側の仕訳例】
建物5,000万円、土地3,000万円の不動産を購入し、固定資産税精算金として50万円(建物分20万円、土地分30万円)を支払った場合。
| 借方 | 貸方 |
|---|---|
| 建物 50,200,000円 土地 30,300,000円 | 現金預金 80,500,000円 |
さらに重要なポイントとして、固定資産税精算金は不動産の譲渡対価の一部として扱われるため、売主が消費税の課税事業者として事業用建物を譲渡する場合、建物部分に対応する精算金は消費税の課税対象となります(土地部分は非課税)。インボイス制度下で仕入税額控除を行う場合は、売主が適格請求書発行事業者であるか、契約書・請求書で土地・建物および消費税額が合理的に区分されているかを確認しましょう。
3. 「償却資産申告」との違いと注意点
経理担当者が混同しやすいのが、「固定資産税(土地・家屋)」と「固定資産税(償却資産)」の違いです。これらは同じ固定資産税という名称ですが、課税の仕組みが根本的に異なります。
- 固定資産税(土地・家屋):登記情報などに基づき、市町村が税額を計算して通知してくる「賦課課税方式」です。納税者は通知された金額を納付します。
- 固定資産税(償却資産):事業用の機械、器具備品、構築物などの償却資産について、納税者が毎年1月1日時点の所有状況を市町村等に申告し、その申告や調査に基づいて市町村等が価格や税額を決定して納税通知書を交付する「賦課課税方式」です。申告期限は原則として1月31日です。
この違いを理解していないと、償却資産の申告漏れが発生するリスクがあります。特に注意すべきは、法人税の計算と償却資産税の計算では、資産の評価方法や特例の適用が異なる場合がある点です。
例えば、租税特別措置法上の「中小企業者等の少額減価償却資産の特例」により、令和8年4月1日以後に取得等する資産は40万円未満、同日前に取得等した資産は30万円未満について、一定の要件のもと取得時に全額損金算入できますが、償却資産税の申告対象からは原則として除外されません。この資産を申告から漏らしてしまうと、本来納めるべき税金を納付していないことになり、後日、過年度分と延滞金を合わせて追徴される可能性があります。建設中の資産を管理する建設仮勘定なども、完成・事業供用開始後は申告対象となるため注意が必要です。
適切な資産管理と税務申告のためには、この二つの制度の違いを正しく理解しておくことが不可欠です。
判断に迷ったら税理士へ|相談すべきケースと準備すべきこと
固定資産税の会計処理は、基本的なルールさえ押さえればご自身で対応可能な部分も多いです。しかし、中には専門的な判断を要するケースや、誤った処理が将来の税務リスクに繋がりかねない場面も存在します。
【自己判断で進めても良いケース】
- 既に顧問税理士と経理処理の方針(損金算入時期など)が決まっており、それに従って毎年同様の処理を行う場合。
- 事業専用の資産にかかる固定資産税で、按分計算や売買などの特殊な取引がない場合。
【税理士に相談すべきケース】
- 初めて固定資産税の処理を行うため、どの損金算入時期を選択すべきか迷っている場合。
- 自宅兼事務所など、家事按分の計算が必要で、合理的な按分比率を決定したい場合。
- 年度の途中で不動産を売買し、固定資産税精算金の処理に不安がある場合。
- 償却資産の申告対象となる資産がどれか、申告内容が正しいかを確認したい場合。
税理士に相談する際は、以下の資料を事前に準備しておくと、話がスムーズに進みます。
- 固定資産税・都市計画税 納税通知書(課税明細書を含む)
- 不動産売買契約書(不動産を売買した場合)
- 固定資産台帳
- 過去の法人税申告書
固定資産税の処理は、一度ルールを決めてしまえば毎年の業務は比較的シンプルです。しかし、その最初のルール作りや、イレギュラーな取引が発生した際の判断は、会社の財務状況や税務リスクに直接影響します。少しでも不安や疑問があれば、専門家の意見を聞くことが賢明な判断と言えるでしょう。福岡市博多区にある久保税理士事務所では、初回のご相談は無料で承っておりますので、お気軽にご連絡ください。

福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
協賛金の勘定科目は広告宣伝費?寄附金?税務上の判断基準を解説
協賛金の勘定科目は「支出の目的」で決まる!4つの選択肢と判断基準
地域のお祭りや取引先のイベントなどで「協賛金」を支払った際、「この支出はどの勘定科目で処理すれば良いのだろう?」と迷われた経験はないでしょうか。実は、会計上「協賛金」という勘定科目は存在しません。その支出が持つ目的によって、「広告宣伝費」「交際費」「寄附金」「諸会費」の4つのいずれかに分類されるのが原則です。
そして、この分類を決定づける最も重要な判断基準が「対価性(見返り)の有無」と「支出の相手」です。この2つの軸で考えることで、複雑に見える協賛金の経理処理も、明確な根拠を持って判断できるようになります。
この記事では、協賛金の勘定科目を正しく選択するための具体的な判断基準から、税務調査で指摘されないための証拠書類の保存方法、さらにはインボイス制度への対応まで、税理士の視点から分かりやすく解説します。この記事を読めば、自信を持って協賛金の会計処理を進められるようになるでしょう。
企業の税務や経営に関する全体像については、税務顧問のサービス内容で体系的に解説していますので、併せてご参照ください。
判断の最重要ポイントは「対価性」の有無
協賛金の勘定科目を分ける上で、最も重要な概念が「対価性」です。これは税務上の判断における大原則であり、消費税の扱いにも直結するため、最初にしっかりと理解しておきましょう。
「対価性がある」とは、協賛金を支払うことによって、企業名や商品ロゴの掲載、会場での社名アナウンス、ウェブサイトへのバナー掲載といった、明確な広告宣伝サービスという「見返り」を受けることを指します。この場合、支出はサービスの対価として扱われます。
一方で「対価性がない」とは、そうした直接的な見返りを期待せず、純粋な社会貢献や地域貢献を目的とする寄付、あるいは特定の取引先との良好な関係を維持するために行われる支出を指します。この場合、支出は事業上の対価を伴わないものと見なされます。
この「対価性」の有無こそが、「広告宣伝費」と「寄附金・交際費」を分ける決定的な境界線です。そして、対価性があれば原則として消費税の課税対象(課税仕入れ)となり、なければ不課税(対象外)となる、極めて重要なポイントなのです。
【一覧表】勘定科目ごとの税務上の取り扱い早わかり
協賛金に関連する4つの勘定科目が、法人税と消費税においてどのように扱われるのか、一覧表で確認してみましょう。どの科目を選択するかによって、損金にできる金額や消費税の納税額に影響が出ることを整理できます。
| 勘定科目 | 支出の目的 | 法人税(損金算入) | 消費税(課税区分) |
|---|---|---|---|
| 広告宣伝費 | 不特定多数への宣伝・PR | 全額損金算入OK | 課税仕入れ |
| 交際費 | 特定の取引先との関係維持 | 損金算入に上限あり | 内容により課税仕入れまたは不課税 |
| 寄附金 | 見返りを求めない社会貢献など | 損金算入に上限あり | 不課税(対象外) |
| 諸会費 | 所属団体への会費的な支払い | 原則、全額損金算入OK | 原則、不課税(対象外) |
このように、同じ「協賛金」という名目の支出でも、勘定科目の選択一つで税務上の取り扱いは大きく異なります。特に、広告宣伝費と交際費では、損金算入の可否や消費税の扱いに大きな違いがあるため、慎重な判断が求められます。
【事例別】協賛金の勘定科目4パターンと税込仕訳例
それでは、前章で整理した4つの勘定科目について、それぞれどのようなケースが該当するのか、具体的な事例と仕訳例(税込経理方式)を交えて詳しく見ていきましょう。ご自身の状況と照らし合わせながらご確認ください。
1. 広告宣伝費:不特定多数へのPR効果がある場合
協賛金が「広告宣伝費」として認められるのは、不特定多数の人々に対する企業の宣伝やPR効果が明確にある場合です。支出に対して、広告という明確な「対価」を受け取っている点がポイントになります。
【具体例】
- 地域のお祭りのパンフレットやウェブサイトに、企業名やロゴが掲載される。
- 花火大会のプログラムに広告を掲載し、会場で企業名がアナウンスされる。
- 地域のスポーツイベントに協賛し、会場の看板にロゴが掲示される。
これらの支出は、広告サービスの対価として支払われるため、消費税の課税対象(課税仕入れ)となります。
【仕訳例】
地域のお祭りに協賛し、パンフレットに広告を掲載してもらうために55,000円(うち消費税5,000円)を普通預金から支払った。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 広告宣伝費 | 55,000 | 普通預金 | 55,000 |
2. 交際費:特定の取引先との関係維持が目的の場合
協賛金が「交際費」に分類されるのは、特定の事業関係者(得意先、仕入先など)との関係を円滑にし、将来の取引を有利に進めることを目的として支出される場合です。不特定多数への宣伝効果ではなく、特定の相手への接待や贈答に近い性質を持ちます。
【具体例】
- 主要な取引先が主催するゴルフコンペへの協賛。
- 得意先の創立記念パーティーへのお祝い金としての協賛。
- 取引先の業界団体が開催する懇親会への資金提供。
これらの協賛金が、直接的なサービスの対価ではなく金銭の提供にとどまる場合、消費税は不課税(対象外)となります。ただし、交際費であっても、贈答品の購入代金や接待のための飲食代などは課税仕入れとなる場合があります。また、法人税法上、交際費の損金算入には上限額(資本金1億円以下の中小企業の場合は年間800万円までなど)が設けられている点も、全額損金となる広告宣伝費との大きな違いです。
寄附金・広告宣伝費・交際費は、支出の相手方と目的によって正しく区分する必要があります。特に交際費は税務上の上限額や細かなルールがあるため、領収書の保存や参加人数の記録を徹底し、適正な経理処理を心がけましょう。
【仕訳例】
主要取引先である株式会社△△が主催するゴルフコンペに協賛金として30,000円を現金で支払った。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 交際費 | 30,000 | 現金 | 30,000 |
3. 寄附金:見返りを求めない社会貢献などの場合
協賛金が「寄附金」となるのは、事業とは直接的な関係がなく、見返りを一切求めずに行われる支出です。社会貢献や地域貢献といった公益性の高い目的で支払われる場合がこれに該当します。
【具体例】
- 認定NPO法人や公益財団法人への活動資金の寄付。
- 地域の神社仏閣へのお祭りへの寄進やお守り代、玉串料など。
- 大規模災害に対する義援金。
これらの支出には対価性がないため、消費税は不課税となります。また、交際費と同様に法人税法上の損金算入には上限額が設けられており、その計算は資本金の額や所得金額に基づいて行われるため、注意が必要です。
【仕訳例】
地域の緑化活動を行うNPO法人に、活動支援金として100,000円を普通預金から振り込んだ。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 寄附金 | 100,000 | 普通預金 | 100,000 |
4. 諸会費:所属団体への会費的な支払いの場合
これは少し特殊なケースですが、事業に関連して所属している団体(商工会議所、同業者組合など)に対し、通常の会費とは別にイベント運営などのために支払う負担金は「諸会費」として処理することがあります。
【具体例】
- 所属する同業者組合が主催する業界イベントへの運営負担金。
- 商工会議所の周年事業に対する協力金。
ポイントは、その支出が団体の通常の業務運営のために使われる「会費」としての性質を持つかどうかです。この場合、特定の対価性がないため消費税は原則として不課税となります。ただし、その団体から受けるサービス(会報への広告掲載など)に明確な対価性があると判断されれば、広告宣伝費として課税対象になる場合もあり、実態に応じた判断が重要です。例えば、フランチャイズのロイヤリティのように、明確な役務提供の対価と判断されるものは課税対象となります。
【仕訳例】
所属する〇〇協同組合のイベント運営負担金として20,000円を現金で支払った。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 諸会費 | 20,000 | 現金 | 20,000 |
税務調査で慌てない!協賛金の証拠書類と保存のポイント
協賛金の経理処理で最も重要なのは、「なぜ、その勘定科目で処理したのか」を客観的な証拠で説明できる状態にしておくことです。税務調査において、調査官は支出の実態を厳しくチェックします。特に、全額損金算入が可能な「広告宣伝費」として処理した協賛金は、本当に宣伝効果があったのか、実態は交際費や寄附金ではないのか、という視点で重点的に確認される傾向にあります。将来の税務リスクを回避するために、適切な証拠書類(エビデンス)を必ず保存しておきましょう。

広告宣伝費と主張するための必須書類
協賛金を「広告宣伝費」として処理する場合は、その支出に明確な「対価性」があったことを証明する必要があります。単なる領収書だけでは不十分です。以下の書類をセットで保存し、広告宣伝活動の実態を証明できるようにしておきましょう。
- 協賛の依頼状、申込書、契約書など: どのような条件(広告のサイズ、掲載場所、料金など)で協賛したのかがわかる書類。
- 広告が掲載された成果物(実物): 社名が掲載されたパンフレット、プログラム、チラシなどの実物を保管します。
- ウェブサイト掲載の証拠: 企業名やロゴが掲載されたウェブサイトのスクリーンショットや、URLの記録。
- 現地の写真: 会場に設置された看板、のぼり、ポスターなどを撮影した写真。
これらの書類は、「不特定多数への宣伝効果があった」ことの直接的な証拠となります。書類の保存は、電子帳簿保存法の要件にも注意しながら適切に行いましょう。
交際費・寄附金の場合に記録しておくべき情報
協賛金を「交際費」や「寄附金」として処理した場合も、その支出が正当なものであることを示す記録が必要です。これにより、使途不明金と疑われるリスクを減らすことができます。
- 交際費の場合:
領収書や振込明細書に加え、その裏面などに以下の情報をメモしておきましょう。- 支出先の相手方(会社名・団体名・担当者名など)
- 支出年月日
- 支出金額
- 支出の目的(例:「株式会社△△ 創立10周年記念パーティー協賛」など)
- 寄附金の場合:
寄付先の活動内容がわかる資料(パンフレットやウェブサイトのコピー)や、寄付金の使途が明記された礼状、受領書などを保管しておくことが望ましいです。
こうした記録は、税務調査の際に、経理処理の根拠を説明するための重要な資料になります。
【インボイス制度】協賛金の支払先が免税事業者の場合の注意点
2023年10月から始まったインボイス制度は、協賛金の支払い実務にも影響を及ぼします。特に、支払先がインボイスを発行できない免税事業者(例えば、地域の任意団体や小規模なイベント実行委員会など)である場合に注意が必要です。これは多くの経理担当者が直面する新しい課題と言えるでしょう。
広告宣伝費でも仕入税額控除ができないケースとは?
原則として、対価性のある協賛金(広告宣伝費)に含まれる消費税は、仕入税額控除の対象となり、納める消費税額から差し引くことができます。しかし、インボイス制度開始後は、この仕入税額控除の適用を受けるために、支払先から「適格請求書(インボイス)」を交付してもらい、保存することが必要になりました。
地域のお祭りやイベントを主催する団体は、法人格のない任意団体であったり、課税売上高が1,000万円以下の免税事業者であったりすることが少なくありません。こうした団体はインボイス発行事業者として登録していないため、インボイスを交付できません。その結果、協賛金を支払う側は、たとえそれが広告宣伝費に該当するものであっても、原則として消費税の仕入税額控除が受けられなくなってしまいます。これは、駐車場代など他の経費でも同様に起こりうる問題です。
一定割合を控除できる「経過措置」を理解しよう
インボイスがなくても、急激な税負担の増加を緩和するための「経過措置」が設けられています。支払先が免税事業者である場合でも、以下の期間中は、支払った消費税額の一定割合を仕入税額控除の対象とすることが可能です。
- 2026年9月30日まで: 支払った消費税相当額の80%を控除可能
- 2026年10月1日から2028年9月30日まで: 仕入税額相当額の70%を控除可能
- 2028年10月1日から2030年9月30日まで: 仕入税額相当額の50%を控除可能
- 2030年10月1日から2031年9月30日まで: 仕入税額相当額の30%を控除可能
この経過措置の適用を受けるためには、通常の請求書等の保存に加え、帳簿に「経過措置の適用を受ける課税仕入れ」である旨を記載し、取引時期に応じた控除割合で処理する必要があります。
詳細な計算方法については、国税庁のウェブサイトもご参照ください。
参照:インボイス制度の経過措置における控除額の計算方法
協賛金の勘定科目で迷ったら?税理士に相談すべきタイミング
ここまで協賛金の勘定科目の判断基準や注意点について解説してきましたが、実務では判断に迷うグレーなケースも少なくありません。安易な自己判断は、将来の税務調査で思わぬ指摘を受けるリスクにつながる可能性があります。適切な顧問税理士に相談し、リスクを未然に防ぐことが賢明です。
自己判断に注意!こんなケースは専門家に相談を
以下のようなケースでは、経理処理を行う前に税理士へ相談することを強くお勧めします。
- 支出額が社会通念上、高額である場合(数十万円以上など): 金額が大きいほど、税務調査で否認された場合の影響も大きくなります。
- 広告効果が曖昧で、広告宣伝費か交際費か判断に迷う場合: 例えば、取引先への協賛で、パンフレットに小さく社名が載るだけのケースなど。
- 海外の団体への協賛金など、国際取引が絡む場合: 日本の税法だけでなく、租税条約などが関係する可能性があります。
- 協賛の見返りとして、イベントの招待券や優待券など金銭以外のものを受け取った場合: 受け取った利益の評価や処理が複雑になることがあります。
これらのケースでは、税務上のリスクを正確に評価し、最適な処理方法を選択するために専門的な知識が不可欠です。場合によっては、セカンドオピニオンを求めることも有効でしょう。
税理士への相談時に準備しておくとスムーズな情報
実際に税理士に相談する際には、以下の情報を事前に整理しておくと、話がスムーズに進み、より的確なアドバイスを受けられます。
- 協賛を依頼された経緯がわかる資料: 依頼状や企画書、メールのやり取りなど。
- 支出の目的: なぜ、その協賛金を支払うことにしたのか。
- 具体的な見返りの内容がわかる資料: 広告掲載案、パンフレットの見本、契約書など。
- 支出先の団体の概要がわかるもの: 団体のウェブサイトや活動内容がわかる資料。
協賛金の処理は、一つひとつの事実認定が非常に重要です。判断に迷った時、不安を感じた時は、ぜひ私たちのような専門家をご活用ください。博多区でたくさんの税務処理に携わってきた久保税理士事務所では、お客様の状況を丁寧にお伺いし、税務上の根拠を確認したうえで処理方針をご提案いたします。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
駐車場代の勘定科目は?月極・時間貸し等の仕訳を税理士が解説
駐車場代の勘定科目は「継続性」と「利用目的」で決まる
経理実務において、駐車場代の勘定科目に迷う場面は少なくありません。月極契約とコインパーキングの利用が混在し、「どちらも駐車場代なのに、なぜ処理が違うのか?」と疑問に思う方もいらっしゃるでしょう。
結論から申し上げますと、駐車場代の会計処理は、主に次の2つの軸で判断します。
- 継続性(固定的か、一時的か)
- 利用目的(何のために利用したか)
この2つの判断軸を押さえることで、駐車場代の経理処理について基本的な分類を整理しやすくなります。
具体的には、以下のように分類するのが基本です。
- 社用車の保管場所として毎月定額で支払う月極駐車場のように、継続的・固定的な費用は「地代家賃」勘定で処理します。
- 営業先での打ち合わせや出張時に利用するコインパーキングのように、一時的・変動的な費用は「旅費交通費」勘定が適しています。
さらに、接待や研修といった特殊な目的で駐車場を利用した場合は、その目的に応じて「交際費」や「研修費」といった勘定科目を選択する必要があります。この記事では、なぜこのような使い分けが必要なのか、その背景にある会計上の原則から、インボイス制度や初期費用といった実務的な論点まで、税理士が分かりやすく解説していきます。
なぜ?会計・税務における基本的な考え方
なぜ駐車場代の勘定科目を使い分ける必要があるのでしょうか。それは、会計における「費用は、その性質に応じて適切に分類・表示すべき」という基本的な考え方に基づいています。
特に重要なのが「継続性の原則」です。これは、一度採用した会計処理の方法は、正当な理由がない限り継続して適用しなければならないというルールです。勘定科目を毎期コロコロ変えてしまうと、期間ごとの比較ができなくなり、経営状況を正しく把握できなくなってしまいます。そのため、最初に「月極駐車場は地代家賃」「コインパーキングは旅費交通費」といった社内ルールを明確に定め、それを継続することが求められます。
また、経営管理の観点からも、費用の性質を見極めることは重要です。月極駐車場代のような毎月固定で発生する費用は「固定費」、コインパーキング代のように売上や行動量に応じて変動する費用は「変動費」に分類されます。これらを正しく区別して管理することで、損益分岐点の分析やコスト削減の検討がしやすくなり、より精度の高い経営判断に繋がります。例えば、部門別会計を導入している企業であれば、固定費と変動費を正確に把握することが、各部門の収益性を正しく評価する上で不可欠です。
このように、勘定科目の選択は単なる事務作業ではなく、企業の財務状況を正確に外部へ報告し、経営者が適切な意思決定を行うための重要なプロセスなのです。
【ケース別】駐車場代の勘定科目と仕訳例
それでは、具体的なケースに沿って、駐車場代の勘定科目と仕訳例を見ていきましょう。ここでは、法人経理で一般的に用いられる税抜経理方式を前提として解説します。
ケース1:月極駐車場の料金を支払ったとき
社用車を保管するため、あるいは来客用に月極駐車場を契約し、その料金を支払うケースです。これは継続的に発生する固定費であるため、勘定科目は「地代家賃」で処理するのが最も適切です。
土地や建物の使用料に相当するため、事務所の家賃などと同じグループで管理するのが合理的と言えます。多くの企業では、交通費の一部として分類されるコインパーキングのような短時間・都度利用の駐車場代は、「旅費交通費」として処理されます。
【仕訳例】月極駐車場代55,000円(うち消費税5,000円)が普通預金から引き落とされた
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 地代家賃 | 50,000円 | 普通預金 | 55,000円 |
| 仮払消費税等 | 5,000円 |
なお、実務上は、事務所家賃など他の地代家賃と区別するために、「地代家賃(駐車場)」のように補助科目を設定しておくと、後々の管理がしやすくなるでしょう。
<インボイス対応の注意点>
口座振替で請求書が発行されない場合でも、仕入税額控除を受けるためにはインボイスの保存が必要です。この場合、賃貸借契約書にインボイス発行事業者の登録番号が記載されており、かつ銀行の通帳(振込の事実がわかるもの)を併せて保存することで、インボイスの代わりとすることが認められています。契約書に登録番号の記載がない場合は、貸主から登録番号の通知書などを受け取り、契約書と一緒に保管してください。これらの書類は、電子帳簿保存法の要件に従って適切に保存する必要があります。
ケース2:営業先などでコインパーキングを利用したとき
営業担当者が得意先を訪問する際や、出張先でコインパーキングを利用した場合です。これは業務上の移動に伴って一時的に発生する費用であり、「旅費交通費」として処理するのが一般的です。
【仕訳例】営業担当者がコインパーキング代880円(うち消費税80円)を現金で立替精算した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 800円 | 現金 | 880円 |
| 仮払消費税等 | 80円 |
<インボイス対応の注意点>
コインパーキングの精算機から発行される領収書(レシート)は、仕入税額控除を受けるための重要な証憑です。2023年10月1日から始まったインボイス制度に対応するため、その領収書が「適格簡易請求書」の要件を満たしているかを確認する必要があります。
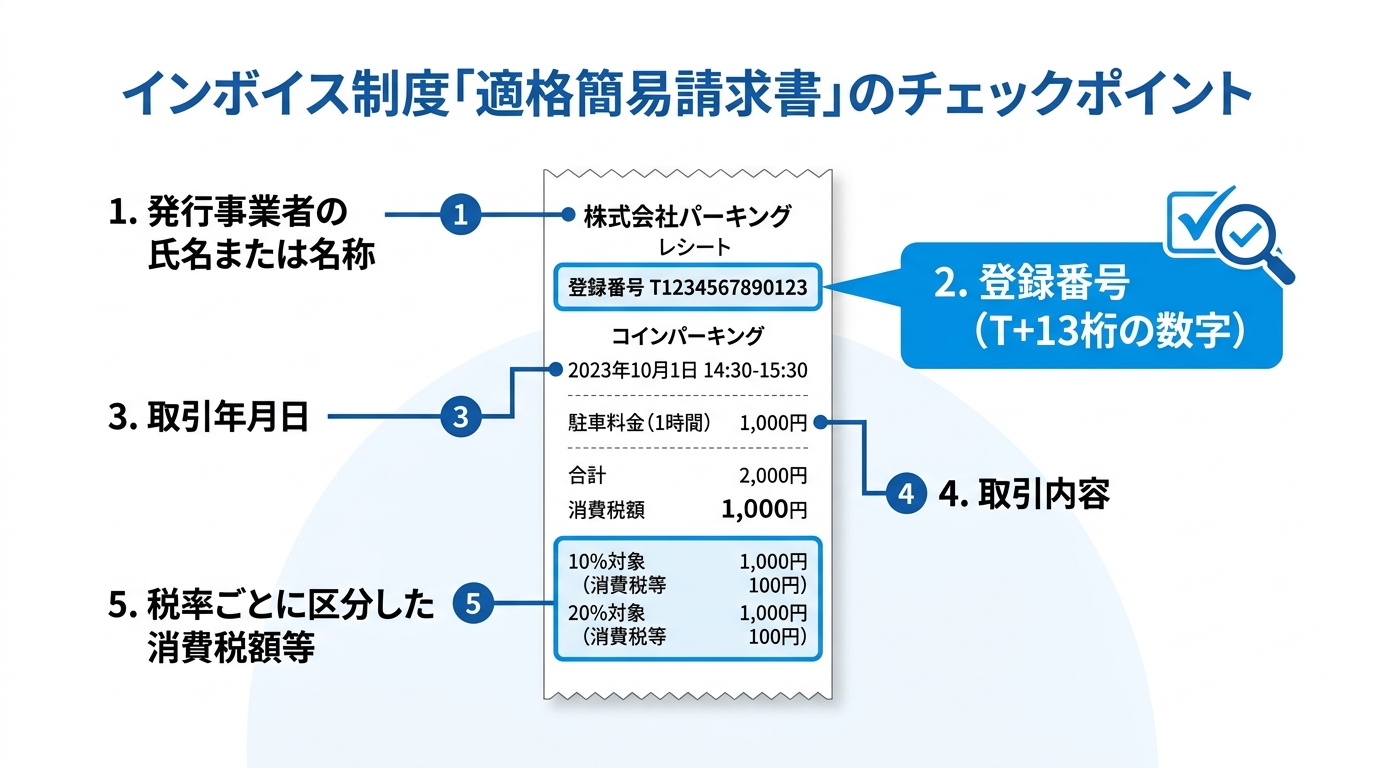
従業員から提出された領収書に登録番号がない場合、原則として適格請求書等に基づく仕入税額控除は受けられません。ただし、免税事業者等からの課税仕入れに係る経過措置の対象となる場合もあるため、経費精算の際には登録番号の有無と経過措置の適用可否を確認するよう社内で周知徹底することが重要です。
ケース3:利用目的が特殊な場合(接待・研修など)
駐車場代の勘定科目は、「何のために利用したか」という目的によっても変わります。これは、税務上、経費の種類をその実態に即して正しく区分する必要があるためです。
- 取引先の接待:交際費
取引先を接待するための会食会場近くの駐車場を利用した場合、その駐車場代は接待行為に付随する費用と考えられるため「交際費」に含めて処理します。交際費は税務上の損金算入に限度額があるため、他の費用と明確に区別して管理しなければなりません。 - 業務研修への参加:研修費
従業員が外部の研修に参加するために駐車場を利用した場合、その費用は「研修費」として計上するのが適切です。 - 社員旅行:福利厚生費
社員旅行の移動中にバスの駐車場代を支払った場合などは、従業員への慰安を目的としているため「福利厚生費」となります。
このように、たとえ同じ「駐車場代」という支出であっても、その目的によって会計処理は異なります。経費の実態に合わせて適切に仕訳を行うことが、正確な会計処理と効果的な節税対策の第一歩となります。
ここが迷う!駐車場代の経理処理で注意すべき4つのポイント
ここからは、実務で特に判断に迷いやすい、より専門的な論点について掘り下げて解説します。
ポイント1:月極契約時の初期費用(敷金・保証金など)の処理
月極駐車場を契約する際には、月々の賃料以外に敷金や保証金、礼金、仲介手数料といった初期費用が発生します。これらは性質がそれぞれ異なるため、適切に仕訳を行う必要があります。契約書の内訳をよく確認し、一つひとつ処理しましょう。
- 敷金・保証金(返還されるもの)
解約時に返還される予定の敷金や保証金は、費用ではなく資産として計上します。勘定科目は「差入保証金」が一般的です。消費税はかかりません(不課税)。 - 礼金・保証金(返還されないもの)
返還されない礼金や保証金は、税務上の「繰延資産」として資産計上し、契約期間にわたって費用化します。ただし、20万円未満の場合は、支払時に全額を費用(「地代家賃」や「支払手数料」など)として処理することが可能です。 - 仲介手数料
不動産会社などに支払う仲介手数料は、「支払手数料」として費用計上します。これは課税仕入れの対象となります。紹介手数料などと同様の扱いと考えると分かりやすいでしょう。
【仕訳例】契約時に初期費用として、敷金10万円、礼金5.5万円、仲介手数料5.5万円を普通預金から支払った
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 差入保証金 | 100,000円 | 普通預金 | 210,000円 |
| 地代家賃 | 50,000円 | ||
| 仮払消費税等 | 5,000円 | ||
| 支払手数料 | 50,000円 | ||
| 仮払消費税等 | 5,000円 |
ポイント2:消費税の課税・非課税の判断基準
駐車場代にかかる消費税は、その駐車場の状況によって課税対象となるかどうかが異なります。
原則として、駐車場の貸付が「施設の利用」に伴うものと判断される場合は課税対象となります。具体的には、地面がアスファルトで舗装されていたり、フェンスや区画線が設けられていたり、管理人が常駐しているような駐車場がこれに該当します。一般的な月極駐車場やコインパーキングのほとんどは課税対象です。
一方で、更地など、駐車場としての整備がほとんど行われておらず、「土地の貸付」そのものと判断される場合は非課税となります。ただし、貸付期間が1ヶ月未満の場合は、土地の貸付けであっても課税対象となるため注意が必要です。
また、道路脇にあるパーキング・メーターやパーキング・チケットは、警察手数料という位置づけであり、消費税は非課税となります。
インボイス制度下では、この課税・非課税・不課税の区別が仕入税額控除の計算に直接影響するため、より一層正確な判断が求められます。
ポイント3:出張旅費規程とインボイス特例の関係
出張時に従業員が駐車場を利用した場合の処理は、会社の「出張旅費規程」と密接に関係します。
まず、会社として駐車場代を「日当」に含めるのか、それとも「実費精算」とするのかを規程で明確に定めておく必要があります。一般的には、宿泊費や交通費と同様に実費精算とするケースが多いでしょう。
ここで注意したいのが、インボイス制度における「出張旅費等特例」の扱いです。この特例は、出張旅費、宿泊費、日当などのうち、「通常必要と認められる範囲」の金額については、インボイスの保存がなくても帳簿への記載のみで仕入税額控除が認められるというものです。
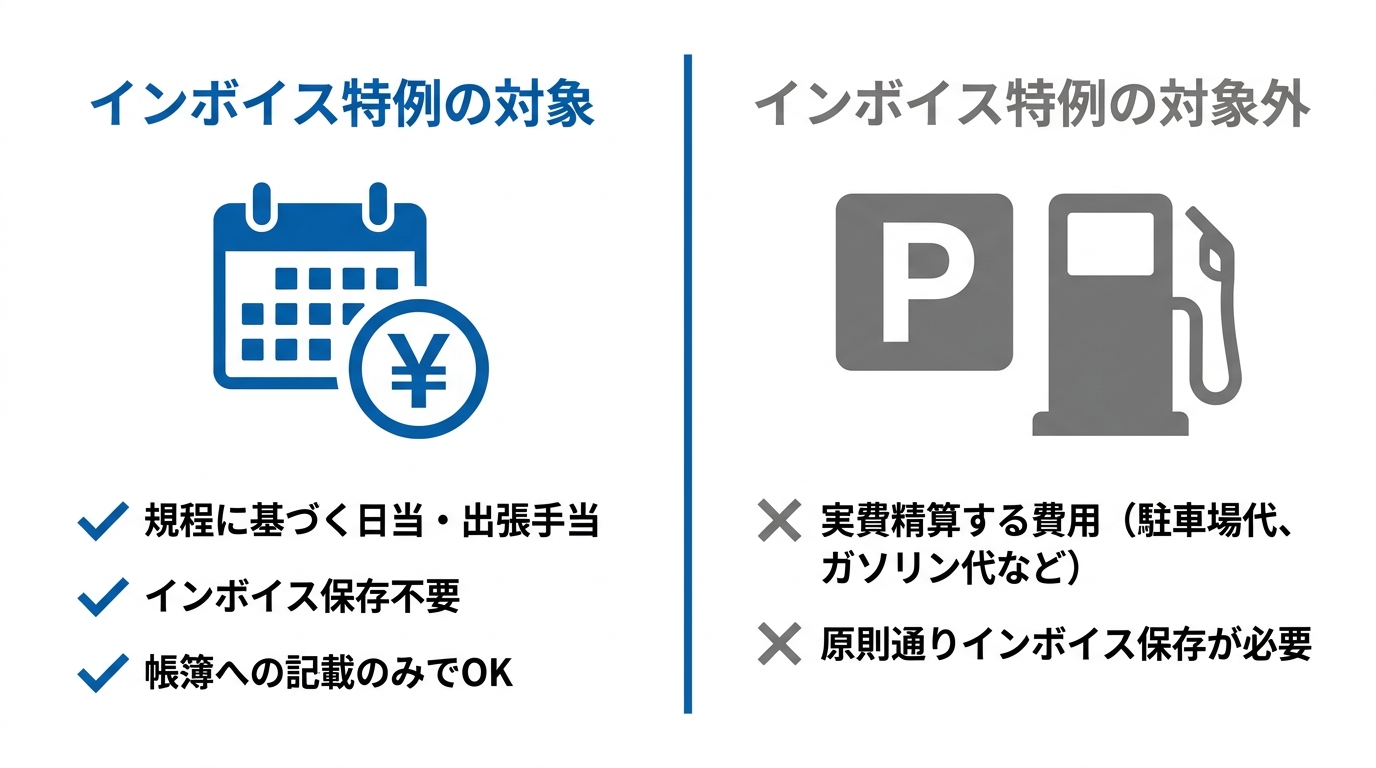
この特例は、出張旅費、宿泊費、日当などのうち、その旅行に通常必要と認められる部分の金額を対象とするものです。社員に対する支給には概算払だけでなく実費精算されるものも含まれるため、実費精算であっても、旅行に通常必要と認められる範囲の金額については、帳簿のみの保存で仕入税額控除が認められる場合があります。一方、会社が用務先へ直接対価を支払ったものと同視できる実費精算については、通常必要と認められる範囲かどうかにかかわらず、原則として帳簿および適格請求書等の保存により仕入税額控除を行うことになります。
参照:国税庁「適格請求書の交付義務が免除される取引(問103)」
ポイント4:個人名義契約の駐車場を法人が利用する場合
役員や従業員が個人名義で契約している月極駐車場を、社用車のために利用し、その費用を法人が負担しているケースは注意が必要です。
契約者が個人であるにもかかわらず、法人がその賃料を単純に支払い続けると、税務上、その役員や従業員に対する「給与」とみなされるリスクがあります。給与と認定された場合、法人側では源泉徴収義務が発生し、個人側では所得税・住民税の負担が増えることになります。
このようなリスクを避けるためには、以下のいずれかの対応が求められます。
- 契約名義を法人に切り替える。
- 法人と個人の間で正式な「賃貸借契約書」または「使用承諾書」を交わし、法人が個人に対して適正な賃料を支払う形にする。
特に同族会社などで安易に行われがちな処理ですが、税務調査で指摘されやすいポイントの一つです。コンプライアンスの観点からも、契約の実態と費用の負担者を一致させておくことが極めて重要です。
税理士に相談すべきケース
ここまで解説してきたように、駐車場代の経理処理では、契約形態、利用目的、消費税、インボイス対応など複数の論点を確認する必要があります。基本的な処理は社内ルールを整備することで対応可能ですが、中には専門的な判断を要するケースも存在します。以下のような場合は、自己判断で進めずに税理士に相談することをお勧めします。
- 勘定科目を年度の途中で変更したい場合
会計の「継続性の原則」から、勘定科目の変更には正当な理由が必要です。変更が税務申告に与える影響などを踏まえ、専門家のアドバイスを受けるのが賢明です。 - 個人事業主から法人成りした際の駐車場の扱い
個人契約の駐車場を法人に引き継ぐ際、資産計上や契約名義の変更など、適切な手続きが必要です。 - 税務調査で駐車場代について指摘された場合
過去の処理について税務署から指摘を受けた場合、その指摘が妥当なのか、どのように対応すべきか、専門的な知見が不可欠です。 - 契約内容が複雑で、初期費用の分類に迷う場合
保証金や礼金の性質が契約書上あいまいな場合など、法的な解釈も含めて税理士に相談するのが安全です。
クラウド会計ソフトの普及で日々の記帳は効率化できても、こうしたイレギュラーな取引の判断には、やはり専門家の知識と経験が役立ちます。
まとめ|駐車場代の経理は税理士にご相談を
今回は、駐車場代の勘定科目と経理処理について、網羅的に解説しました。最後に、本記事の要点を振り返ります。
- 駐車場代の勘定科目は「継続性(固定的か一時的か)」と「利用目的」の2軸で判断する。
- 月極駐車場は「地代家賃」、コインパーキングは「旅費交通費」が基本。
- 接待や研修目的の場合は「交際費」「研修費」など、目的に応じた科目を選択する。
- 月極契約の初期費用は、敷金(資産)、礼金(繰延資産or費用)、仲介手数料(費用)と性質に応じて正しく仕訳する。
- コインパーキングの領収書はインボイス(適格簡易請求書)の要件を満たしているか確認が必要。
- 出張旅費等の実費精算でも、旅行に通常必要と認められる範囲の金額については、インボイス特例の対象となる場合がある。
- 個人契約の駐車場代を法人が負担すると給与課税のリスクがある。
駐車場代は多くの企業で発生する経費ですが、その背後には会計・税務上の様々な論点が含まれています。日々の業務で判断に迷うことや、自社の経理体制に不安を感じることがあれば、それは専門家に相談する良い機会かもしれません。
久保税理士事務所では、日々の経理処理に関するご相談から、税務調査対策、経営全般のアドバイスまで、幅広くサポートしております。初回のご相談は無料ですので、まずはお気軽にお問い合わせください。複雑な経理処理は専門家に任せ、経営者や経理担当者の皆様が本来の業務に集中できる環境づくりをお手伝いいたします。初回相談の流れや対象業務については、無料相談のご案内をご覧ください。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
収入印紙の勘定科目は?購入・使用・在庫時の仕訳を解説
収入印紙の勘定科目は「租税公課」か「貯蔵品」
「印紙代」をどの勘定科目で仕訳すればよいか悩んだことはありませんか?契約書や受取書、証書、通帳などといった課税文書を作成した際に、それらにかかる税金である印紙代の会計処理は、他の経費と違っているため少し複雑に感じるかもしれません。
印紙代を納付するためには、郵便局や法務局、コンビニなどの取扱店で収入印紙(印紙代支払いのための証書)を購入して領収書や契約書などに貼付し、消印を押す必要があります。このときの収入印紙の購入費がそのまま印紙代となります。
印紙代の勘定科目は2種類に分けられ、収入印紙を購入した後にどのように扱うかによって使用する科目が異なります。結論として、収入印紙を購入してすぐに使う場合の勘定科目は「租税公課」、収入印紙を買い置きしておく場合の勘定科目は「貯蔵品」となります。
この記事では、この基本的な判断基準から、購入時・使用時・決算時の具体的な仕訳例、消費税の扱い、期末在庫の管理、貼り間違い時の対処法、さらにはコスト削減に繋がる電子契約まで、経理担当者が知っておくべき収入印紙の会計処理を徹底解説します。読了後には、自社での処理方針を明確にし、税理士へ確認すべき事項を切り分けられる状態を目指しましょう。日々の記帳代行業務の正確性を高める一助となれば幸いです。
まずは基本から!収入印紙の会計処理の考え方
具体的な仕訳方法を見る前に、その土台となる会計上の考え方を理解しておくことが重要です。なぜ「費用」と「資産」を使い分ける必要があるのか、その理由を知ることで、実務上の判断に自信が持てるようになります。
収入印紙は、印紙税法で定められた課税文書に貼付することで納税義務を果たすためのものです。そのため、会計上は「税金」として扱われます。どのような文書が課税対象となるかについては、国税庁のウェブサイトで確認できます。
参照:印紙税額の一覧表

原則:使用時に費用計上するのが会計の基本
会計には、「費用収益対応の原則」という非常に重要な考え方があります。これは、その期の収益に対応する費用だけを計上することで、企業の経営成績を正しく計算するためのルールです。
例えば、事務用品のコピー用紙を大量に購入した場合を考えてみましょう。購入した時点ですべてを費用として計上してしまうと、まだ使っていない分までその期の費用に含まれてしまいます。これでは、正確な利益計算ができません。
収入印紙もこれと同じです。購入した時点ではまだ「印紙税を支払う権利」という価値を持つ「資産」であり、実際に契約書などに貼り付けて使用した時点ではじめて「租税公課」という「費用」に変わるのです。そのため、未使用の収入印紙は「貯蔵品」という資産勘定で管理するのが会計上の大原則となります。これは、完成前の工事支出を資産として計上する建設仮勘定の考え方にも通じるものです。
例外:重要性が低い場合は購入時の費用計上も可能
原則は使用時の費用計上ですが、実務では購入時に費用として処理することも認められています。これは会計上の「重要性の原則」という考え方に基づきます。
「重要性の原則」とは、会計処理において、金額的な影響が小さく、企業の財政状態や経営成績の判断を誤らせる可能性がない項目については、簡便的な処理を認めるというものです。
収入印紙の場合、以下の条件を満たすのであれば、購入時に全額を「租税公課」として費用計上することが実務上認められています。
- 収入印紙の購入金額が、会社の経費全体から見てわずかである。
- 購入後、長期間保管されることなく、概ねすぐに使用される。
- 毎期、継続して同じ方法で会計処理を行っている。
この簡便的な処理は、日々の仕訳の手間を減らすメリットがありますが、決算時には未使用分を資産計上する必要がある点に注意が必要です。この判断が税務調査で問題にならないためには、上記条件を満たし、かつ継続して処理を行うことが重要です。正確な月次会計を行うためにも、自社の状況に合わせて適切な処理方法を選択することが求められます。
【ケース別】収入印紙の仕訳例を徹底解説
ここからは、実務で遭遇する3つの具体的なケースに分けて、収入印紙の仕訳例を解説します。自社の運用方法と照らし合わせながらご確認ください。
ケース1:購入してすぐに使う場合の仕訳(租税公課)
最もシンプルなケースです。契約書を作成するために200円の収入印紙を1枚購入し、その日のうちに貼り付けて使用した場合の仕訳です。
この場合、前述の「重要性の原則」を適用し、購入時に費用として計上します。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 200円 | 現金 | 200円 | 収入印紙代(〇〇契約書用) |
この方法は、ガソリン代の処理などと同様に、日常的に発生する少額な経費の管理を簡素化する際に用いられます。
ケース2:まとめて購入して保管する場合の仕訳(貯蔵品)
次に、会計の原則に則った方法です。将来の使用を見越して、複数の収入印紙(合計10,000円分)をまとめて購入し、在庫として保管する場合の仕訳を見ていきましょう。この方法は、2段階の処理が必要になります。
①購入時の仕訳
まず、購入時点では資産として計上します。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 貯蔵品 | 10,000円 | 現金 | 10,000円 | 収入印紙購入 |
②使用時の仕訳
その後、保管していた印紙の中から2,000円分を実際に使用した際に、資産(貯蔵品)を取り崩し、費用(租税公課)へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 2,000円 | 貯蔵品 | 2,000円 | 収入印紙使用(〇〇契約書用) |
この方法は、企業の財産状況と期間損益をより正確に把握できるため、会計上は最も望ましい処理と言えます。フランチャイズ加盟金のような初期投資の会計処理と考え方は似ており、支出の性質を正確に反映させることが重要です。

ケース3:決算時に未使用分を振り替える場合の仕訳
実務上、最も多く採用されているのがこの折衷案です。期中は簡便的に購入時に全額を費用(租税公課)として処理し、決算時に未使用分だけを資産(貯蔵品)に振り替える方法です。
①期中の購入時(例:合計50,000円分購入)
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 50,000円 | 現金 | 50,000円 | 収入印紙購入 |
②決算整理仕訳(例:期末在庫が15,000円分あった場合)
初めての法人決算でも重要な決算整理仕訳として、未使用分を費用から資産へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 貯蔵品 | 15,000円 | 租税公課 | 15,000円 | 収入印紙 未使用分振替 |
③翌期首の再振替仕訳
そして、新しい期が始まったら、前期末の決算整理仕訳の逆仕訳を行います。これにより、期首に在庫分が再び費用に戻され、期中の会計処理との整合性が保たれます。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 15,000円 | 貯蔵品 | 15,000円 | 収入印紙 期首再振替 |
この方法は、期中の手間を省きつつ、決算書には正確な資産・費用を計上できるため、多くの企業で採用されています。
経理担当者が押さえるべき4つの重要ポイント
仕訳方法と合わせて、実務で間違いやすい点や知っておくと有利になる4つの重要ポイントを解説します。
①消費税の扱い:購入場所で仕訳が変わる点に注意
収入印紙の購入は、消費税の観点から非常に特殊な取引です。どこで購入するかによって、消費税の扱いが異なります。
- 郵便局、法務局、コンビニなど:非課税取引
- 金券ショップなど:課税取引(課税仕入れ)
郵便局など一定の場所で行われる収入印紙の譲渡は、消費税法上、非課税取引とされています。一方、金券ショップでの購入は「物品(金券)の購入」とみなされるため、消費税の課税対象となります。
もし、金券ショップで額面200円の収入印紙を198円(税込)で購入した場合、仕訳は以下のようになります(税抜経理方式の場合)。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 180円 | 現金 | 198円 | 収入印紙代(金券ショップ) |
| 仮払消費税等 | 18円 |
金券ショップを利用すると購入費用が安くなる場合があります。また、課税仕入れに該当し、帳簿および適格請求書等の保存など仕入税額控除の要件を満たす場合には、消費税額を控除できることがあります。これは、YouTube収益のような特殊な取引における消費税の考え方と同様に、経理担当者として知っておきたい知識です。
②期末在庫の管理:未使用印紙の棚卸は必須
決算時に未使用の収入印紙を「貯蔵品」として資産計上するためには、期末時点で実際に手元にある印紙の種類と枚数を数える「現物棚卸」が不可欠です。
この棚卸作業を怠ると、費用が過大に計上され、利益が不当に少なく計算されてしまう恐れがあります。これは税務調査で指摘されやすいポイントの一つであり、正確な在庫管理は税務調査対策の基本となります。
日々の管理を効率化するために、「収入印紙管理簿」を作成することをお勧めします。管理簿には、少なくとも以下の項目を記録しておくと良いでしょう。
- 購入日、購入場所、額面、枚数
- 使用日、使用者、使用目的(契約書名など)
- 月末・期末残高
このような管理簿を整備しておくことで、棚卸作業がスムーズになるだけでなく、社内での不正利用防止にも繋がります。
③貼り間違いの対処法:「還付」と「交換」の違い
もし収入印紙を貼り間違えてしまった場合でも、諦める必要はありません。正しい手続きを踏めば、救済措置が用意されています。
1. 印紙税の還付
過大に印紙を貼ってしまった、課税文書でないものに貼ってしまったなどの理由で、納め過ぎた印紙税を返してもらう手続きです。手続きの窓口は「税務署」となります。
「印紙税過誤納確認申請書」を作成し、該当の文書を提示することで、後日、指定の口座に税金が還付されます。詳細は国税庁のウェブサイトで確認できます。
2. 収入印紙の交換
未使用で、汚染または損傷されていない収入印紙を、他の額面の収入印紙に交換してもらう制度です。手続きの窓口は「郵便局」です。
交換手数料は原則として1枚につき5円で、10円未満の収入印紙についてはその半額です。ただし、明らかに無効とされたもの(消印が押されているなど)は交換できません。
「還付」は税金そのものを取り戻す手続き、「交換」は印紙という物品を替える手続き、と覚えておくと分かりやすいでしょう。これは確定申告を間違えた場合の訂正方法と同様に、手続きの窓口と目的を正しく理解することが重要です。
④コスト削減の選択肢:電子契約なら印紙税は不要
最後に、会計処理の手間や印紙代そのものを根本から削減する方法として「電子契約」をご紹介します。
印紙税法では、課税対象は「紙の文書」の作成に限られています。そのため、PDFファイルなどでやり取りされる電子契約には、印紙税が課されません。これは、国税庁の見解でも明確に示されています。
電子契約システムを導入することで、以下のような多岐にわたるメリットが期待できます。
- 印紙税のコスト削減
- 印刷費、製本費、郵送費の削減
- 契約締結までの時間短縮
- 書類の保管スペース削減と管理の効率化
初期投資は必要ですが、長期的に見れば大幅なコスト削減と業務効率化に繋がる可能性があります。自社の契約業務の状況に合わせて、導入を検討する価値は十分にあるでしょう。導入にあたっては、会計ソフト対応との連携も視野に入れると、より一層の効率化が図れます。
自社の処理方針を決め、税理士に相談するタイミング
ここまで学んだ知識を元に、自社の方針を固め、必要に応じて専門家を活用することが大切です。最後に、社内で決めるべきことと、税理士に相談すべきケースを整理します。
自社で決めるべきこと:会計処理ルールの統一
まずは、自社の実態に合わせて、収入印紙の会計処理ルールを明確に定め、社内で統一することが重要です。
- 購入・管理方法の決定:都度購入か、まとめ買いか。管理簿を作成するか。
- 会計処理方法の選択:原則法(使用時に費用計上)か、期末一括振替法(購入時費用計上→期末振替)か。
どちらの方法を選択するにせよ、最も大切なのは「毎期、継続して同じ方法で処理する」ことです。これは会計の「継続性の原則」と呼ばれ、期間比較の信頼性を担保するために不可欠です。決定したルールは、経理を効率化するための社内マニュアルなどに明記しておくことをお勧めします。
税理士に相談すべきケースとは?
ご自身で方針を決定した上で、判断に迷う場合や税務リスクが懸念される場合には、専門家である税理士にご相談ください。特に、以下のようなケースでは、事前の相談が有効です。
- 自社で定めた会計処理ルールが、税務上問題ないか最終的な確認を受けたい。
- 契約金額が大きく、多額の印紙税の還付手続きを適切に進めたい。
- 電子契約システムの導入を検討しており、会計・税務面でのアドバイスが欲しい。
- 特殊な契約書を作成したが、そもそも印紙税が必要かどうかの判断に迷っている。
私たち専門家は、単に仕訳を代行するだけでなく、お客様が安心して事業に専念できるよう、会計・税務の両面から状況に応じた方針を共に考え、サポートします。当事務所では、無料相談も実施しておりますので、会計処理の方針でお悩みでしたら、どうぞお気軽にご連絡ください。
収入印紙の会計処理や経理全般でお困りではありませんか?
久保税理士事務所が、貴社の状況に合わせた経理体制の構築をサポートします。
会計処理に関するお問い合わせ
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
ガソリン代の勘定科目は?車両費・旅費交通費の使い分けを解説
ガソリン代の勘定科目に絶対の正解はない【結論】
会社の経理処理において、営業車や役員車にかかるガソリン代は、どの勘定科目で処理すべきか迷うことが多い費用のひとつです。結論から申し上げますと、ガソリン代の勘定科目に「これが唯一の正解」というものはありません。
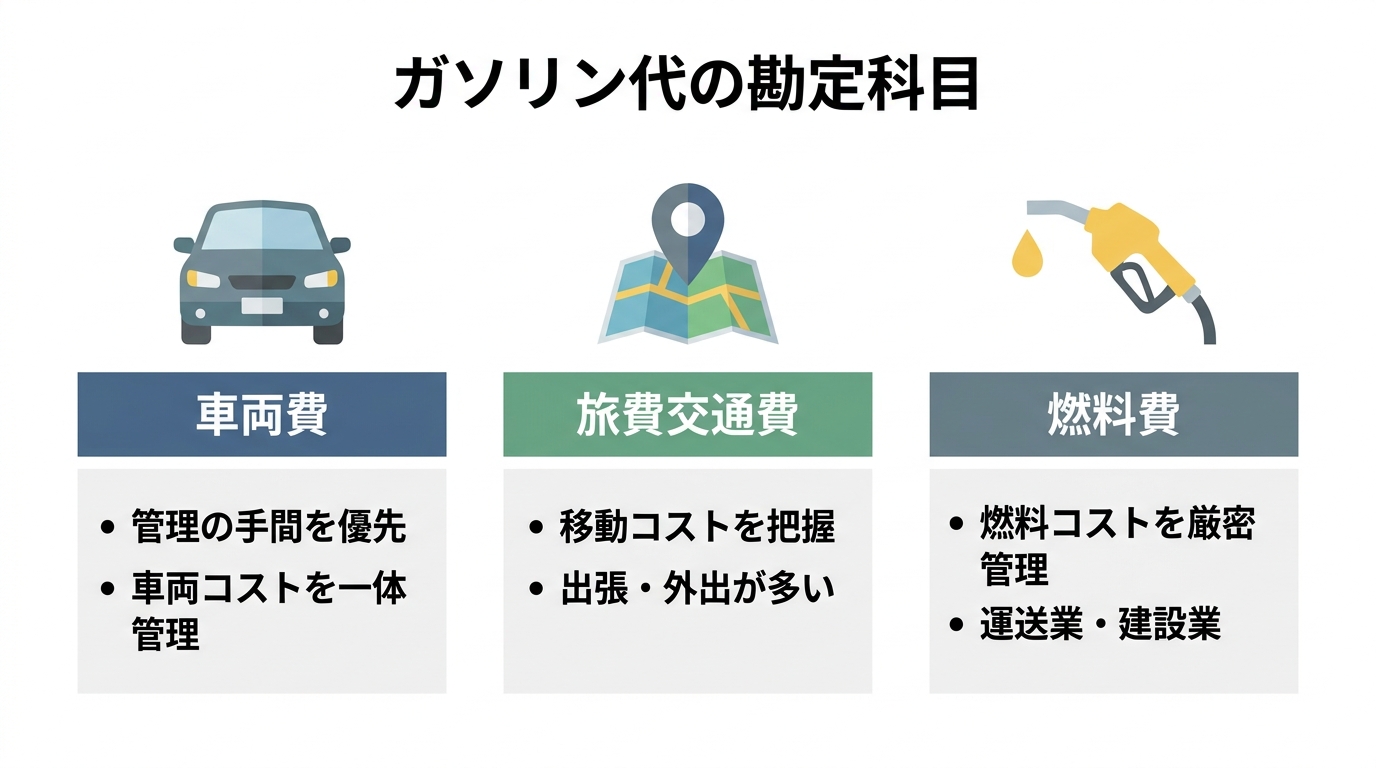
一般的に、「車両費」「旅費交通費」「燃料費」のいずれかを選択して処理します。どの勘定科目を使っても、会計上・税務上のルールから外れることはありませんので、まずはご安心ください。
しかし、ここで最も重要なのは「一度決めた勘定科目を、正当な理由なく変更せずに継続して使用する」という会計の基本原則、「継続性の原則」を守ることです。毎年、気分で勘定科目を変更してしまうと、期間比較ができなくなり、経営分析の精度が著しく低下してしまいます。たとえば、ある年は「車両費」、次の年は「旅費交通費」で処理すると、車両関連のコストが正確に把握できなくなります。
したがって、論点は「どの科目が正しいか」ではなく、「自社の管理目的や実態に最も合った科目はどれか」を考え、社内でルールを統一することにあります。この記事では、貴社が最適な勘定科目を選択し、自信を持って経理処理を進められるよう、具体的な判断基準から実務上の注意点までを専門家の視点で詳しく解説していきます。会計処理の基本である月次決算の精度を高めるためにも、日々の取引を正しく記録することが重要です。
自社に最適な勘定科目は?3つの判断基準で選ぶ
ガソリン代の勘定科目を選ぶ際には、自社が「何を管理したいのか」という目的を明確にすることが重要です。ここでは、実務でよく使われる3つの勘定科目について、それぞれのメリット・デメリットと、どのような企業に適しているかを解説します。ぜひ、貴社の状況と照らし合わせながらお読みください。
①車両関連費をまとめて管理したいなら「車両費」
「車両費」は、ガソリン代のほか、車検代、自動車保険料、修理費、自動車税、駐車場代など、車両の維持・管理にかかる費用全般をまとめて計上するための勘定科目です。
メリット:
車両に関するコストを一元管理できるため、経理処理が非常にシンプルになります。「この車1台に年間でいくらかかっているか」を大まかに把握したい場合に便利です。特に、社用車の台数が比較的少ない中小企業にとっては、管理の手間を削減できる最も現実的な選択肢と言えるでしょう。
デメリット:
様々な費用が混在するため、ガソリン代だけの増減や、修理費だけの推移といった詳細な分析がしにくくなります。燃料価格の変動がコストに与える影響を細かく見たい場合には不向きです。
【仕訳例】社用車に現金でガソリンを5,500円給油した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 車両費 | 5,500円 | 現金 | 5,500円 |
②移動コストとして管理したいなら「旅費交通費」
「旅費交通費」は、役員や従業員が業務で移動するためにかかった費用を計上する勘定科目です。電車代、バス代、航空券代、出張時の宿泊費などと同じ区分でガソリン代を管理します。
メリット:
「移動」という目的で発生したコストをまとめて把握できるため、営業活動や出張にかかる総費用を分析しやすくなります。営業担当者が多く、日々の外出や遠方への出張が頻繁に発生する企業に適しています。車両のメンテナンス費用(車両費)と、純粋な移動コスト(旅費交通費)を分けて管理したい場合にも有効です。
デメリット:
電車代など他の交通費と合算されるため、ガソリン代だけの金額を把握することが難しくなります。また、車両の維持費は別途「車両費」で計上することになるため、車両関連の費用が複数の科目に分散する可能性があります。
【仕訳例】従業員が立て替えたガソリン代6,600円を現金で精算した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 6,600円 | 現金 | 6,600円 |
③燃料コストを厳密に管理したいなら「燃料費」
「燃料費」は、その名の通り、ガソリン、軽油、灯油といった燃料の購入費用専門の勘定科目です。車両費や旅費交通費とは独立させて、燃料コストだけを抽出して管理します。
メリット:
燃料コストの動向を非常に正確に把握できます。原油価格の変動が会社の損益に与える影響を詳細に分析したい場合に最適です。特に、運送業や建設業のように、事業活動に占める燃料費の割合が大きく、その管理が経営の重要指標となる業種で採用されることが多いです。こうした業種では、適切な原価管理が利益確保の鍵となります。
デメリット:
勘定科目が一つ増えるため、管理の手間は若干増加します。燃料費の重要性がそれほど高くない企業にとっては、かえって経理処理が煩雑になる可能性があります。
このように、どの勘定科目を選ぶかは、会社の業種や規模、そして経理に何を求めるかによって異なります。例えば、顧客への紹介手数料を「支払手数料」で処理するか「交際費」で処理するかを検討するのと同様に、費用の性質と管理目的に基づいて判断することが大切です。
【重要】ガソリンと軽油の税務処理の違い
ガソリン代の経理処理において、経理担当者が最も注意すべき、そして間違えやすいのが「軽油」の扱いです。ガソリンと軽油では、税金の構造が異なり、これが消費税の計算に直接影響します。この違いを理解せずに処理すると、仕入税額控除の金額を誤り、税務調査で指摘されるリスクが高まります。
具体的には、以下の違いがあります。
- ガソリン代: 本体価格にガソリン税などが含まれ、その合計額全体に消費税がかかります。
- 軽油代: 本体価格に「軽油引取税」が含まれる場合があります。軽油引取税相当額が請求書・領収証等で明らかにされ、会計上も明確に区分されている場合には、その部分は消費税の課税対象に含めずに処理します。
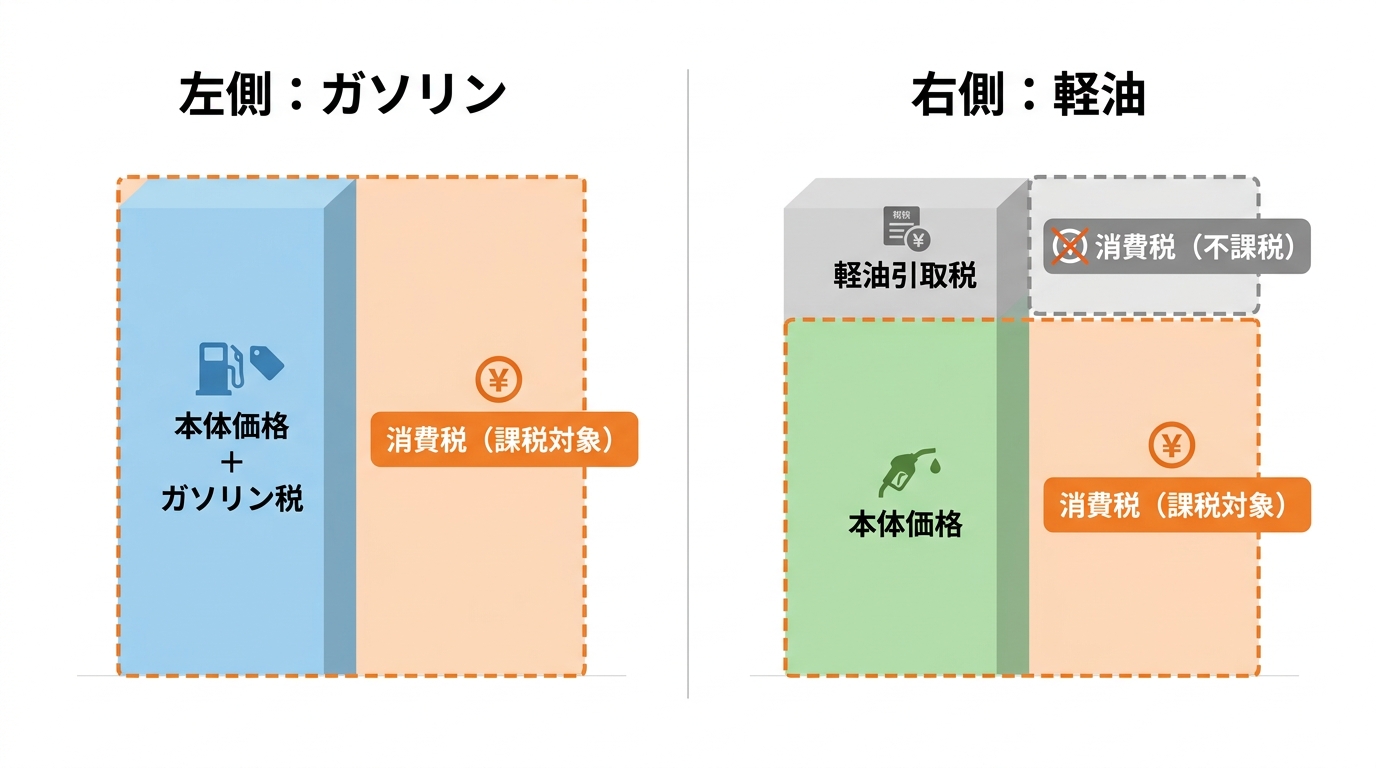
軽油のレシートに軽油引取税が区分して記載されている場合があります。仕訳を行う際は、軽油引取税相当額が請求書・領収証等で明らかにされ、会計上も明確に区分できる場合に、その部分を消費税の課税対象から除外して処理します。この処理を怠ると、消費税を過大に控除(つまり、納める税金が少なくなる)してしまい、後から追徴課税される可能性があります。
国税庁のウェブサイトでも、軽油引取税などが消費税の課税対象とならない個別消費税として例示されています。
参照: 個別消費税の消費税上の取扱い
仕訳例:ガソリン代を支払った場合(税込経理)
法人カードでガソリン代11,000円(うち消費税1,000円)を支払った場合の仕訳は以下のようになります。この際、インボイス制度に対応した適格簡易請求書(レシート)を受け取り、登録番号や税率ごとの消費税額が記載されているかを確認することが重要です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 車両費 | 11,000円 | 未払金 | 11,000円 |
仕訳例:軽油代を支払った場合(税込経理)
法人カードで軽油代10,000円を支払ったとします。レシートの内訳が「本体価格6,000円、軽油引取税3,210円、消費税790円」だった場合の仕訳です。ポイントは、軽油引取税相当額が請求書・領収証等で明らかにされ、会計上も明確に区分できる場合に、その部分を消費税の対象外として処理することです。
会計ソフトでは、同じ「車両費」でも、課税仕入れの行と不課税の行に分けて入力する必要があります。軽油引取税を「租税公課」として別計上する方法も認められていますが、実務上は車両費の不課税取引として処理する方がシンプルでしょう。これは、例えば建設仮勘定と未成工事支出金のように、費用の性質に応じて勘定科目を使い分ける考え方と共通しています。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 車両費 | 6,790円 | 未払金 | 10,000円 | 課税対象分 |
| 車両費 | 3,210円 | 不課税(軽油引取税) |
法人カード・ETC利用時の経理実務ポイント
多くの企業では、ガソリン代の支払いに法人カードやETCカードを利用しているかと思います。これらは経費精算を効率化する便利なツールですが、経理処理においてはいくつか押さえておくべきポイントがあります。特に会計ソフトと連携させることで、月次決算をスムーズに進めることができます。
法人カード明細とレシートの突合・管理
法人カードでガソリン代を支払った場合、経理担当者はカードの利用明細と、実際に給油した従業員から提出されるレシート(適格簡易請求書)を突合して管理する必要があります。
注意すべきは、クレジットカードの利用明細だけでは、インボイス制度における仕入税額控除の要件を満たせないという点です。必ず、給油時に受け取ったレシートを保存しなければなりません。従業員には、レシートを漏れなく提出するよう徹底させましょう。
また、回収したレシートは電子帳簿保存法の要件を満たす形でスキャナ保存やデータ保存を行うことで、ペーパーレス化と管理コストの削減につながります。
ETC利用明細の取得とインボイス対応
高速道路料金をETCで支払った場合、料金所では領収書が発行されません。そのため、仕入税額控除を受けるためには、別途インボイスの要件を満たす書類を取得する必要があります。
具体的には、高速道路会社が運営する「ETC利用照会サービス」に登録し、そこから利用証明書(簡易インボイス)をダウンロードして保存します。これも法人カードの明細と同様に、クレジットカード会社の利用明細だけではインボイスの要件を満たさないため、注意が必要です。
特に、インボイス制度開始後は、ETC利用照会サービスから取得した利用証明書の保存を基本としつつ、高速道路の利用頻度が高い場合には国税庁が示す保存方法も確認したうえで、経理フローに組み込んでおくことが重要です。
役員・従業員の私的利用はどう処理する?
社用車を役員や従業員が通勤や休日のレジャーなど、業務外の目的で使用するケースがあります。個人事業主の場合は「家事按分」として、事業で使った割合分だけを経費に計上しますが、法人の場合は考え方が少し異なります。
法人の場合、社用車の私的利用分にかかる費用(ガソリン代、減価償却費など)を法人が負担すると、その経済的利益は役員や従業員に対する給与(現物給与)として扱われ、所得税の課税対象となる可能性があります。
税務調査でこの点を指摘されないためには、客観的で合理的な基準に基づいて、業務利用分と私的利用分を明確に区分する必要があります。最も一般的な方法は、運転日報を作成し、「いつ」「誰が」「どこへ」「何の目的で」「何キロ走行したか」を記録することです。この記録に基づき、走行距離の割合などで按分計算を行います。
私的利用分については、その役員や従業員から会社へ返金してもらうか、「役員貸付金」や「給与」として処理します。安易に全額を経費として処理してしまうと、税務調査で経費否認や源泉徴収漏れを指摘されるリスクがあるため、慎重な対応が求められます。
バラバラな処理を統一するための3ステップ
現在、ガソリン代の勘定科目が部署や担当者によってバラバラになっている場合、以下の3ステップで社内ルールを統一し、経理処理を標準化することをおすすめします。
- ステップ1:現状把握
まず、過去の会計帳簿を確認し、「どの車両で」「誰が」「どのような場合に」「どの勘定科目」を使っているかを洗い出します。現状を正確に把握することが、最適なルール作りの第一歩です。 - ステップ2:方針決定
次に、自社の管理目的を再確認します。「車両コスト全体を把握したいのか」「移動コストとして管理したいのか」といった方針を経営者や関連部署と協議し、自社に最も適した勘定科目を一つに決定します。 - ステップ3:ルール周知と運用
決定した勘定科目を経費精算規程などに明記し、全従業員に周知徹底します。なぜその科目に統一するのか、その背景や目的も合わせて説明することで、従業員の理解と協力を得やすくなります。運用開始後は、記帳代行などを活用していても、定期的にルール通りに処理されているかを確認することが大切です。
このプロセスを経ることで、月次決算の精度が向上し、より信頼性の高い経営判断が可能になります。
こんな時は税理士に相談を!自己判断が危険なケース
ガソリン代の勘定科目の選択や基本的な仕訳は、この記事を参考に社内で対応可能かと思います。しかし、以下のようなケースでは、税務上の判断が複雑になり、自己判断が思わぬリスクにつながることがあります。少しでも不安を感じたら、専門家である税理士に相談することをおすすめします。
- 役員の私的利用における按分割合の妥当性判断
運転日報がない場合や、通勤利用がメインの場合など、客観的な按分割合の算定が難しいケース。 - 通勤手当としてガソリン代を支給する場合
マイカー通勤の従業員にガソリン代を通勤手当として支給する際の、所得税の非課税限度額の計算。 - 社用車を個人事業主である外注先に貸与している場合
車両の貸与やガソリン代の負担に関する契約や税務処理。 - 経費精算規程の作成や見直し
インボイス制度や電子帳簿保存法に対応した、法的に有効な規程を作成したい場合。
私たち久保税理士事務所では、日々の経理処理に関するご相談から、税務調査を見据えた体制構築まで、企業の状況に合わせたサポートを提供しています。ガソリン代の処理一つをとっても、その背景には様々な税務論点が潜んでいます。まずは無料相談をご活用いただき、貴社の現状をお聞かせください。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
自動車税の勘定科目は?法人の仕訳と消費税区分を税理士が解説
自動車税の勘定科目は「租税公課」か「車両費」が基本
法人が自動車税(種別割)を支払った際の勘定科目は、「租税公課」または「車両費」のいずれかを使用するのが一般的です。どちらを選択しても税務上の問題はありませんが、それぞれの勘定科目が持つ意味合いを理解し、自社の経理方針に合った方を選択することが重要です。
- 租税公課: 国や地方公共団体に納める税金や、公共団体への会費などを処理するための勘定科目です。自動車税だけでなく、固定資産税や印紙税など、他の様々な税金もこの科目で一元管理したい場合に適しています。
- 車両費: ガソリン代、車検費用、自動車保険料など、車両の維持・管理にかかる費用全般を管理するための勘定科目です。自動車に関するコストをまとめて把握したい場合に便利です。
どちらを選ぶべきか迷うかもしれませんが、大切なのは一度決めた処理方法を安易に変更せず、継続して使用することです。これは会計における「継続性の原則」と呼ばれ、期間ごとの比較可能性を担保し、企業の財務状況を正しく把握するために不可欠なルールです。
税金の支払いは会社の資金繰りにも影響を与える重要な要素であり、適切な会計処理が求められます。このテーマの全体像については、法人決算の流れや必要書類で体系的に解説しています。
まずは整理!自動車に関連する4つの税金とその違い
「自動車税」と一口に言っても、自動車に関連する税金は複数存在し、それぞれ性質や納付のタイミングが異なります。この違いを理解することが、正しい会計処理の第一歩です。まずは主な4つの税金を整理しましょう。
| 税金の種類 | 課税対象 | 納税のタイミング | 納税先 |
|---|---|---|---|
| 自動車税(種別割) | 毎年4月1日時点の自動車の所有者 | 毎年1回(5月頃) | 都道府県 |
| 自動車税(環境性能割) | 自動車の取得 | 自動車の購入・登録時 | 都道府県 |
| 自動車重量税 | 自動車の重量など | 新車登録時・車検時 | 国 |
| 消費税 | 車両本体や付属品の購入、サービスの提供 | 購入・サービス利用時 | 国・地方 |
この記事で主に取り上げるのは、毎年納付する「自動車税(種別割)」ですが、車両購入時には他の税金も関わってきます。それぞれの税金が「いつ」「何に対して」かかるのかを把握しておくと、後の仕訳処理を理解しやすくなります。
【ケース別】自動車税の具体的な仕訳例と消費税区分
それでは、毎年5月頃に納付する自動車税(種別割)の具体的な仕訳方法を見ていきましょう。支払い方法によって仕訳が若干異なります。また、会計処理で非常に重要なポイントは、自動車税の消費税区分が「不課税」である点です。税金は商品やサービスの対価ではないため、消費税はかかりません。
適切な会計処理は、正確な月次会計の基礎となります。
支払い方法別の仕訳(現金・口座振替・クレジットカード)
ここでは、勘定科目を「租税公課」とし、税額36,000円を支払った場合の例を示します。
【現金で支払った場合】
金融機関やコンビニの窓口で現金納付した場合の仕訳です。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 36,000円 | 現金 | 36,000円 | 自動車税 |
【口座振替で支払った場合】
指定した法人口座から引き落とされた場合の仕訳です。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 36,000円 | 普通預金 | 36,000円 | 自動車税 |
【クレジットカードで支払った場合】
クレジットカードでの支払いは、決済日と実際の引落日が異なるため、2段階の仕訳が必要になります。これは、近年普及しているクラウド会計ソフトを利用していても注意が必要な点です。
<1. 納付手続き(決済)を行った日>
まだ口座から引き落とされていないため、「未払金」として処理します。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 36,000円 | 未払金 | 36,000円 | 自動車税(XXカード) |
<2. 後日、口座から引き落とされた日>
未払金を精算する仕訳を行います。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 未払金 | 36,000円 | 普通預金 | 36,000円 | 自動車税(XXカード 〇月分) |
自動車税の還付金を受け取った場合の仕訳
年度の途中で車両を廃車にした場合など、払い過ぎた自動車税が還付されることがあります。この還付金は利益(雑収入)ではなく、単に納め過ぎた税金が戻ってきただけです。したがって、納付時とは逆の仕訳を行い、費用として計上した「租税公課」を減額します。
【還付金10,000円が普通預金に振り込まれた場合】
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 普通預金 | 10,000円 | 租税公課 | 10,000円 | 自動車税還付金 |
【要注意】車両購入時の税金の仕訳はここが違う
経理担当者が最も混乱しやすいのが、車両購入時の会計処理です。見積書には車両本体価格のほか、様々な税金や諸費用が記載されており、どれを資産(取得価額)に含め、どれを費用として処理すべきか、判断に迷う場面が多々あります。特にインボイス制度導入後は、各項目の消費税区分を正確に把握することがより一層重要になっています。
取得価額に含める費用・含めない費用の判断基準
車両の取得価額とは、その車両を事業で使える状態にするために直接かかった費用の合計額を指します。原則として、車両本体価格、オプション費用、納車費用などがこれにあたります。
しかし、税金の取り扱いには注意が必要です。車両購入時に支払う税金を取得価額に含めるかどうかについては、税務上、一定の取扱いが認められています。車両購入時に支払う税金や一部の諸費用は、本来は取得価額に含めるのが原則ですが、取得価額に含めずに支払った事業年度の費用(損金)として処理することが認められているのです。
具体的に費用処理できる項目を挙げると、以下のようになります。
- 自動車税(種別割・環境性能割)
- 自動車重量税
- 自賠責保険料
- 車庫証明や検査登録などの法定費用
実務上は、これらの項目を「租税公課」や「保険料」「支払手数料」といった費用科目で処理する方が、減価償却の計算がシンプルになるため一般的です。ただし、消費税の区分は、税金(不課税)、自賠責保険料(非課税)、代行手数料(課税)と項目ごとにバラバラのため、一つひとつ確認しながら仕訳を行う必要があります。そのため、見積書の項目ごとに消費税区分を確認して処理する必要があります。
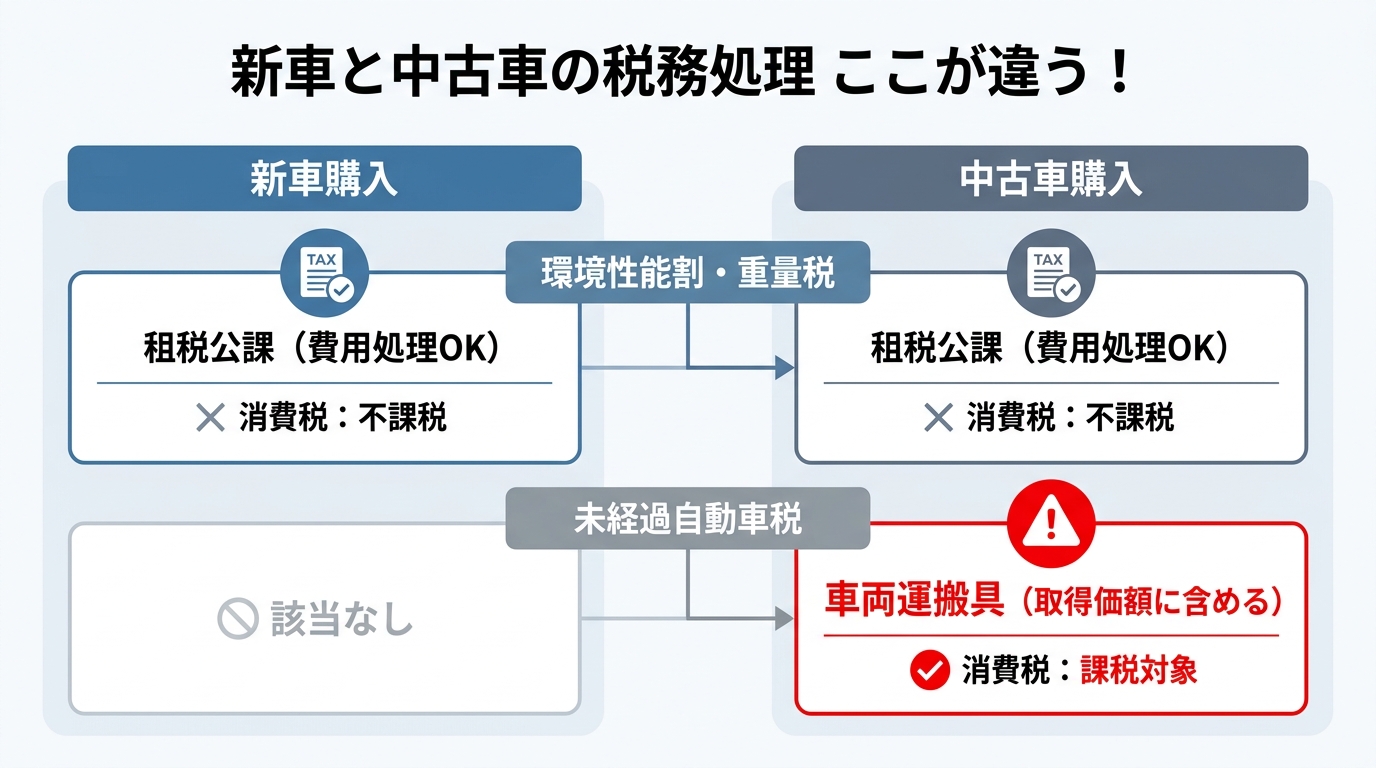
さらに、中古車を購入する際には、新車にはない特有の論点が登場します。それが「未経過自動車税」などの精算金です。これは税金の支払いではなく、前オーナーへの立替金の精算とみなされ、車両本体の価格の一部として取得価額に含めなければなりません。当然、消費税も課税対象となります。この違いを知らないと、税務調査で思わぬ指摘を受ける可能性があります。
新車購入時の仕訳例(環境性能割・重量税など)
新車購入時の見積書を基に、具体的な仕訳例を見てみましょう。ここでは、車両本体と諸費用をまとめて普通預金から支払ったと仮定します。
【見積内容】
- 車両本体価格:3,000,000円(消費税10%込)
- 環境性能割:50,000円(不課税)
- 自動車重量税:30,000円(不課税)
- 自賠責保険料:20,000円(非課税)
- 検査登録代行手数料:44,000円(消費税10%込)
- リサイクル預託金:15,000円(うち資金管理料金500円は課税)
【仕訳例】
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 車両運搬具 | 2,727,273円 | 普通預金 | 3,159,000円 | 車両本体価格 |
| 仮払消費税等 | 272,727円 | 車両本体価格(消費税) | ||
| 租税公課 | 80,000円 | 環境性能割、重量税 | ||
| 保険料 | 20,000円 | 自賠責保険料 | ||
| 支払手数料 | 40,455円 | 代行手数料、資金管理料金 | ||
| 仮払消費税等 | 4,045円 | 代行手数料、資金管理料金(消費税) | ||
| 預託金 | 14,500円 | リサイクル預託金 |
このように、一つの取引の中に資産、費用、そして複数の消費税区分(課税・非課税・不課税)が混在します。特に建設仮勘定などと同様に、資産計上と費用処理の判断が重要になります。
中古車購入時の仕訳例(未経過自動車税の注意点)
中古車購入時には、新車にはない「未経過自動車税相当額」という項目が登場することがあります。これは、年度の途中で所有者が変わるため、前所有者がすでに支払った自動車税のうち、買主が負担すべき期間分を精算するお金です。
ここで注意すべきは、この支払いは「税金そのもの」ではなく、「車両本体価格の一部」として扱われる点です。これは国税庁の質疑応答事例でも明確に示されています。
したがって、この「未経過自動車税相当額」は「租税公課」として費用処理することはできず、「車両運搬具」として資産計上し、減価償却の対象としなければなりません。また、車両価格の一部であるため、消費税の課税対象(課税仕入れ)となります。これを見落とすと、仕入税額控除の計算を誤る原因になります。
【未経過自動車税相当額20,000円(税抜)を支払った場合の仕訳】
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 車両運搬具 | 20,000円 | 普通預金 | 22,000円 | 未経過自動車税 |
| 仮払消費税等 | 2,000円 | 未経過自動車税(消費税) |
この論点は、税務調査でも確認されやすいポイントです。中古車を購入した際は、見積書や契約書の内容をよく確認し、適切に処理するよう心がけましょう。
実務で迷うポイントと注意点
日々の経理業務や、万が一の税務調査で指摘されやすい、応用的な論点についても確認しておきましょう。
役員などが私的利用する場合の按分(家事按分)
法人の所有する車両を、社長や役員が通勤や休日のレジャーなど、業務外の目的で利用するケースは少なくありません。このような場合、自動車税を含む車両関連費用(ガソリン代、保険料、減価償却費など)の全額を経費として計上することは認められません。
事業で使った割合と私的に使った割合を、合理的な基準(走行日報に基づく走行距離の割合など)で算出し、費用を按分する必要があります。この場合は、法人の業務利用分と役員等の私的利用分を合理的に区分して処理します。
もし按分をせず全額を費用計上していると、税務調査で私的利用分を指摘される可能性があります。その場合、私的利用分は役員に対する給与(役員報酬や役員賞与)とみなされ、法人側では損金不算入となり、役員個人にも所得税が課されるという二重のペナルティを受けるリスクがあります。車両の利用実態は、適切に管理・記録しておくことが重要です。
納税通知書と領収書(支払証明)の正しい保存方法
経費を計上するためには、その支払いを証明する証拠書類(証憑)の保存が法律で義務付けられています。
- 金融機関やコンビニで納付した場合: 領収印が押された「納税証明書(兼領収証書)」
- 口座振替の場合: 納税通知書と、引き落としが記帳された預金通帳
- クレジットカードやスマホ決済の場合: 納税サイトの支払完了画面のスクリーンショットや、カード会社の利用明細
これらの書類は、法人税法上、原則として7年間の保存が必要です。
また、2024年1月から本格施行された電子帳簿保存法により、電子データで受け取った証憑(例:納税サイトの支払完了画面)は、電子データのまま保存することが義務付けられました。紙で受け取った書類は紙のまま、データで受け取った書類はデータのまま、それぞれ定められたルールに従って保存しなければなりません。より具体的な手順については、電子帳簿保存法への対応方法をご覧ください。
まとめ:税理士に相談すべきケース
この記事では、法人の自動車税に関する勘定科目と仕訳方法について、基本的な考え方から車両購入時や私的利用といった応用的な論点まで解説しました。
要点をまとめると以下の通りです。
- 毎年の自動車税の勘定科目は「租税公課」または「車両費」で、消費税は不課税。
- 車両購入時の税金は、取得価額に含めず費用処理が可能。
- 中古車購入時の「未経過自動車税相当額」は税金ではなく車両価格の一部。取得価額に含め、消費税も課税される。
- 役員などが私的利用する場合は、合理的な基準での家事按分が必要。
- 納税の証拠となる領収証等は原則7年間、欠損金が生じた事業年度などは10年間保存する義務がある。
これらの基本を押さえることで、多くのケースには対応できるはずです。しかし、高額な車両を購入した場合や、複数の車両の利用実態が複雑な場合、あるいは中古車の売買で特殊な契約を結んだ場合など、判断に迷う状況も出てくるでしょう。
会計処理や税務の判断を誤ると、後日の税務調査で追徴税額や加算税などが発生する可能性があります。少しでも不安を感じる点があれば、自己判断で進めてしまう前に、専門家である税理士に相談することで、個別事情に応じた判断がしやすくなります。
当事務所では、企業の状況に合わせた経理処理のアドバイスを行っております。初回のご相談は無料ですので、お気軽にお問い合わせください。詳しくは無料相談の詳細のページもご覧ください。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。