未分類
送料の勘定科目は?仕入・販売での仕訳と消費税・インボイス対応
【結論】送料の勘定科目は4つの場面で使い分けるのが正解です
日々の経理業務で発生する「送料」。一見すると単純な経費ですが、「どの勘定科目で処理すべきか」と迷われた経験はございませんか。その理由は、送料が「何のために支払われた費用なのか」という目的によって、会計上の扱いが根本的に変わるからです。
この目的の違いを理解することで、送料の会計処理を判断しやすくなります。まずは結論として、実務で頻出する4つの場面と、それぞれで使われる主要な勘定科目を整理しましょう。
| 送料が発生した場面 | 主な勘定科目 | 費用の分類 |
|---|---|---|
| 商品を販売・発送したとき | 荷造運賃 | 販売費及び一般管理費(販管費) |
| 商品を仕入れたとき | 仕入(仕入高) | 売上原価 |
| 請求書などの書類を送ったとき | 通信費 | 販売費及び一般管理費(販管費) |
| 顧客負担の送料を立て替えたとき | 立替金または売掛金 | 資産(費用ではない) |
このように、送料は常に同じ勘定科目で処理されるわけではありません。上記の表を、送料処理を判断する際の基準として確認してください。以降のセクションでは、なぜこのように使い分ける必要があるのかという根本的なルールから、各場面の具体的な仕訳例、そしてインボイス制度への対応まで、一つひとつ丁寧に解説していきます。基本的な判断基準を押さえることで、送料の仕訳をより正確に行いやすくなります。
なお、送料のような日々の取引を正確に記録・管理していくことは、健全な会社経営の土台となります。このテーマの全体像については、「月次会計の基本」で体系的に解説していますので、併せてご覧ください。
なぜ送料の勘定科目は場面で変わる?会計・税務の基本原則
なぜ場面によって勘定科目を使い分ける必要があるのでしょうか。それは、会社の利益を正しく計算するための、会計・税務上の大切なルールに基づいています。ここでは、その背景にある2つの重要な原則を分かりやすく解説します。
ポイント1:売上原価か販管費か?利益計算への影響
会社の利益は、損益計算書(P/L)上で段階的に計算されます。送料の処理を理解する上で特に重要なのが、「売上総利益」と「営業利益」です。
- 売上総利益(粗利) = 売上高 − 売上原価
- 営業利益 = 売上総利益 − 販売費及び一般管理費(販管費)
売上原価とは、売れた商品そのものにかかった直接的なコスト(仕入代金など)を指します。一方、販管費は、商品を販売するためや会社を運営するためにかかった間接的なコスト(広告費や給料など)です。
送料がどちらに分類されるかで、会社の利益構造の見え方が大きく変わってきます。
- 仕入時の送料 → 商品を手に入れるために直接かかった費用 → 売上原価
- 販売時の送料 → 商品を売るためにかかった費用 → 販管費
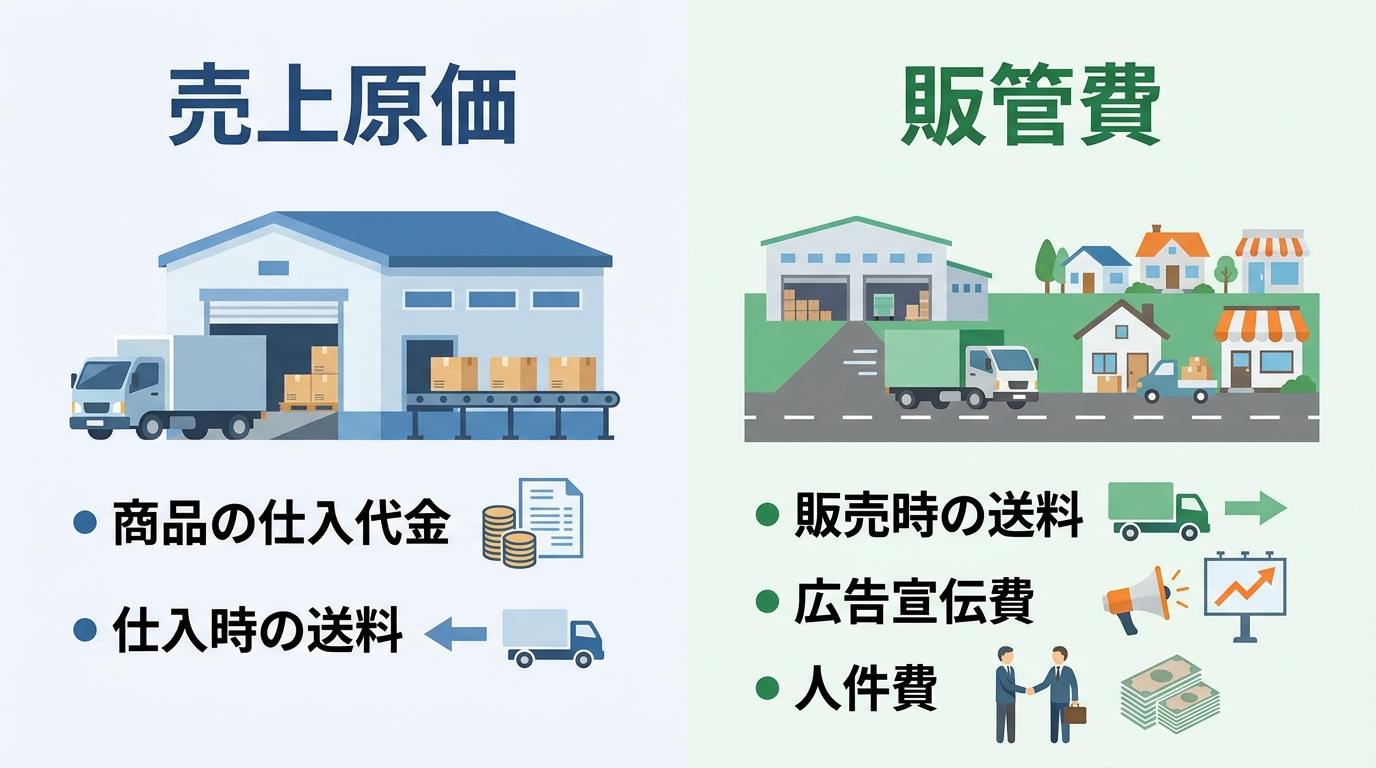
この区分を正確に行うことで、商品の「粗利率」が正しく計算でき、どの商品がどれだけ儲かっているのかを正確に把握できます。これは、価格設定や販売戦略を立てる上で非常に重要な指標です。もし、本来は売上原価に含めるべき仕入時の送料を販管費として処理してしまうと、粗利率が実態よりも高く見えてしまい、経営判断を誤る原因にもなりかねません。このように、正確な利益管理は部門別会計など、より高度な経営分析の基礎となります。
ポイント2:取得原価主義の考え方(仕入・固定資産)
会計には「取得原価主義」という基本的な考え方があります。これは、商品や備品などの資産を取得するためにかかった付随費用は、その資産の取得価額に含めなければならないというルールです。
例えば、商品を仕入れる際にかかった送料は、その商品を「使える状態」にするために必要不可欠なコストです。そのため、商品代金だけでなく送料も合わせて「仕入」勘定で処理します。
これは商品だけでなく、パソコンや機械などの固定資産を購入した場合も同様です。例えば、10万円のパソコンを購入し、送料が2,000円かかったとします。この場合、パソコンという資産の価値は10万2,000円として計上するのが正しい処理です。
【仕訳例:備品のPC(10万円)を送料2,000円と共に購入し、現金で支払った】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 工具器具備品 | 102,000円 | 現金 | 102,000円 |
この「取得原価主義」があるからこそ、仕入時の送料は「仕入」に、固定資産購入時の送料はその資産科目に含める必要があるのです。この原則は、例えば建設仮勘定と未成工事支出金の違いを理解する上でも応用される会計の基本となります。
【場面別】送料の勘定科目と具体的な仕訳例
ここからは、日常業務で遭遇する4つの具体的なシーンを取り上げ、最適な勘定科目と仕訳例を解説します。インボイス制度への対応についても触れていきますので、自社のケースと照らし合わせながらご確認ください。
ケース1:商品を販売・発送したときの送料
顧客に商品を販売し、その発送費用を自社で負担した場合、この送料は販売活動に付随して発生した費用です。そのため、「荷造運賃」という勘定科目で処理するのが一般的です。これは損益計算書上、販管費に分類されます。
【仕訳例:商品を発送し、宅配便の送料1,100円(税込)を現金で支払った】
(税抜経理の場合)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 荷造運賃 | 1,000円 | 現金 | 1,100円 |
| 仮払消費税等 | 100円 |
【ポイント】
- 梱包材の扱い:発送に使用した段ボール、緩衝材、ガムテープなどの費用も「荷造運賃」に含めて処理することが可能です。これにより、経費管理がシンプルになります。
- インボイス対応:運送会社から受け取った領収書や請求書が適格請求書(インボイス)の要件を満たしているか確認し、保存します。これにより、支払った消費税分の仕入税額控除が受けられます。
なお、ガソリン代など他の経費と同様に、送料についても社内で勘定科目のルールを統一しておくことが重要です。例えば、ガソリン代の勘定科目を「車両費」や「旅費交通費」のどちらで処理するかを決めるように、「荷造運賃」の範囲を明確にしておくと良いでしょう。
ここで、実務上の判断について少し補足します。送料の仕訳で使える勘定科目は、実は「荷造運賃」だけではありません。事業の性質によっては、他の勘定科目を使うこともあります。
【税理士からのアドバイス】送料に使える勘定科目の選択肢
送料を経費として処理する際、場面に応じて以下のような勘定科目が使われます。
- 荷造運賃:商品や製品の発送費用。梱包材費も含むことができる、最も一般的な科目です。
- 仕入高:後述しますが、商品を仕入れる際の送料に使います。
- 通信費:商品ではなく、請求書や契約書などの信書を送る際の切手代やレターパック代に使います。
- 固定資産:PCや機械など、固定資産を購入した際の送料は、その資産の取得価額に含めます。
- 消耗品費:消耗品を購入した際の送料。送料を本体価格に含めて「消耗品費」として処理することも認められています。
どの勘定科目を使うべきか迷う場合は、費用の性質を最もよく表すものを選ぶのが基本です。大切なのは、一度決めたルールを継続して適用すること(継続性の原則)です。
ケース2:商品を仕入れたときの送料(仕入諸掛)
販売する目的で商品を仕入れた際にかかった送料は「仕入諸掛(しいれしょがかり)」と呼ばれます。これは「取得原価主義」の原則に基づき、商品の取得価額の一部となります。したがって、勘定科目は「仕入(仕入高)」を使い、売上原価として処理します。
【仕訳例:商品55,000円(税込)を仕入れ、送料3,300円(税込)と共に掛けで支払った】
(税抜経理の場合)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入高 | 53,000円 | 買掛金 | 58,300円 |
| 仮払消費税等 | 5,300円 |
【ポイント】
- 正確な原価計算:送料を仕入高に含めることで、商品の1単位あたりの原価が正確に計算できます。これは、建設業で利益が残らない原因を分析する際にも重要となる、正確な粗利管理の第一歩です。
- 期末在庫への影響:期末に在庫として残った商品には、仕入時にかかった送料も按分して含まれることになります。これにより、貸借対照表の棚卸資産がより正確に評価されます。(詳細は後述)
- インボイス対応:仕入先からの請求書に送料が含まれている場合はその一枚を、運送会社から別途請求書が届く場合はその両方を、適格請求書として保存する必要があります。
ケース3:請求書などの書類を送付したときの送料
商品ではなく、請求書、契約書、パンフレットといった信書や書類を送付した場合の送料は、事業運営上の通信手段として発生した費用です。この場合、「通信費」(販管費)で処理するのが適切です。
【仕訳例:請求書を送るために、郵便局で切手1,000円分を現金で購入した】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 通信費 | 1,000円 | 現金 | 1,000円 |
【ポイント】
- 消費税の扱い:郵便局で販売される切手類は非課税ですが、経費として使用した時点で課税仕入れとして扱います。ただし、実務の簡便性から購入時に「通信費」として費用計上(課税仕入れ)することが一般的に認められています。
- インボイス対応:郵便切手類のみを対価とする郵便・貨物サービス(郵便ポストに差し出されたものに限ります)は、一定の事項を記載した帳簿のみの保存で仕入税額控除が認められます。レシートの保存は必須ではありませんが、経費の証憑として保管しておくことが望ましいです。このあたりの証憑管理は、電子帳簿保存法の要件とも関連してきますので、社内ルールを明確にしておきましょう。
ケース4:顧客負担の送料を立て替え、後で請求する場合
ECサイトなどでよく見られる、顧客が負担すべき送料を一時的に自社が運送会社に支払い、後で商品代金と一緒に顧客へ請求するケースです。この場合、自社が支払った送料は「費用」ではなく、あくまで一時的な「立て替え」です。
そのため、勘定科目は「立替金」(資産)や「売掛金」に含めて処理します。
【仕訳例:顧客負担の送料1,100円を現金で立て替え、商品代金11,000円と共に請求した】
① 立替金で処理する場合
(1)送料を支払った時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 立替金 | 1,100円 | 現金 | 1,100円 |
(2)商品代金と合わせて請求した時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 12,100円 | 売上 | 10,000円 |
| 仮受消費税等 | 1,000円 | ||
| 立替金 | 1,100円 |
【インボイス対応の重要ポイント】
この「立替金」の処理は、インボイス制度下で特に注意が必要です。顧客が仕入税額控除を受けるためには、立て替えた送料にかかる適格請求書が必要になります。原則として、自社(立替者)が運送会社から受け取ったインボイスのコピーを顧客に渡す必要があります。これを「立替金精算書」等に添付して交付します。
送料の会計処理で間違いやすい3つの注意点
ここでは、実務で特に判断に迷ったり、誤りやすいポイントを3つに絞って解説します。これらの注意点を押さえることで、より正確な会計処理を目指しましょう。
注意点1:期末在庫(棚卸資産)の評価に送料を含め忘れる
決算時に見落としがちなのが、棚卸資産の評価に仕入時の送料を含めることです。前述の通り、商品を仕入れた際の送料(仕入諸掛)は、その商品の取得原価の一部です。
したがって、法人決算において期末在庫の金額を計算する際には、在庫として残っている商品にかかった送料も按分して評価額に含める必要があります。もしこれを忘れると、在庫の評価額が過小になり、その分だけ売上原価が過大に計上されてしまいます。結果として、その期の利益が不当に少なく計算されることになり、税務調査で指摘されるリスクも生じます。
注意点2:顧客へ請求する送料の消費税区分を間違える
顧客に送料を請求する際、たとえ運送会社に支払った実費と同額であっても、それは自社から顧客への「役務の提供」という別の取引になります。したがって、顧客への送料請求は原則として課税売上となります。
特に注意が必要なのは、軽減税率(8%)の対象となる食料品などを販売するケースです。例えば、お菓子(8%)を販売し、その送料(10%)を顧客に請求する場合、請求書やレシート上では消費税率を明確に区分して記載する必要があります。送料部分まで軽減税率で計算してしまうと、消費税の申告で誤りが生じてしまうため注意が必要です。この点は、YouTube収益に消費税はかかるかといった新しい分野の取引でも同様に、取引の性質を正しく見極めることが重要です。
注意点3:勘定科目を安易に統一してしまうリスク
「面倒だから、すべての送料を『荷造運賃』で処理してしまおう」という考えは、一見すると効率的に思えるかもしれません。しかし、これには大きなリスクが伴います。
最も大きなデメリットは、正確な原価計算ができなくなることです。仕入時の送料を販管費である「荷造運賃」で処理してしまうと、売上原価が正しく計算されず、商品の粗利率が実態と乖離してしまいます。これでは、どの商品が本当に利益を生んでいるのか分からなくなり、価格戦略や経営判断を誤る原因となります。
会計処理は、会社の経営状況を把握するための重要な記録です。費用の性質に応じて適切な勘定科目で処理することで、利益や原価の状況をより正確に確認できます。これは、紹介手数料は交際費か支払手数料かといった他の勘定科目の判断においても同様に言えることです。
送料の処理に迷ったら?税理士に相談すべきタイミング
この記事を通じて、送料の基本的な会計処理はご理解いただけたかと存じます。しかし、実際のビジネスでは、判断に迷う複雑なケースも出てくるでしょう。そのような場合は、自己判断で進める前に専門家である税理士にご相談いただくことをおすすめします。
当事務所では、無料相談も実施しておりますので、お気軽にお問い合わせください。
こんな時は専門家への相談をおすすめします
以下のようなケースでは、税理士に相談することで、処理の誤りを減らし、将来的なリスクの軽減につながります。
- 年間の取引量が多く、送料の金額が経営に与える影響が大きい場合
- 海外との取引(輸出入)があり、国際送料の処理が発生する場合
- 複数のECモールに出店しており、プラットフォームごとに手数料や送料の扱いが異なる場合
- これから自社の経理ルールをゼロから策定したいと考えている場合
- 消費税の免税事業者から課税事業者になったばかりで、インボイス対応に不安がある場合
これらのケースでは、初期段階で正しい仕組みを構築することが、将来の税務リスクを軽減し、経営の安定化につながります。当事務所の税務顧問サービスでは、こうした日常的な疑問にも迅速に対応いたします。
税理士への相談前に準備しておくとスムーズなこと
実際に税理士に相談する際には、事前に以下の情報を準備しておくと、より的確で具体的なアドバイスが可能になります。
- 直近1年間の送料に関する請求書や領収書のサンプル
- 現在の会計処理の方法がわかる帳簿(仕訳帳や総勘定元帳など)
- 利用している販売チャネル(自社ECサイト、Amazon、楽天など)の一覧
- 特に判断に迷っている取引の具体的な内容
これらの資料を基に、貴社のビジネスモデルに合った会計処理フローを一緒に検討させていただきます。日々の記帳代行から税務申告まで、一貫してサポートすることも可能です。
送料の処理は、経理の基本でありながら、会社の利益計算や経営判断に直結する重要な業務です。もし少しでも不安や疑問があれば、ぜひ一度、博多区の久保税理士事務所にご相談ください。

福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
駐車場代の勘定科目は?月極・時間貸し等の仕訳を税理士が解説
駐車場代の勘定科目は「継続性」と「利用目的」で決まる
経理実務において、駐車場代の勘定科目に迷う場面は少なくありません。月極契約とコインパーキングの利用が混在し、「どちらも駐車場代なのに、なぜ処理が違うのか?」と疑問に思う方もいらっしゃるでしょう。
結論から申し上げますと、駐車場代の会計処理は、主に次の2つの軸で判断します。
- 継続性(固定的か、一時的か)
- 利用目的(何のために利用したか)
この2つの判断軸を押さえることで、駐車場代の経理処理について基本的な分類を整理しやすくなります。
具体的には、以下のように分類するのが基本です。
- 社用車の保管場所として毎月定額で支払う月極駐車場のように、継続的・固定的な費用は「地代家賃」勘定で処理します。
- 営業先での打ち合わせや出張時に利用するコインパーキングのように、一時的・変動的な費用は「旅費交通費」勘定が適しています。
さらに、接待や研修といった特殊な目的で駐車場を利用した場合は、その目的に応じて「交際費」や「研修費」といった勘定科目を選択する必要があります。この記事では、なぜこのような使い分けが必要なのか、その背景にある会計上の原則から、インボイス制度や初期費用といった実務的な論点まで、税理士が分かりやすく解説していきます。
なぜ?会計・税務における基本的な考え方
なぜ駐車場代の勘定科目を使い分ける必要があるのでしょうか。それは、会計における「費用は、その性質に応じて適切に分類・表示すべき」という基本的な考え方に基づいています。
特に重要なのが「継続性の原則」です。これは、一度採用した会計処理の方法は、正当な理由がない限り継続して適用しなければならないというルールです。勘定科目を毎期コロコロ変えてしまうと、期間ごとの比較ができなくなり、経営状況を正しく把握できなくなってしまいます。そのため、最初に「月極駐車場は地代家賃」「コインパーキングは旅費交通費」といった社内ルールを明確に定め、それを継続することが求められます。
また、経営管理の観点からも、費用の性質を見極めることは重要です。月極駐車場代のような毎月固定で発生する費用は「固定費」、コインパーキング代のように売上や行動量に応じて変動する費用は「変動費」に分類されます。これらを正しく区別して管理することで、損益分岐点の分析やコスト削減の検討がしやすくなり、より精度の高い経営判断に繋がります。例えば、部門別会計を導入している企業であれば、固定費と変動費を正確に把握することが、各部門の収益性を正しく評価する上で不可欠です。
このように、勘定科目の選択は単なる事務作業ではなく、企業の財務状況を正確に外部へ報告し、経営者が適切な意思決定を行うための重要なプロセスなのです。
【ケース別】駐車場代の勘定科目と仕訳例
それでは、具体的なケースに沿って、駐車場代の勘定科目と仕訳例を見ていきましょう。ここでは、法人経理で一般的に用いられる税抜経理方式を前提として解説します。
ケース1:月極駐車場の料金を支払ったとき
社用車を保管するため、あるいは来客用に月極駐車場を契約し、その料金を支払うケースです。これは継続的に発生する固定費であるため、勘定科目は「地代家賃」で処理するのが最も適切です。
土地や建物の使用料に相当するため、事務所の家賃などと同じグループで管理するのが合理的と言えます。多くの企業では、交通費の一部として分類されるコインパーキングのような短時間・都度利用の駐車場代は、「旅費交通費」として処理されます。
【仕訳例】月極駐車場代55,000円(うち消費税5,000円)が普通預金から引き落とされた
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 地代家賃 | 50,000円 | 普通預金 | 55,000円 |
| 仮払消費税等 | 5,000円 |
なお、実務上は、事務所家賃など他の地代家賃と区別するために、「地代家賃(駐車場)」のように補助科目を設定しておくと、後々の管理がしやすくなるでしょう。
<インボイス対応の注意点>
口座振替で請求書が発行されない場合でも、仕入税額控除を受けるためにはインボイスの保存が必要です。この場合、賃貸借契約書にインボイス発行事業者の登録番号が記載されており、かつ銀行の通帳(振込の事実がわかるもの)を併せて保存することで、インボイスの代わりとすることが認められています。契約書に登録番号の記載がない場合は、貸主から登録番号の通知書などを受け取り、契約書と一緒に保管してください。これらの書類は、電子帳簿保存法の要件に従って適切に保存する必要があります。
ケース2:営業先などでコインパーキングを利用したとき
営業担当者が得意先を訪問する際や、出張先でコインパーキングを利用した場合です。これは業務上の移動に伴って一時的に発生する費用であり、「旅費交通費」として処理するのが一般的です。
【仕訳例】営業担当者がコインパーキング代880円(うち消費税80円)を現金で立替精算した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 800円 | 現金 | 880円 |
| 仮払消費税等 | 80円 |
<インボイス対応の注意点>
コインパーキングの精算機から発行される領収書(レシート)は、仕入税額控除を受けるための重要な証憑です。2023年10月1日から始まったインボイス制度に対応するため、その領収書が「適格簡易請求書」の要件を満たしているかを確認する必要があります。
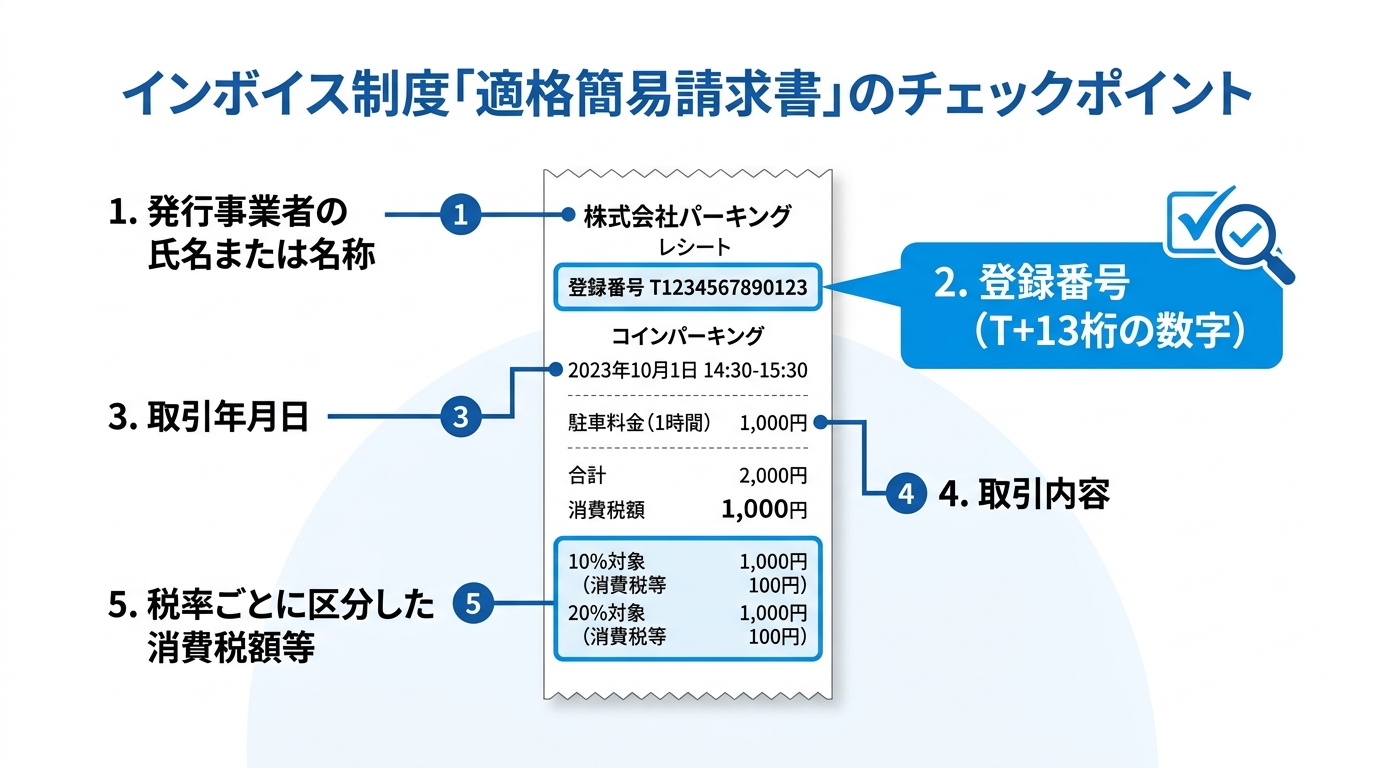
従業員から提出された領収書に登録番号がない場合、原則として適格請求書等に基づく仕入税額控除は受けられません。ただし、免税事業者等からの課税仕入れに係る経過措置の対象となる場合もあるため、経費精算の際には登録番号の有無と経過措置の適用可否を確認するよう社内で周知徹底することが重要です。
ケース3:利用目的が特殊な場合(接待・研修など)
駐車場代の勘定科目は、「何のために利用したか」という目的によっても変わります。これは、税務上、経費の種類をその実態に即して正しく区分する必要があるためです。
- 取引先の接待:交際費
取引先を接待するための会食会場近くの駐車場を利用した場合、その駐車場代は接待行為に付随する費用と考えられるため「交際費」に含めて処理します。交際費は税務上の損金算入に限度額があるため、他の費用と明確に区別して管理しなければなりません。 - 業務研修への参加:研修費
従業員が外部の研修に参加するために駐車場を利用した場合、その費用は「研修費」として計上するのが適切です。 - 社員旅行:福利厚生費
社員旅行の移動中にバスの駐車場代を支払った場合などは、従業員への慰安を目的としているため「福利厚生費」となります。
このように、たとえ同じ「駐車場代」という支出であっても、その目的によって会計処理は異なります。経費の実態に合わせて適切に仕訳を行うことが、正確な会計処理と効果的な節税対策の第一歩となります。
ここが迷う!駐車場代の経理処理で注意すべき4つのポイント
ここからは、実務で特に判断に迷いやすい、より専門的な論点について掘り下げて解説します。
ポイント1:月極契約時の初期費用(敷金・保証金など)の処理
月極駐車場を契約する際には、月々の賃料以外に敷金や保証金、礼金、仲介手数料といった初期費用が発生します。これらは性質がそれぞれ異なるため、適切に仕訳を行う必要があります。契約書の内訳をよく確認し、一つひとつ処理しましょう。
- 敷金・保証金(返還されるもの)
解約時に返還される予定の敷金や保証金は、費用ではなく資産として計上します。勘定科目は「差入保証金」が一般的です。消費税はかかりません(不課税)。 - 礼金・保証金(返還されないもの)
返還されない礼金や保証金は、税務上の「繰延資産」として資産計上し、契約期間にわたって費用化します。ただし、20万円未満の場合は、支払時に全額を費用(「地代家賃」や「支払手数料」など)として処理することが可能です。 - 仲介手数料
不動産会社などに支払う仲介手数料は、「支払手数料」として費用計上します。これは課税仕入れの対象となります。紹介手数料などと同様の扱いと考えると分かりやすいでしょう。
【仕訳例】契約時に初期費用として、敷金10万円、礼金5.5万円、仲介手数料5.5万円を普通預金から支払った
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 差入保証金 | 100,000円 | 普通預金 | 210,000円 |
| 地代家賃 | 50,000円 | ||
| 仮払消費税等 | 5,000円 | ||
| 支払手数料 | 50,000円 | ||
| 仮払消費税等 | 5,000円 |
ポイント2:消費税の課税・非課税の判断基準
駐車場代にかかる消費税は、その駐車場の状況によって課税対象となるかどうかが異なります。
原則として、駐車場の貸付が「施設の利用」に伴うものと判断される場合は課税対象となります。具体的には、地面がアスファルトで舗装されていたり、フェンスや区画線が設けられていたり、管理人が常駐しているような駐車場がこれに該当します。一般的な月極駐車場やコインパーキングのほとんどは課税対象です。
一方で、更地など、駐車場としての整備がほとんど行われておらず、「土地の貸付」そのものと判断される場合は非課税となります。ただし、貸付期間が1ヶ月未満の場合は、土地の貸付けであっても課税対象となるため注意が必要です。
また、道路脇にあるパーキング・メーターやパーキング・チケットは、警察手数料という位置づけであり、消費税は非課税となります。
インボイス制度下では、この課税・非課税・不課税の区別が仕入税額控除の計算に直接影響するため、より一層正確な判断が求められます。
ポイント3:出張旅費規程とインボイス特例の関係
出張時に従業員が駐車場を利用した場合の処理は、会社の「出張旅費規程」と密接に関係します。
まず、会社として駐車場代を「日当」に含めるのか、それとも「実費精算」とするのかを規程で明確に定めておく必要があります。一般的には、宿泊費や交通費と同様に実費精算とするケースが多いでしょう。
ここで注意したいのが、インボイス制度における「出張旅費等特例」の扱いです。この特例は、出張旅費、宿泊費、日当などのうち、「通常必要と認められる範囲」の金額については、インボイスの保存がなくても帳簿への記載のみで仕入税額控除が認められるというものです。
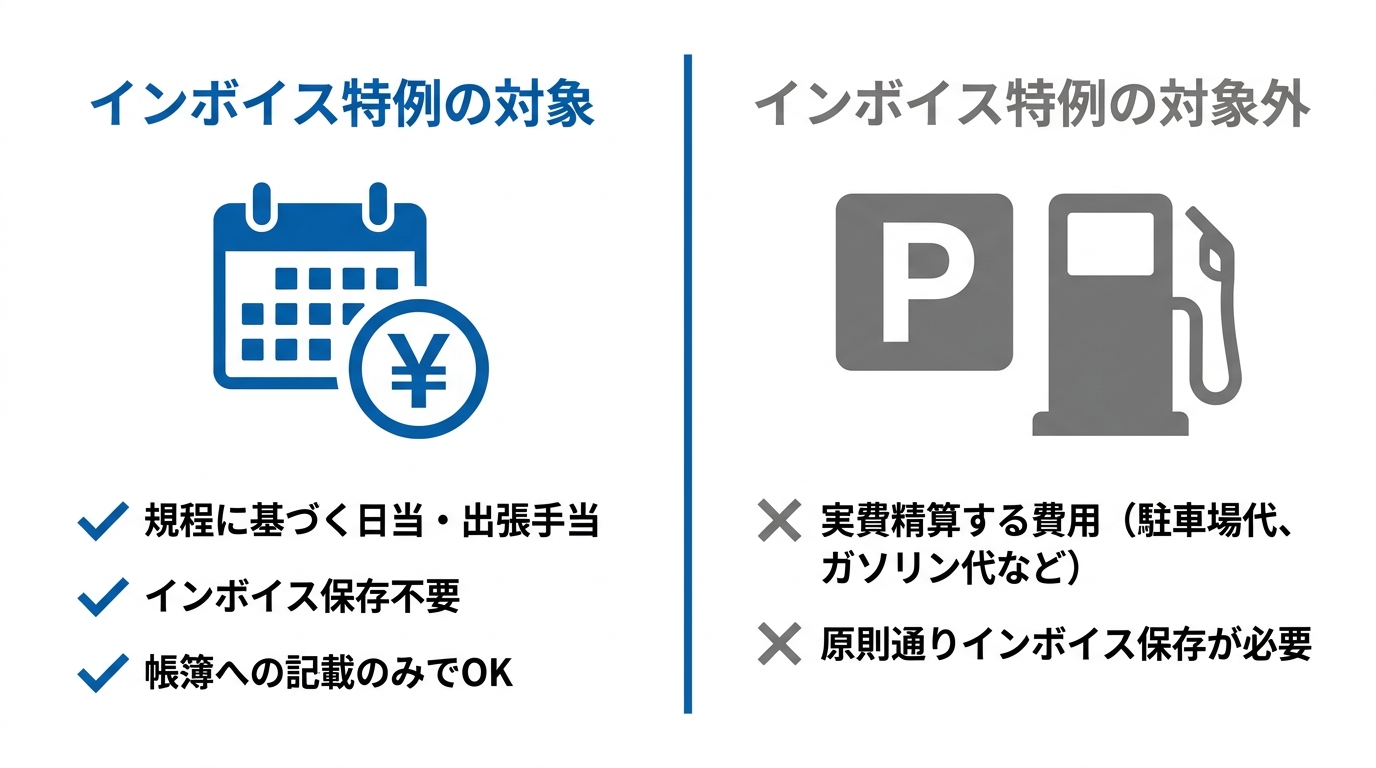
この特例は、出張旅費、宿泊費、日当などのうち、その旅行に通常必要と認められる部分の金額を対象とするものです。社員に対する支給には概算払だけでなく実費精算されるものも含まれるため、実費精算であっても、旅行に通常必要と認められる範囲の金額については、帳簿のみの保存で仕入税額控除が認められる場合があります。一方、会社が用務先へ直接対価を支払ったものと同視できる実費精算については、通常必要と認められる範囲かどうかにかかわらず、原則として帳簿および適格請求書等の保存により仕入税額控除を行うことになります。
参照:国税庁「適格請求書の交付義務が免除される取引(問103)」
ポイント4:個人名義契約の駐車場を法人が利用する場合
役員や従業員が個人名義で契約している月極駐車場を、社用車のために利用し、その費用を法人が負担しているケースは注意が必要です。
契約者が個人であるにもかかわらず、法人がその賃料を単純に支払い続けると、税務上、その役員や従業員に対する「給与」とみなされるリスクがあります。給与と認定された場合、法人側では源泉徴収義務が発生し、個人側では所得税・住民税の負担が増えることになります。
このようなリスクを避けるためには、以下のいずれかの対応が求められます。
- 契約名義を法人に切り替える。
- 法人と個人の間で正式な「賃貸借契約書」または「使用承諾書」を交わし、法人が個人に対して適正な賃料を支払う形にする。
特に同族会社などで安易に行われがちな処理ですが、税務調査で指摘されやすいポイントの一つです。コンプライアンスの観点からも、契約の実態と費用の負担者を一致させておくことが極めて重要です。
税理士に相談すべきケース
ここまで解説してきたように、駐車場代の経理処理では、契約形態、利用目的、消費税、インボイス対応など複数の論点を確認する必要があります。基本的な処理は社内ルールを整備することで対応可能ですが、中には専門的な判断を要するケースも存在します。以下のような場合は、自己判断で進めずに税理士に相談することをお勧めします。
- 勘定科目を年度の途中で変更したい場合
会計の「継続性の原則」から、勘定科目の変更には正当な理由が必要です。変更が税務申告に与える影響などを踏まえ、専門家のアドバイスを受けるのが賢明です。 - 個人事業主から法人成りした際の駐車場の扱い
個人契約の駐車場を法人に引き継ぐ際、資産計上や契約名義の変更など、適切な手続きが必要です。 - 税務調査で駐車場代について指摘された場合
過去の処理について税務署から指摘を受けた場合、その指摘が妥当なのか、どのように対応すべきか、専門的な知見が不可欠です。 - 契約内容が複雑で、初期費用の分類に迷う場合
保証金や礼金の性質が契約書上あいまいな場合など、法的な解釈も含めて税理士に相談するのが安全です。
クラウド会計ソフトの普及で日々の記帳は効率化できても、こうしたイレギュラーな取引の判断には、やはり専門家の知識と経験が役立ちます。
まとめ|駐車場代の経理は税理士にご相談を
今回は、駐車場代の勘定科目と経理処理について、網羅的に解説しました。最後に、本記事の要点を振り返ります。
- 駐車場代の勘定科目は「継続性(固定的か一時的か)」と「利用目的」の2軸で判断する。
- 月極駐車場は「地代家賃」、コインパーキングは「旅費交通費」が基本。
- 接待や研修目的の場合は「交際費」「研修費」など、目的に応じた科目を選択する。
- 月極契約の初期費用は、敷金(資産)、礼金(繰延資産or費用)、仲介手数料(費用)と性質に応じて正しく仕訳する。
- コインパーキングの領収書はインボイス(適格簡易請求書)の要件を満たしているか確認が必要。
- 出張旅費等の実費精算でも、旅行に通常必要と認められる範囲の金額については、インボイス特例の対象となる場合がある。
- 個人契約の駐車場代を法人が負担すると給与課税のリスクがある。
駐車場代は多くの企業で発生する経費ですが、その背後には会計・税務上の様々な論点が含まれています。日々の業務で判断に迷うことや、自社の経理体制に不安を感じることがあれば、それは専門家に相談する良い機会かもしれません。
久保税理士事務所では、日々の経理処理に関するご相談から、税務調査対策、経営全般のアドバイスまで、幅広くサポートしております。初回のご相談は無料ですので、まずはお気軽にお問い合わせください。複雑な経理処理は専門家に任せ、経営者や経理担当者の皆様が本来の業務に集中できる環境づくりをお手伝いいたします。初回相談の流れや対象業務については、無料相談のご案内をご覧ください。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
収入印紙の勘定科目は?購入・使用・在庫時の仕訳を解説
収入印紙の勘定科目は「租税公課」か「貯蔵品」
「印紙代」をどの勘定科目で仕訳すればよいか悩んだことはありませんか?契約書や受取書、証書、通帳などといった課税文書を作成した際に、それらにかかる税金である印紙代の会計処理は、他の経費と違っているため少し複雑に感じるかもしれません。
印紙代を納付するためには、郵便局や法務局、コンビニなどの取扱店で収入印紙(印紙代支払いのための証書)を購入して領収書や契約書などに貼付し、消印を押す必要があります。このときの収入印紙の購入費がそのまま印紙代となります。
印紙代の勘定科目は2種類に分けられ、収入印紙を購入した後にどのように扱うかによって使用する科目が異なります。結論として、収入印紙を購入してすぐに使う場合の勘定科目は「租税公課」、収入印紙を買い置きしておく場合の勘定科目は「貯蔵品」となります。
この記事では、この基本的な判断基準から、購入時・使用時・決算時の具体的な仕訳例、消費税の扱い、期末在庫の管理、貼り間違い時の対処法、さらにはコスト削減に繋がる電子契約まで、経理担当者が知っておくべき収入印紙の会計処理を徹底解説します。読了後には、自社での処理方針を明確にし、税理士へ確認すべき事項を切り分けられる状態を目指しましょう。日々の記帳代行業務の正確性を高める一助となれば幸いです。
まずは基本から!収入印紙の会計処理の考え方
具体的な仕訳方法を見る前に、その土台となる会計上の考え方を理解しておくことが重要です。なぜ「費用」と「資産」を使い分ける必要があるのか、その理由を知ることで、実務上の判断に自信が持てるようになります。
収入印紙は、印紙税法で定められた課税文書に貼付することで納税義務を果たすためのものです。そのため、会計上は「税金」として扱われます。どのような文書が課税対象となるかについては、国税庁のウェブサイトで確認できます。
参照:印紙税額の一覧表

原則:使用時に費用計上するのが会計の基本
会計には、「費用収益対応の原則」という非常に重要な考え方があります。これは、その期の収益に対応する費用だけを計上することで、企業の経営成績を正しく計算するためのルールです。
例えば、事務用品のコピー用紙を大量に購入した場合を考えてみましょう。購入した時点ですべてを費用として計上してしまうと、まだ使っていない分までその期の費用に含まれてしまいます。これでは、正確な利益計算ができません。
収入印紙もこれと同じです。購入した時点ではまだ「印紙税を支払う権利」という価値を持つ「資産」であり、実際に契約書などに貼り付けて使用した時点ではじめて「租税公課」という「費用」に変わるのです。そのため、未使用の収入印紙は「貯蔵品」という資産勘定で管理するのが会計上の大原則となります。これは、完成前の工事支出を資産として計上する建設仮勘定の考え方にも通じるものです。
例外:重要性が低い場合は購入時の費用計上も可能
原則は使用時の費用計上ですが、実務では購入時に費用として処理することも認められています。これは会計上の「重要性の原則」という考え方に基づきます。
「重要性の原則」とは、会計処理において、金額的な影響が小さく、企業の財政状態や経営成績の判断を誤らせる可能性がない項目については、簡便的な処理を認めるというものです。
収入印紙の場合、以下の条件を満たすのであれば、購入時に全額を「租税公課」として費用計上することが実務上認められています。
- 収入印紙の購入金額が、会社の経費全体から見てわずかである。
- 購入後、長期間保管されることなく、概ねすぐに使用される。
- 毎期、継続して同じ方法で会計処理を行っている。
この簡便的な処理は、日々の仕訳の手間を減らすメリットがありますが、決算時には未使用分を資産計上する必要がある点に注意が必要です。この判断が税務調査で問題にならないためには、上記条件を満たし、かつ継続して処理を行うことが重要です。正確な月次会計を行うためにも、自社の状況に合わせて適切な処理方法を選択することが求められます。
【ケース別】収入印紙の仕訳例を徹底解説
ここからは、実務で遭遇する3つの具体的なケースに分けて、収入印紙の仕訳例を解説します。自社の運用方法と照らし合わせながらご確認ください。
ケース1:購入してすぐに使う場合の仕訳(租税公課)
最もシンプルなケースです。契約書を作成するために200円の収入印紙を1枚購入し、その日のうちに貼り付けて使用した場合の仕訳です。
この場合、前述の「重要性の原則」を適用し、購入時に費用として計上します。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 200円 | 現金 | 200円 | 収入印紙代(〇〇契約書用) |
この方法は、ガソリン代の処理などと同様に、日常的に発生する少額な経費の管理を簡素化する際に用いられます。
ケース2:まとめて購入して保管する場合の仕訳(貯蔵品)
次に、会計の原則に則った方法です。将来の使用を見越して、複数の収入印紙(合計10,000円分)をまとめて購入し、在庫として保管する場合の仕訳を見ていきましょう。この方法は、2段階の処理が必要になります。
①購入時の仕訳
まず、購入時点では資産として計上します。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 貯蔵品 | 10,000円 | 現金 | 10,000円 | 収入印紙購入 |
②使用時の仕訳
その後、保管していた印紙の中から2,000円分を実際に使用した際に、資産(貯蔵品)を取り崩し、費用(租税公課)へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 2,000円 | 貯蔵品 | 2,000円 | 収入印紙使用(〇〇契約書用) |
この方法は、企業の財産状況と期間損益をより正確に把握できるため、会計上は最も望ましい処理と言えます。フランチャイズ加盟金のような初期投資の会計処理と考え方は似ており、支出の性質を正確に反映させることが重要です。

ケース3:決算時に未使用分を振り替える場合の仕訳
実務上、最も多く採用されているのがこの折衷案です。期中は簡便的に購入時に全額を費用(租税公課)として処理し、決算時に未使用分だけを資産(貯蔵品)に振り替える方法です。
①期中の購入時(例:合計50,000円分購入)
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 50,000円 | 現金 | 50,000円 | 収入印紙購入 |
②決算整理仕訳(例:期末在庫が15,000円分あった場合)
初めての法人決算でも重要な決算整理仕訳として、未使用分を費用から資産へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 貯蔵品 | 15,000円 | 租税公課 | 15,000円 | 収入印紙 未使用分振替 |
③翌期首の再振替仕訳
そして、新しい期が始まったら、前期末の決算整理仕訳の逆仕訳を行います。これにより、期首に在庫分が再び費用に戻され、期中の会計処理との整合性が保たれます。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 15,000円 | 貯蔵品 | 15,000円 | 収入印紙 期首再振替 |
この方法は、期中の手間を省きつつ、決算書には正確な資産・費用を計上できるため、多くの企業で採用されています。
経理担当者が押さえるべき4つの重要ポイント
仕訳方法と合わせて、実務で間違いやすい点や知っておくと有利になる4つの重要ポイントを解説します。
①消費税の扱い:購入場所で仕訳が変わる点に注意
収入印紙の購入は、消費税の観点から非常に特殊な取引です。どこで購入するかによって、消費税の扱いが異なります。
- 郵便局、法務局、コンビニなど:非課税取引
- 金券ショップなど:課税取引(課税仕入れ)
郵便局など一定の場所で行われる収入印紙の譲渡は、消費税法上、非課税取引とされています。一方、金券ショップでの購入は「物品(金券)の購入」とみなされるため、消費税の課税対象となります。
もし、金券ショップで額面200円の収入印紙を198円(税込)で購入した場合、仕訳は以下のようになります(税抜経理方式の場合)。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 180円 | 現金 | 198円 | 収入印紙代(金券ショップ) |
| 仮払消費税等 | 18円 |
金券ショップを利用すると購入費用が安くなる場合があります。また、課税仕入れに該当し、帳簿および適格請求書等の保存など仕入税額控除の要件を満たす場合には、消費税額を控除できることがあります。これは、YouTube収益のような特殊な取引における消費税の考え方と同様に、経理担当者として知っておきたい知識です。
②期末在庫の管理:未使用印紙の棚卸は必須
決算時に未使用の収入印紙を「貯蔵品」として資産計上するためには、期末時点で実際に手元にある印紙の種類と枚数を数える「現物棚卸」が不可欠です。
この棚卸作業を怠ると、費用が過大に計上され、利益が不当に少なく計算されてしまう恐れがあります。これは税務調査で指摘されやすいポイントの一つであり、正確な在庫管理は税務調査対策の基本となります。
日々の管理を効率化するために、「収入印紙管理簿」を作成することをお勧めします。管理簿には、少なくとも以下の項目を記録しておくと良いでしょう。
- 購入日、購入場所、額面、枚数
- 使用日、使用者、使用目的(契約書名など)
- 月末・期末残高
このような管理簿を整備しておくことで、棚卸作業がスムーズになるだけでなく、社内での不正利用防止にも繋がります。
③貼り間違いの対処法:「還付」と「交換」の違い
もし収入印紙を貼り間違えてしまった場合でも、諦める必要はありません。正しい手続きを踏めば、救済措置が用意されています。
1. 印紙税の還付
過大に印紙を貼ってしまった、課税文書でないものに貼ってしまったなどの理由で、納め過ぎた印紙税を返してもらう手続きです。手続きの窓口は「税務署」となります。
「印紙税過誤納確認申請書」を作成し、該当の文書を提示することで、後日、指定の口座に税金が還付されます。詳細は国税庁のウェブサイトで確認できます。
2. 収入印紙の交換
未使用で、汚染または損傷されていない収入印紙を、他の額面の収入印紙に交換してもらう制度です。手続きの窓口は「郵便局」です。
交換手数料は原則として1枚につき5円で、10円未満の収入印紙についてはその半額です。ただし、明らかに無効とされたもの(消印が押されているなど)は交換できません。
「還付」は税金そのものを取り戻す手続き、「交換」は印紙という物品を替える手続き、と覚えておくと分かりやすいでしょう。これは確定申告を間違えた場合の訂正方法と同様に、手続きの窓口と目的を正しく理解することが重要です。
④コスト削減の選択肢:電子契約なら印紙税は不要
最後に、会計処理の手間や印紙代そのものを根本から削減する方法として「電子契約」をご紹介します。
印紙税法では、課税対象は「紙の文書」の作成に限られています。そのため、PDFファイルなどでやり取りされる電子契約には、印紙税が課されません。これは、国税庁の見解でも明確に示されています。
電子契約システムを導入することで、以下のような多岐にわたるメリットが期待できます。
- 印紙税のコスト削減
- 印刷費、製本費、郵送費の削減
- 契約締結までの時間短縮
- 書類の保管スペース削減と管理の効率化
初期投資は必要ですが、長期的に見れば大幅なコスト削減と業務効率化に繋がる可能性があります。自社の契約業務の状況に合わせて、導入を検討する価値は十分にあるでしょう。導入にあたっては、会計ソフト対応との連携も視野に入れると、より一層の効率化が図れます。
自社の処理方針を決め、税理士に相談するタイミング
ここまで学んだ知識を元に、自社の方針を固め、必要に応じて専門家を活用することが大切です。最後に、社内で決めるべきことと、税理士に相談すべきケースを整理します。
自社で決めるべきこと:会計処理ルールの統一
まずは、自社の実態に合わせて、収入印紙の会計処理ルールを明確に定め、社内で統一することが重要です。
- 購入・管理方法の決定:都度購入か、まとめ買いか。管理簿を作成するか。
- 会計処理方法の選択:原則法(使用時に費用計上)か、期末一括振替法(購入時費用計上→期末振替)か。
どちらの方法を選択するにせよ、最も大切なのは「毎期、継続して同じ方法で処理する」ことです。これは会計の「継続性の原則」と呼ばれ、期間比較の信頼性を担保するために不可欠です。決定したルールは、経理を効率化するための社内マニュアルなどに明記しておくことをお勧めします。
税理士に相談すべきケースとは?
ご自身で方針を決定した上で、判断に迷う場合や税務リスクが懸念される場合には、専門家である税理士にご相談ください。特に、以下のようなケースでは、事前の相談が有効です。
- 自社で定めた会計処理ルールが、税務上問題ないか最終的な確認を受けたい。
- 契約金額が大きく、多額の印紙税の還付手続きを適切に進めたい。
- 電子契約システムの導入を検討しており、会計・税務面でのアドバイスが欲しい。
- 特殊な契約書を作成したが、そもそも印紙税が必要かどうかの判断に迷っている。
私たち専門家は、単に仕訳を代行するだけでなく、お客様が安心して事業に専念できるよう、会計・税務の両面から状況に応じた方針を共に考え、サポートします。当事務所では、無料相談も実施しておりますので、会計処理の方針でお悩みでしたら、どうぞお気軽にご連絡ください。
収入印紙の会計処理や経理全般でお困りではありませんか?
久保税理士事務所が、貴社の状況に合わせた経理体制の構築をサポートします。
会計処理に関するお問い合わせ
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
自動車税の勘定科目は?法人の仕訳と消費税区分を税理士が解説
自動車税の勘定科目は「租税公課」か「車両費」が基本
法人が自動車税(種別割)を支払った際の勘定科目は、「租税公課」または「車両費」のいずれかを使用するのが一般的です。どちらを選択しても税務上の問題はありませんが、それぞれの勘定科目が持つ意味合いを理解し、自社の経理方針に合った方を選択することが重要です。
- 租税公課: 国や地方公共団体に納める税金や、公共団体への会費などを処理するための勘定科目です。自動車税だけでなく、固定資産税や印紙税など、他の様々な税金もこの科目で一元管理したい場合に適しています。
- 車両費: ガソリン代、車検費用、自動車保険料など、車両の維持・管理にかかる費用全般を管理するための勘定科目です。自動車に関するコストをまとめて把握したい場合に便利です。
どちらを選ぶべきか迷うかもしれませんが、大切なのは一度決めた処理方法を安易に変更せず、継続して使用することです。これは会計における「継続性の原則」と呼ばれ、期間ごとの比較可能性を担保し、企業の財務状況を正しく把握するために不可欠なルールです。
税金の支払いは会社の資金繰りにも影響を与える重要な要素であり、適切な会計処理が求められます。このテーマの全体像については、法人決算の流れや必要書類で体系的に解説しています。
まずは整理!自動車に関連する4つの税金とその違い
「自動車税」と一口に言っても、自動車に関連する税金は複数存在し、それぞれ性質や納付のタイミングが異なります。この違いを理解することが、正しい会計処理の第一歩です。まずは主な4つの税金を整理しましょう。
| 税金の種類 | 課税対象 | 納税のタイミング | 納税先 |
|---|---|---|---|
| 自動車税(種別割) | 毎年4月1日時点の自動車の所有者 | 毎年1回(5月頃) | 都道府県 |
| 自動車税(環境性能割) | 自動車の取得 | 自動車の購入・登録時 | 都道府県 |
| 自動車重量税 | 自動車の重量など | 新車登録時・車検時 | 国 |
| 消費税 | 車両本体や付属品の購入、サービスの提供 | 購入・サービス利用時 | 国・地方 |
この記事で主に取り上げるのは、毎年納付する「自動車税(種別割)」ですが、車両購入時には他の税金も関わってきます。それぞれの税金が「いつ」「何に対して」かかるのかを把握しておくと、後の仕訳処理を理解しやすくなります。
【ケース別】自動車税の具体的な仕訳例と消費税区分
それでは、毎年5月頃に納付する自動車税(種別割)の具体的な仕訳方法を見ていきましょう。支払い方法によって仕訳が若干異なります。また、会計処理で非常に重要なポイントは、自動車税の消費税区分が「不課税」である点です。税金は商品やサービスの対価ではないため、消費税はかかりません。
適切な会計処理は、正確な月次会計の基礎となります。
支払い方法別の仕訳(現金・口座振替・クレジットカード)
ここでは、勘定科目を「租税公課」とし、税額36,000円を支払った場合の例を示します。
【現金で支払った場合】
金融機関やコンビニの窓口で現金納付した場合の仕訳です。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 36,000円 | 現金 | 36,000円 | 自動車税 |
【口座振替で支払った場合】
指定した法人口座から引き落とされた場合の仕訳です。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 36,000円 | 普通預金 | 36,000円 | 自動車税 |
【クレジットカードで支払った場合】
クレジットカードでの支払いは、決済日と実際の引落日が異なるため、2段階の仕訳が必要になります。これは、近年普及しているクラウド会計ソフトを利用していても注意が必要な点です。
<1. 納付手続き(決済)を行った日>
まだ口座から引き落とされていないため、「未払金」として処理します。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 租税公課 | 36,000円 | 未払金 | 36,000円 | 自動車税(XXカード) |
<2. 後日、口座から引き落とされた日>
未払金を精算する仕訳を行います。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 未払金 | 36,000円 | 普通預金 | 36,000円 | 自動車税(XXカード 〇月分) |
自動車税の還付金を受け取った場合の仕訳
年度の途中で車両を廃車にした場合など、払い過ぎた自動車税が還付されることがあります。この還付金は利益(雑収入)ではなく、単に納め過ぎた税金が戻ってきただけです。したがって、納付時とは逆の仕訳を行い、費用として計上した「租税公課」を減額します。
【還付金10,000円が普通預金に振り込まれた場合】
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 普通預金 | 10,000円 | 租税公課 | 10,000円 | 自動車税還付金 |
【要注意】車両購入時の税金の仕訳はここが違う
経理担当者が最も混乱しやすいのが、車両購入時の会計処理です。見積書には車両本体価格のほか、様々な税金や諸費用が記載されており、どれを資産(取得価額)に含め、どれを費用として処理すべきか、判断に迷う場面が多々あります。特にインボイス制度導入後は、各項目の消費税区分を正確に把握することがより一層重要になっています。
取得価額に含める費用・含めない費用の判断基準
車両の取得価額とは、その車両を事業で使える状態にするために直接かかった費用の合計額を指します。原則として、車両本体価格、オプション費用、納車費用などがこれにあたります。
しかし、税金の取り扱いには注意が必要です。車両購入時に支払う税金を取得価額に含めるかどうかについては、税務上、一定の取扱いが認められています。車両購入時に支払う税金や一部の諸費用は、本来は取得価額に含めるのが原則ですが、取得価額に含めずに支払った事業年度の費用(損金)として処理することが認められているのです。
具体的に費用処理できる項目を挙げると、以下のようになります。
- 自動車税(種別割・環境性能割)
- 自動車重量税
- 自賠責保険料
- 車庫証明や検査登録などの法定費用
実務上は、これらの項目を「租税公課」や「保険料」「支払手数料」といった費用科目で処理する方が、減価償却の計算がシンプルになるため一般的です。ただし、消費税の区分は、税金(不課税)、自賠責保険料(非課税)、代行手数料(課税)と項目ごとにバラバラのため、一つひとつ確認しながら仕訳を行う必要があります。そのため、見積書の項目ごとに消費税区分を確認して処理する必要があります。
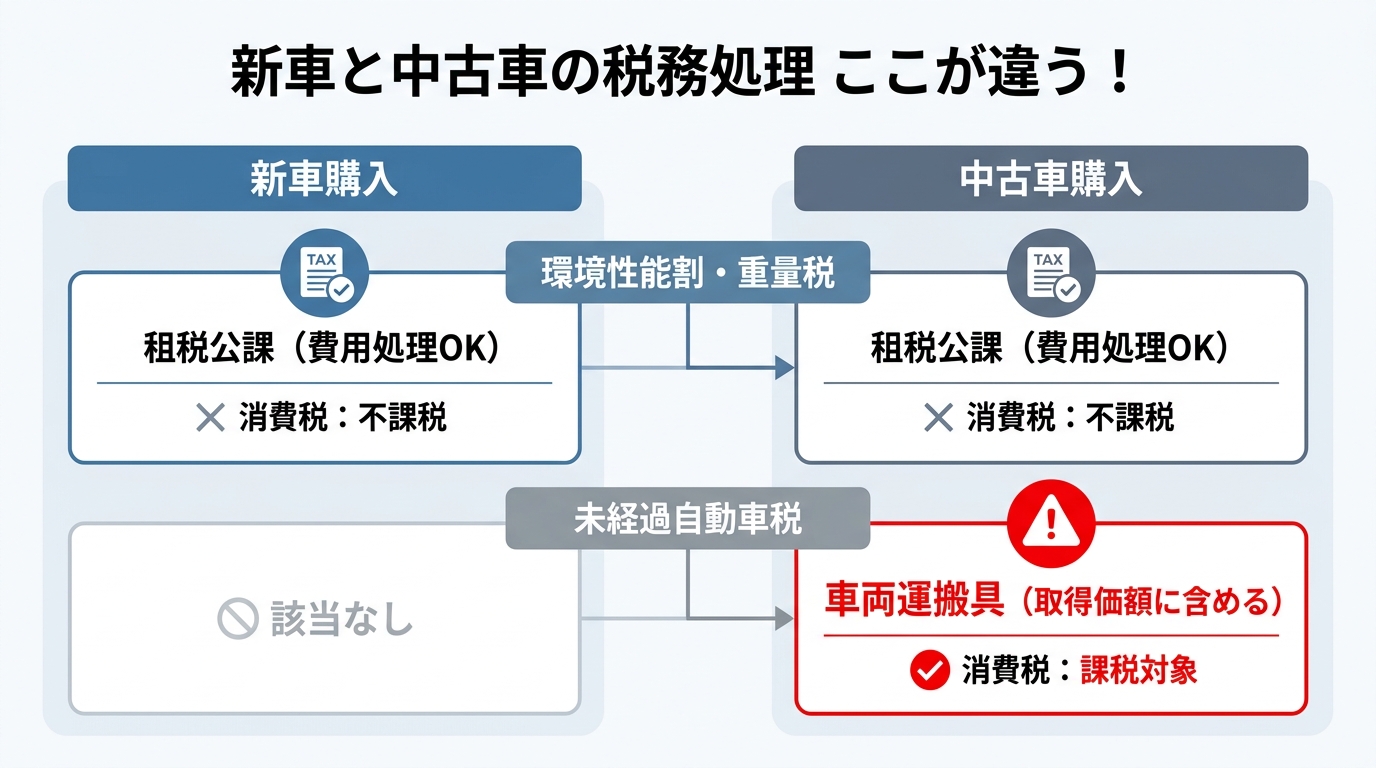
さらに、中古車を購入する際には、新車にはない特有の論点が登場します。それが「未経過自動車税」などの精算金です。これは税金の支払いではなく、前オーナーへの立替金の精算とみなされ、車両本体の価格の一部として取得価額に含めなければなりません。当然、消費税も課税対象となります。この違いを知らないと、税務調査で思わぬ指摘を受ける可能性があります。
新車購入時の仕訳例(環境性能割・重量税など)
新車購入時の見積書を基に、具体的な仕訳例を見てみましょう。ここでは、車両本体と諸費用をまとめて普通預金から支払ったと仮定します。
【見積内容】
- 車両本体価格:3,000,000円(消費税10%込)
- 環境性能割:50,000円(不課税)
- 自動車重量税:30,000円(不課税)
- 自賠責保険料:20,000円(非課税)
- 検査登録代行手数料:44,000円(消費税10%込)
- リサイクル預託金:15,000円(うち資金管理料金500円は課税)
【仕訳例】
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 車両運搬具 | 2,727,273円 | 普通預金 | 3,159,000円 | 車両本体価格 |
| 仮払消費税等 | 272,727円 | 車両本体価格(消費税) | ||
| 租税公課 | 80,000円 | 環境性能割、重量税 | ||
| 保険料 | 20,000円 | 自賠責保険料 | ||
| 支払手数料 | 40,455円 | 代行手数料、資金管理料金 | ||
| 仮払消費税等 | 4,045円 | 代行手数料、資金管理料金(消費税) | ||
| 預託金 | 14,500円 | リサイクル預託金 |
このように、一つの取引の中に資産、費用、そして複数の消費税区分(課税・非課税・不課税)が混在します。特に建設仮勘定などと同様に、資産計上と費用処理の判断が重要になります。
中古車購入時の仕訳例(未経過自動車税の注意点)
中古車購入時には、新車にはない「未経過自動車税相当額」という項目が登場することがあります。これは、年度の途中で所有者が変わるため、前所有者がすでに支払った自動車税のうち、買主が負担すべき期間分を精算するお金です。
ここで注意すべきは、この支払いは「税金そのもの」ではなく、「車両本体価格の一部」として扱われる点です。これは国税庁の質疑応答事例でも明確に示されています。
したがって、この「未経過自動車税相当額」は「租税公課」として費用処理することはできず、「車両運搬具」として資産計上し、減価償却の対象としなければなりません。また、車両価格の一部であるため、消費税の課税対象(課税仕入れ)となります。これを見落とすと、仕入税額控除の計算を誤る原因になります。
【未経過自動車税相当額20,000円(税抜)を支払った場合の仕訳】
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 車両運搬具 | 20,000円 | 普通預金 | 22,000円 | 未経過自動車税 |
| 仮払消費税等 | 2,000円 | 未経過自動車税(消費税) |
この論点は、税務調査でも確認されやすいポイントです。中古車を購入した際は、見積書や契約書の内容をよく確認し、適切に処理するよう心がけましょう。
実務で迷うポイントと注意点
日々の経理業務や、万が一の税務調査で指摘されやすい、応用的な論点についても確認しておきましょう。
役員などが私的利用する場合の按分(家事按分)
法人の所有する車両を、社長や役員が通勤や休日のレジャーなど、業務外の目的で利用するケースは少なくありません。このような場合、自動車税を含む車両関連費用(ガソリン代、保険料、減価償却費など)の全額を経費として計上することは認められません。
事業で使った割合と私的に使った割合を、合理的な基準(走行日報に基づく走行距離の割合など)で算出し、費用を按分する必要があります。この場合は、法人の業務利用分と役員等の私的利用分を合理的に区分して処理します。
もし按分をせず全額を費用計上していると、税務調査で私的利用分を指摘される可能性があります。その場合、私的利用分は役員に対する給与(役員報酬や役員賞与)とみなされ、法人側では損金不算入となり、役員個人にも所得税が課されるという二重のペナルティを受けるリスクがあります。車両の利用実態は、適切に管理・記録しておくことが重要です。
納税通知書と領収書(支払証明)の正しい保存方法
経費を計上するためには、その支払いを証明する証拠書類(証憑)の保存が法律で義務付けられています。
- 金融機関やコンビニで納付した場合: 領収印が押された「納税証明書(兼領収証書)」
- 口座振替の場合: 納税通知書と、引き落としが記帳された預金通帳
- クレジットカードやスマホ決済の場合: 納税サイトの支払完了画面のスクリーンショットや、カード会社の利用明細
これらの書類は、法人税法上、原則として7年間の保存が必要です。
また、2024年1月から本格施行された電子帳簿保存法により、電子データで受け取った証憑(例:納税サイトの支払完了画面)は、電子データのまま保存することが義務付けられました。紙で受け取った書類は紙のまま、データで受け取った書類はデータのまま、それぞれ定められたルールに従って保存しなければなりません。より具体的な手順については、電子帳簿保存法への対応方法をご覧ください。
まとめ:税理士に相談すべきケース
この記事では、法人の自動車税に関する勘定科目と仕訳方法について、基本的な考え方から車両購入時や私的利用といった応用的な論点まで解説しました。
要点をまとめると以下の通りです。
- 毎年の自動車税の勘定科目は「租税公課」または「車両費」で、消費税は不課税。
- 車両購入時の税金は、取得価額に含めず費用処理が可能。
- 中古車購入時の「未経過自動車税相当額」は税金ではなく車両価格の一部。取得価額に含め、消費税も課税される。
- 役員などが私的利用する場合は、合理的な基準での家事按分が必要。
- 納税の証拠となる領収証等は原則7年間、欠損金が生じた事業年度などは10年間保存する義務がある。
これらの基本を押さえることで、多くのケースには対応できるはずです。しかし、高額な車両を購入した場合や、複数の車両の利用実態が複雑な場合、あるいは中古車の売買で特殊な契約を結んだ場合など、判断に迷う状況も出てくるでしょう。
会計処理や税務の判断を誤ると、後日の税務調査で追徴税額や加算税などが発生する可能性があります。少しでも不安を感じる点があれば、自己判断で進めてしまう前に、専門家である税理士に相談することで、個別事情に応じた判断がしやすくなります。
当事務所では、企業の状況に合わせた経理処理のアドバイスを行っております。初回のご相談は無料ですので、お気軽にお問い合わせください。詳しくは無料相談の詳細のページもご覧ください。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
建設仮勘定と未成工事支出金の違いとは?消費税処理を税理士が解説
はじめに
会社の経理処理において、建物の建設、設備工事、内装工事、機械装置の製作などに関する支出が発生した場合、「建設仮勘定」や「未成工事支出金」といった勘定科目を使用することがあります。
どちらも、完成前の支出を一時的に資産として計上する勘定科目であるため、経理上は似ているように見えます。しかし、実際には使用する会社の立場や目的、完成後の振替先、消費税の処理方法に違いがあります。
特に建設業、不動産業、製造業、設備投資を行う法人では、これらの勘定科目の使い分けを誤ると、決算書の表示が不適切になるだけでなく、消費税申告にも影響を及ぼす可能性があります。
本記事では、「建設仮勘定」と「未成工事支出金」の違い、消費税の基本的な取扱い、経理処理で注意すべきポイントについて、税理士の視点から分かりやすく解説します。
(さらに…)福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
福岡で税理士を探すなら?税理士費用の相場と失敗しない選び方
はじめに
会社を設立したばかりの経営者、個人事業から法人化を検討している方、あるいは現在の税理士との契約を見直したいと考えている方にとって、「税理士費用はいくらが妥当なのか」という問題は非常に重要です。
税理士費用は、毎月発生する顧問料だけでなく、決算申告料、記帳代行料、年末調整、税務調査対応など、依頼する業務の範囲によって大きく変わります。料金体系をよく確認しないまま契約してしまうと、「思っていたより高かった」「どこまで相談してよいのかわからない」「追加料金が発生して不安になった」といった不満につながることもあります。
一方で、税理士費用は単なるコストではありません。適切な税理士と顧問契約を結ぶことで、税務申告の正確性を高めるだけでなく、節税、資金繰り、融資、経営判断、税務調査への備えなど、会社経営における重要な支援を受けることができます。
本記事では、税理士費用の一般的な相場、契約形態ごとの違い、費用を抑える方法、そして失敗しない税理士選びのポイントについて詳しく解説します。税理士との契約を検討している方は、いきなり契約するのではなく、まずは無料相談を活用し、自社に必要なサポート内容と料金の妥当性を確認することをおすすめします。
(さらに…)福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
決算書を見直して会社を強くする|顧問税理士への無料相談で確認すべきこと
はじめに
会社経営において、「信用」は非常に重要な経営資源です。
どれだけ優れた商品やサービスを提供していても、銀行から資金調達ができなければ設備投資や人材採用のタイミングを逃してしまうことがあります。また、取引先から信用を得られなければ、大口取引や継続契約につながらない可能性もあります。
では、銀行や取引先、投資家は、会社の信用力をどのように判断しているのでしょうか。
経営者の人柄でしょうか。
会社の知名度でしょうか。
創業年数の長さでしょうか。
売上規模の大きさでしょうか。
もちろん、これらも一定の判断材料にはなります。しかし、金融機関や取引先が会社の実態を判断する際に、最も重視する資料のひとつが「決算書」です。
決算書は、会社の一年間の経営成績と財政状態を表す重要な資料です。いわば、会社の通知表であり、健康診断書でもあります。
どれだけ経営者が「当社は順調です」「利益は出ています」「資金繰りに問題はありません」と説明しても、決算書の内容がそれを裏付けていなければ、外部からの信用を得ることは難しくなります。
一方で、決算書の内容が整っており、利益構造や財務体質が明確であれば、銀行融資、補助金申請、取引先との与信審査、事業拡大の場面において有利に働くことがあります。
ただし、多くの中小企業では、決算書を「税金を計算するための書類」とだけ考えてしまいがちです。確かに、法人税や消費税の申告には決算書が必要です。しかし、決算書の本来の役割はそれだけではありません。
決算書は、経営判断の土台となる資料です。
決算書を読めるようになることで、会社の強みと弱み、資金繰りの危険信号、利益率の変化、借入余力、将来投資の余地などを把握することができます。
本記事では、経営者が最低限押さえておきたい決算書の読み方について、貸借対照表、損益計算書、キャッシュフロー計算書の3つを中心に解説します。
また、決算書を単なる申告書類で終わらせず、銀行評価や経営改善に活かすためには、顧問税理士との継続的な連携が重要です。決算書の見方や資金繰り、融資対策、節税と財務改善のバランスに不安がある場合は、早い段階で顧問税理士への無料相談を活用することをおすすめします。
(さらに…)福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
銀行は決算書のどこを見る?融資を受けやすい会社にするための決算書の見方
はじめに
会社を経営していると、資金繰りの悩みは避けて通れません。
売上が順調に伸びていても、入金までに時間がかかる業種では、手元資金が不足することがあります。建設業、製造業、卸売業などでは、売上が発生してから実際に現金が入金されるまで数か月かかることも珍しくありません。
また、事業を拡大するためには、人材採用、設備投資、広告宣伝、在庫確保、システム導入など、先に資金が必要になる場面も多くあります。
このようなとき、重要になるのが銀行融資です。
銀行から融資を受けることは、会社の成長にとって非常に大切な資金調達手段です。しかし、銀行は単に「お金が必要だから」という理由だけで融資をしてくれるわけではありません。
銀行が最も重視するのは、会社に返済能力があるかどうかです。
その返済能力を判断するために、銀行が確認する最も重要な資料が決算書です。
決算書は、税務署に提出するためだけの書類ではありません。銀行から見れば、その会社の信用力、財務体質、収益力、返済能力を判断するための重要な資料です。
本記事では、新人経営者の方にも分かりやすいように、銀行が決算書のどこを見ているのか、融資審査で重視されるポイントは何か、そして日頃からどのような決算書づくりを意識すべきかについて詳しく解説します。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。