法人経理
利息の勘定科目とは?受取/支払利息・源泉税の仕訳を解説
利息の仕訳は3つの基本ポイントで整理できる
法人の経理業務において、預金利息の入金や借入金の返済など、利息に関する処理は日常的に発生します。しかし、「受取利息から源泉税が引かれているが、どう仕訳すればいいのか」「この手数料は支払利息で合っているだろうか」といった疑問や不安を感じている担当者の方も少なくないでしょう。
利息の会計処理は一見複雑に思えますが、実は3つのシンプルなポイントで整理することが可能です。
- 収益か費用か:「受取利息」なのか「支払利息」なのか
- 源泉税の有無:税金が天引きされているか、その場合の処理方法
- いつの期間に対応するか:決算をまたぐ場合の「未収」「未払」の考え方
この記事では、これらのポイントに沿って、利息に関する勘定科目と仕訳方法を体系的に解説します。特に、法人の経理担当者が最もつまずきやすい預金利息の源泉徴収税の扱いに焦点を当て、具体的な計算方法から仕訳例までを詳しくご紹介します。この記事を最後までお読みいただくことで、利息に関する会計処理への理解が深まり、自信を持って日々の業務や決算作業に取り組めるようになるはずです。なお、正確な会計処理は、企業の健全な財務状況を把握するための月次会計の基礎となります。
まずは基本から!受取利息と支払利息の考え方
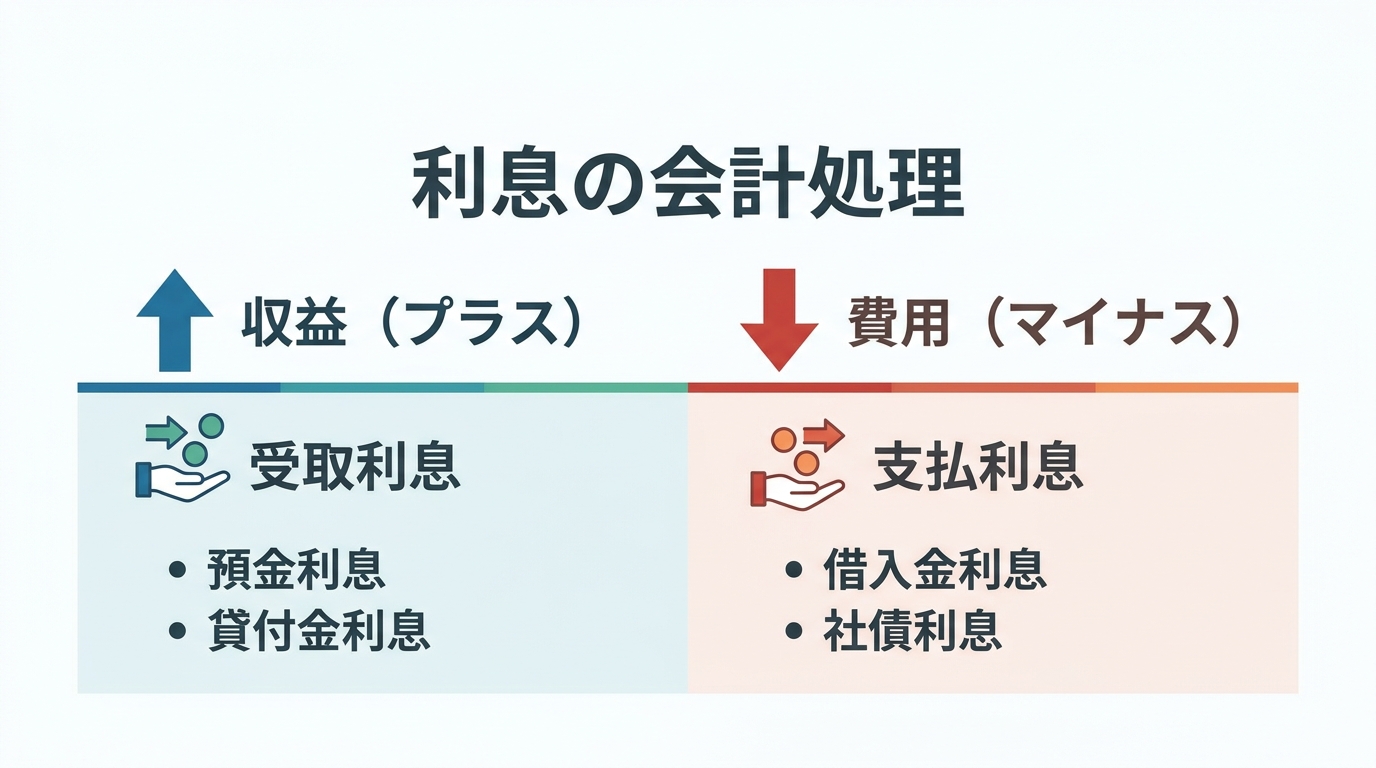
利息の仕訳を理解する第一歩は、「受取利息」と「支払利息」という2つの勘定科目の性質を正しく把握することです。これらはそれぞれ、会社の収益と費用に対応します。また、利息は消費税法上「非課税取引」に分類されるため、仕訳では課税取引として処理せず、会計ソフト上も非課税区分として整理します。この点は、インボイス制度における課税取引とは異なる点を押さえておきましょう。
収益となる「受取利息」の勘定科目と具体例
「受取利息」は、会社が保有する資金を金融機関に預けたり、他者に貸し付けたりした際に受け取る対価であり、会計上は「営業外収益」に分類されます。これは、会社の主たる営業活動(商品の販売やサービスの提供など)以外から経常的に得られる収益を意味します。
【受取利息の具体例】
- 普通預金や定期預金の利息
- 取引先や関連会社への貸付金に対する利息
- 社債や国債などの有価証券から生じる利息(受取配当金とは区別されます)
これらの入金があった場合、「受取利息」という勘定科目を使って収益として計上します。
費用となる「支払利息」の勘定科目と具体例
一方、「支払利息」は、事業資金を金融機関などから借り入れた際に支払う対価であり、会計上は「営業外費用」に分類されます。これは、主に資金調達といった財務活動に関連して発生する費用です。
【支払利息の具体例】
- 銀行などの金融機関からの借入金に対する利息
- 社債を発行した場合の利息
- 手形を期日前に現金化する際の割引料
ここで非常に重要な注意点があります。借入金の返済を行う際、返済額には「元本部分」と「利息部分」が含まれています。このうち、費用として計上できるのは「利息部分」のみです。「元本部分」は負債の減少であり、費用ではありません。この区別を誤ると費用を過大に計上してしまい、会社の利益を不正確に計算してしまうため、金融機関からの返済予定表などを確認し、正確に仕訳することが求められます。こうした正確な費用管理は、銀行融資を受けやすい決算書を作成する上でも不可欠です。
【法人の最重要ポイント】預金利息の源泉税、どう処理する?
法人の経理担当者が最も頭を悩ませるのが、預金利息から天引きされている税金、すなわち源泉徴収税の扱いです。通帳には税引後の金額しか記帳されないため、これをそのまま収益として計上してよいのか迷うケースが後を絶ちません。ここでは、その正しい処理方法を順を追って解説します。
なぜ税金が引かれる?源泉徴収の仕組み
法人が金融機関から受け取る預金利息からは、現在、国税として所得税および復興特別所得税の合計15.315%が源泉徴収されます。このうち、国税である合計15.315%は、法人が納めるべき法人税の「前払い」という位置づけになります。
つまり、天引きされた税金は、決算時に確定した法人税額から差し引くことができるのです。この制度を「所得税額控除」と呼びます。この控除を正しく受けるためには、会社が「いくら税金を前払いしたのか」そして「本来の利息収入はいくらだったのか」を会計帳簿に正確に記録しておく必要があります。これが、次に説明する「割り戻し計算」と「総額主義」による仕訳が重要となる理由です。
通帳の入金額から税引前利息を復元する計算方法
通帳に記載された税引後の入金額から、税引前の本来の利息額と源泉徴収された税額を算出する計算を「割り戻し計算」や「復元計算」と呼びます。
法人の預金利息については、2016年1月1日以後、地方税利子割5%の特別徴収は廃止されています。そのため、現在の会計処理では、源泉徴収された国税15.315%を法人税等の前払いとして整理します。
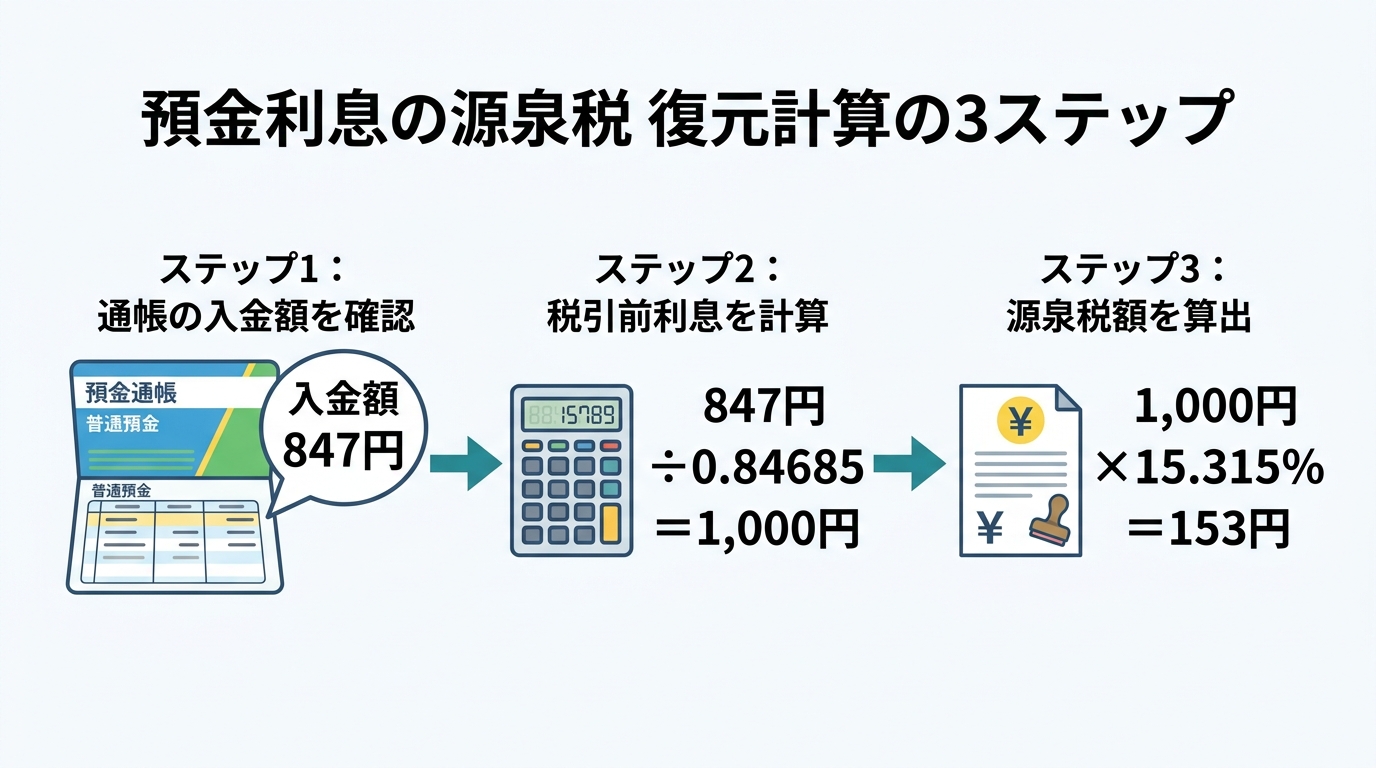
したがって、入金額は税引前利息から国税(15.315%)が引かれた金額、つまり元の利息の84.685%(100% – 15.315%)に相当します。ここから、以下の計算式で税引前の利息額を算出できます。
税引前利息 = 通帳の入金額 ÷ 0.84685
【計算例】
普通預金に利息が847円入金された場合
- 税引前利息の計算
847円 ÷ 0.84685 = 1,000.17…円 ≒ 1,000円 - 源泉徴収された国税の計算
1,000円 × 15.315% = 153円(小数点以下切り捨て)
この計算により、本来の受取利息は1,000円であり、そこから153円の税金が前払いとして天引きされたことが分かります。なお、計算上1円程度の端数誤差が生じることがありますが、その場合は金融機関から送付される「利息計算書」などの通知書に記載された金額を正としてください。
原則は「総額主義」!正しい仕訳例
割り戻し計算で算出した金額に基づき、会計処理を行います。会計の原則は、収益と費用・税金を相殺せずにそれぞれ全額を計上する「総額主義」です。
上記の例(税引前利息1,000円、源泉徴収税額153円、手取額847円)で仕訳を行うと、以下のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 847円 | 受取利息 | 1,000円 |
| 法人税、住民税及び事業税 | 153円 |
※源泉徴収税額の勘定科目は、「租税公課」や「仮払法人税等」を使用する会社もあります。
この仕訳により、正しい収益額(1,000円)が計上され、かつ前払いした税金(153円)が費用(または資産)として記録されます。この記録があることで、法人決算時に所得税額控除の適用を漏れなく受けることができるのです。
一方で、入金額をそのまま収益とする「純額主義」(借方:普通預金 847円 / 貸方:受取利息 847円)という簡便的な方法もありますが、これでは前払いした税額が帳簿に残らず、所得税額控除を受けられなくなるため、結果的に納税額が増えてしまう可能性があります。初めての法人決算などでは特に注意が必要です。
利息の源泉徴収に関するより詳細な情報は、国税庁の利子所得に関する解説もご参照ください。
ケース別・利息に関する仕訳と実務ポイント
ここからは、受取利息以外にも実務でよく発生する、利息関連のさまざまなケースについて、具体的な仕訳と注意点を解説します。これらの処理を誤ると、税務調査で指摘を受ける可能性もあるため、正確に理解しておきましょう。
借入金を返済したときの仕訳(元本と利息の区別)
金融機関から融資を受けている場合、毎月の返済額には元本と利息が含まれています。前述の通り、これらは会計上まったく性質が異なるため、明確に区別して仕訳しなければなりません。
【仕訳例】
借入金の返済として、普通預金から100,000円が引き落とされた。内訳は元本返済が95,000円、支払利息が5,000円だった。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 長期借入金 | 95,000円 | 普通預金 | 100,000円 |
| 支払利息 | 5,000円 |
この仕訳により、負債である「長期借入金」が95,000円減少し、費用である「支払利息」が5,000円発生したことが記録されます。もし全額を支払利息として処理してしまうと、利益を不当に圧縮することになり、銀行融資の審査などにも悪影響を及ぼす可能性があります。
これは利息?借入時の「支払手数料」との違い
融資を受ける際には、利息とは別に信用保証料や事務手数料といった諸費用が発生することがあります。これらは「支払利息」とは区別して処理する必要があります。
信用保証料のように一定の保証期間にわたって役務提供を受ける費用は、原則として前払費用または長期前払費用として資産計上し、保証期間に応じて費用化します。一方、融資事務手数料は契約内容や金額、会社の会計方針に応じて、支払時の費用処理または期間配分を検討します。
ただし、支払った日から1年以内に提供を受ける役務に係る短期前払費用について、継続して支払時に費用処理している場合は、支払時の損金算入が認められることがあります。どちらの処理を選択するかは、金額の大きさや会社の経理方針によって判断しますが、誤った処理は税務上のリスクを伴うため、慎重な検討が必要です。特にフランチャイズの加盟金など、初期費用が多額になるケースでは注意が求められます。
役員借入金の利息、払うべき?税務上の注意点
中小企業では、社長などの役員が会社に資金を貸し付ける「役員借入金」が発生することがよくあります。この場合、会社から役員へ利息を支払うべきかという問題が生じます。
結論から言うと、利息を支払わなくても(無利息でも)税務上は特に問題ありません。
もし利息を支払う場合は、以下の2点に注意が必要です。
- 適正な利率の設定:市場の金利とかけ離れた高い利率を設定すると、その差額が役員への臨時賞与(役員賞与)とみなされ、法人税法上、損金(費用)として認められない可能性があります。
- 個人側の申告・源泉徴収の確認:居住者である役員個人が受け取る非営業用貸金の利子は、原則として雑所得として個人側で申告が必要になる場合があります。一方、役員が非居住者である場合などは、貸付金利子について源泉徴収が必要となることがあるため、支払先の居住者区分を確認します。
役員借入金の利息設定は、役員報酬の金額設定とも関連し、会社の資金繰りや税負担に影響を与えるため、慎重な判断が求められます。
この判断、大丈夫?税理士に相談すべきケースとは
この記事で解説した基本的な利息の処理は、日常業務の中で対応できる場面が多いでしょう。しかし、中には自己判断が難しく、税務上のリスクを伴うケースも存在します。以下のような状況に当てはまる場合は、安易に処理を進める前に、専門家である税理士に相談することをお勧めします。
- 多額の融資手数料(信用保証料など)の会計処理方法に迷う場合
- 親子会社や関連会社など、グループ企業間での貸付金利息の利率設定
- 所得税額控除を適用するための法人税申告書の作成
- 外貨預金の利息やデリバティブ取引など、特殊な金融取引に関する処理
- 過去の利息処理に誤りを発見し、修正申告が必要になる可能性がある場合
特に、税法の解釈が関わる部分や、将来の税額に大きく影響する可能性のある判断については、専門家の視点からのアドバイスが不可欠です。私たち博多区にある久保税理士事務所では、こうした経理・税務に関する具体的なお悩みについて、無料相談を通じてサポートしております。
「この処理で本当に合っているか不安」「自社の場合はどう考えれば良いのか」といった疑問をお持ちでしたら、どうぞお気軽にご連絡ください。専門家として、貴社の状況に合わせた対応策をご提案いたします。

福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
固定資産税の勘定科目と仕訳|未払計上・按分・納付時期を解説
固定資産税の勘定科目は「租税公課」|3つの経費計上タイミング
事業用の土地や建物、機械装置などを所有している法人にとって、固定資産税の納付は避けて通れない業務です。納税通知書が届いた際、多くの経理担当者が最初に悩むのが「どの勘定科目で、いつ経費にすれば良いのか」という点ではないでしょうか。
結論から申し上げますと、固定資産税の勘定科目は「租税公課」で処理するのが一般的です。これは、国や地方公共団体に納める税金や公的な負担金を経費として計上するための勘定科目であり、固定資産税の他にも収入印紙代や不動産取得税などが含まれます。
ただし、会計処理の選択肢は一つではありません。より重要なのは、「いつ費用として計上するか」というタイミングです。税務上、以下の3つのタイミングでの損金算入(経費計上)が認められています。
- ① 市町村から納税通知書が届いた日(賦課決定日)
- ② 各納期の開始日
- ③ 実際に納付した日
どの方法を選択しても税務上は問題ありませんが、一度採用した処理方法は、特別な理由がない限り継続して適用することが求められます(継続性の原則)。それぞれの方法にはメリット・デメリットがあり、企業の経理方針や決算業務の進め方によって最適な選択は異なります。例えば、期末の利益予測の精度を高め、計画的な節税対策を行いたいのであれば、賦課決定日に全額を未払計上する方法が合理的です。まずはこの3つの選択肢があるという全体像を把握し、自社に合った方法を見つけていきましょう。
どの方法を選ぶべき?損金算入時期の考え方と選択のポイント
固定資産税をいつ損金算入するかは、企業の任意で選択できます。これは、法人税法基本通達9-5-1において、固定資産税のような「賦課課税方式」の租税は、「その賦課決定のあった日の属する事業年度」の損金に算入することが原則とされつつ、各納期の開始日や実際に納付した日に損金算入することも認められているためです。
では、自社にとってどの方法が最適なのでしょうか。それぞれのメリット・デメリットを比較し、選択のポイントを解説します。

| 損金算入のタイミング | メリット | デメリット | こんな企業におすすめ |
|---|---|---|---|
| ① 賦課決定日 | ・年税額が確定した時点で費用計上するため、期間損益を正確に把握できる・決算日前に費用が確定し、利益予測や節税対策が立てやすい | ・未払金を計上し、納付時に消し込む管理が必要になる・資金の支出と費用の計上時期がずれる | ・正確な月次決算を行いたい企業・計画的な経営管理を重視する企業 |
| ② 各納期の開始日 | ・納付すべき税額が具体的に確定したタイミングで費用計上できる | ・実務上、この方法を採用するメリットは少なく、管理が煩雑になりがち | – |
| ③ 実際に納付した日 | ・仕訳がシンプルで、経理処理が最も簡単・現金の支出と費用の計上タイミングが一致する | ・納付が翌期にまたがる場合、当期の費用として計上されないため、期間損益が不正確になる・決算間際に利益が確定するため、節税対策が後手に回りやすい | ・経理業務の簡素化を最優先したい企業・設立間もない小規模な企業 |
どの方法を選択するかは、自社の経理体制や経営管理のレベルに合わせて判断することが重要です。一度決めた方法は継続して適用する必要があるため、安易な変更は認められません。将来的な事業拡大なども見据え、慎重に選択しましょう。
【仕訳例】固定資産税の具体的な会計処理をパターン別に解説
法人が固定資産税を会計処理する場合、勘定科目は「租税公課」を用いるのが一般的です。もちろん、管理会計上の目的で他の科目名(例:「固定資産税」)を独自に設定することも可能ですが、税務申告書を作成する上では、最終的に租税公課として集計されることになります。
固定資産税の仕訳は、前述の通り「いつ経費処理するか」によって方法が異なります。ここでは、年間税額120万円(各納期で30万円ずつ納付)と仮定して、具体的な仕訳例を3つのパターンで見ていきましょう。
1. 納付した都度、費用計上する場合(納付日基準)
最もシンプルなのが、実際に税金を納付した日に費用として計上する方法です。現金主義的な考え方で、経理処理の手間を最小限に抑えたい場合に適しています。例えば、自動車税など他の税金もこの基準で処理している企業が多いでしょう。
【一括で全額納付した場合】
第1期の納付期限に、年税額120万円を全額納付した場合の仕訳です。
| 借方 | 貸方 |
|---|---|
| 租税公課 1,200,000円 | 現金預金 1,200,000円 |
【4回に分割して納付した場合】
各納期(例:6月、9月、12月、翌年2月)に30万円ずつ納付する際の仕訳です。納付の都度、同じ仕訳を計上します。
| 借方 | 貸方 |
|---|---|
| 租税公課 300,000円 | 現金預金 300,000円 |
この方法のデメリットは、決算期をまたいで納付する場合、当期に対応する税額の一部が翌期の費用になってしまい、正確な期間損益を把握できない点です。
2. 納税通知書が届いた日に全額費用計上する場合(賦課決定日基準)
より正確な期間損益計算を重視する場合に採用されるのが、納税通知書が届いた日(賦課決定日)に年税額の全額を費用計上する方法です。発生主義の会計原則に近く、月次決算の精度を高めたい企業に適しています。
【納税通知書が届いた日の仕訳】
納税通知書により年税額120万円が確定した時点で、全額を費用(租税公課)として計上し、同額を負債(未払金)として処理します。
| 借方 | 貸方 |
|---|---|
| 租税公課 1,200,000円 | 未払金 1,200,000円 |
【各納期に納付した日の仕訳】
その後、各納期に30万円を納付する都度、計上していた未払金を取り崩します。
| 借方 | 貸方 |
|---|---|
| 未払金 300,000円 | 現金預金 300,000円 |
この方法により、実際の納付時期にかかわらず、その事業年度に対応する固定資産税の全額を費用として計上できます。これにより、法人決算を締める前に正確な利益を把握でき、効果的な節税対策を検討する時間を確保しやすくなります。
3. 決算時に未払分のみ費用計上する場合
実務上、上記の2つを組み合わせた折衷案もよく用いられます。期中は納付の都度費用を計上し(納付日基準)、決算整理仕訳で当期に帰属する未払分を追加で費用計上する方法です。
例えば、3月決算の法人が、納税通知書(年税額120万円)を受け取り、第3期分まで(合計90万円)は納付済み、第4期分(30万円、納期は翌年2月だが未納)の状況を考えます。期中の仕訳は納付日基準で行っているため、決算時点では90万円しか費用計上されていません。
【決算整理仕訳】
決算日に、未納付の第4期分30万円を費用として追加計上します。
| 借方 | 貸方 |
|---|---|
| 租税公課 300,000円 | 未払金 300,000円 |
【翌期首の再振替仕訳】
そして、翌期の期首にこの決算整理仕訳の逆仕訳(再振替仕訳)を行います。これにより、翌期に第4期分を支払った際に通常通り「租税公課/現金預金」として仕訳しても、二重計上されるのを防ぎます。
| 借方 | 貸方 |
|---|---|
| 未払金 300,000円 | 租税公課 300,000円 |
この方法は、日々の経理業務の簡便性を保ちつつ、決算では正確な期間損益計算を実現できるため、多くの企業にとって実用的な選択肢と言えるでしょう。月次会計の精度と業務効率のバランスを取りたい場合に適しています。
経理担当者が迷いやすい3つの応用論点
基本的な仕訳を理解した上で、実務ではさらに判断に迷うケースが出てきます。ここでは、特に経理担当者がつまずきやすい3つの応用的な論点について、専門家の視点から明確な指針を示します。

1. 事業用と私用が混在する場合の「家事按分」
代表者の自宅を事務所として登記している法人や、個人事業主から法人成りした直後などで、建物や土地の所有者が個人名義のまま事業に使っているケースがあります。個人事業主の場合は、固定資産税のうち事業で使用している部分だけを必要経費に算入でき、この計算を「家事按分」と呼びます。一方、法人が代表者等の個人名義資産を事業で使用する場合は、固定資産税を法人の租税公課として按分計上するのではなく、賃貸借契約に基づく賃借料等として処理するか、個人負担分を役員貸付金・役員給与等として処理するかを検討します。
按分の際には、客観的で合理的な基準を用いることが重要です。税務調査で指摘を受けないためにも、以下のような基準で事業利用割合を算出します。
- 床面積の割合:自宅兼事務所の場合、総床面積に対する事業用スペース(事務所部屋、倉庫など)の面積の割合で按分する方法が最も一般的です。
- 使用時間の割合:特定の部屋を事業と私用で時間によって使い分けている場合などは、1日のうち事業で使用している時間の割合で按分することも考えられます。
【計算例と仕訳例】
年間の固定資産税が20万円、総床面積100㎡のうち事業用スペースが40㎡(事業割合40%)の場合。
- 経費計上額:200,000円 × 40% = 80,000円
- 私用部分:200,000円 – 80,000円 = 120,000円
この場合、法人が個人の税金を立て替えて支払ったと考え、私用部分は「立替金」や「役員貸付金」として処理します。
| 借方 | 貸方 |
|---|---|
| 地代家賃 80,000円 役員貸付金 120,000円 | 現金預金 200,000円 |
按分計算の根拠となる図面や、使用時間を記録した業務日報などは、税務調査に備えて必ず保管しておくようにしてください。これは社用車の私的利用がある場合の自動車税の按分などでも同様の考え方です。
2. 不動産売買時の「固定資産税精算金」の処理
年度の途中で事業用の不動産を売買した際には、売主と買主の間でその年度の固定資産税を日割りで精算するのが商慣習となっています。この時に授受される「固定資産税精算金」は、税金の納付そのものではなく、不動産の売買代金の一部として扱われる点に注意が必要です。

したがって、この精算金の勘定科目は「租税公課」ではありません。
- 買主側の処理:支払った精算金は、不動産の取得価額に含めます。土地と建物に分けて精算している場合は、それぞれ「土地」「建物」の勘定科目に上乗せします。
- 売主側の処理:受け取った精算金は、不動産の譲渡収入に含めます。仕訳上は「固定資産売却益」または「固定資産売却損」を計算する際に考慮されます。
【買主側の仕訳例】
建物5,000万円、土地3,000万円の不動産を購入し、固定資産税精算金として50万円(建物分20万円、土地分30万円)を支払った場合。
| 借方 | 貸方 |
|---|---|
| 建物 50,200,000円 土地 30,300,000円 | 現金預金 80,500,000円 |
さらに重要なポイントとして、固定資産税精算金は不動産の譲渡対価の一部として扱われるため、売主が消費税の課税事業者として事業用建物を譲渡する場合、建物部分に対応する精算金は消費税の課税対象となります(土地部分は非課税)。インボイス制度下で仕入税額控除を行う場合は、売主が適格請求書発行事業者であるか、契約書・請求書で土地・建物および消費税額が合理的に区分されているかを確認しましょう。
3. 「償却資産申告」との違いと注意点
経理担当者が混同しやすいのが、「固定資産税(土地・家屋)」と「固定資産税(償却資産)」の違いです。これらは同じ固定資産税という名称ですが、課税の仕組みが根本的に異なります。
- 固定資産税(土地・家屋):登記情報などに基づき、市町村が税額を計算して通知してくる「賦課課税方式」です。納税者は通知された金額を納付します。
- 固定資産税(償却資産):事業用の機械、器具備品、構築物などの償却資産について、納税者が毎年1月1日時点の所有状況を市町村等に申告し、その申告や調査に基づいて市町村等が価格や税額を決定して納税通知書を交付する「賦課課税方式」です。申告期限は原則として1月31日です。
この違いを理解していないと、償却資産の申告漏れが発生するリスクがあります。特に注意すべきは、法人税の計算と償却資産税の計算では、資産の評価方法や特例の適用が異なる場合がある点です。
例えば、租税特別措置法上の「中小企業者等の少額減価償却資産の特例」により、令和8年4月1日以後に取得等する資産は40万円未満、同日前に取得等した資産は30万円未満について、一定の要件のもと取得時に全額損金算入できますが、償却資産税の申告対象からは原則として除外されません。この資産を申告から漏らしてしまうと、本来納めるべき税金を納付していないことになり、後日、過年度分と延滞金を合わせて追徴される可能性があります。建設中の資産を管理する建設仮勘定なども、完成・事業供用開始後は申告対象となるため注意が必要です。
適切な資産管理と税務申告のためには、この二つの制度の違いを正しく理解しておくことが不可欠です。
判断に迷ったら税理士へ|相談すべきケースと準備すべきこと
固定資産税の会計処理は、基本的なルールさえ押さえればご自身で対応可能な部分も多いです。しかし、中には専門的な判断を要するケースや、誤った処理が将来の税務リスクに繋がりかねない場面も存在します。
【自己判断で進めても良いケース】
- 既に顧問税理士と経理処理の方針(損金算入時期など)が決まっており、それに従って毎年同様の処理を行う場合。
- 事業専用の資産にかかる固定資産税で、按分計算や売買などの特殊な取引がない場合。
【税理士に相談すべきケース】
- 初めて固定資産税の処理を行うため、どの損金算入時期を選択すべきか迷っている場合。
- 自宅兼事務所など、家事按分の計算が必要で、合理的な按分比率を決定したい場合。
- 年度の途中で不動産を売買し、固定資産税精算金の処理に不安がある場合。
- 償却資産の申告対象となる資産がどれか、申告内容が正しいかを確認したい場合。
税理士に相談する際は、以下の資料を事前に準備しておくと、話がスムーズに進みます。
- 固定資産税・都市計画税 納税通知書(課税明細書を含む)
- 不動産売買契約書(不動産を売買した場合)
- 固定資産台帳
- 過去の法人税申告書
固定資産税の処理は、一度ルールを決めてしまえば毎年の業務は比較的シンプルです。しかし、その最初のルール作りや、イレギュラーな取引が発生した際の判断は、会社の財務状況や税務リスクに直接影響します。少しでも不安や疑問があれば、専門家の意見を聞くことが賢明な判断と言えるでしょう。福岡市博多区にある久保税理士事務所では、初回のご相談は無料で承っておりますので、お気軽にご連絡ください。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
協賛金の勘定科目は広告宣伝費?寄附金?税務上の判断基準を解説
協賛金の勘定科目は「支出の目的」で決まる!4つの選択肢と判断基準
地域のお祭りや取引先のイベントなどで「協賛金」を支払った際、「この支出はどの勘定科目で処理すれば良いのだろう?」と迷われた経験はないでしょうか。実は、会計上「協賛金」という勘定科目は存在しません。その支出が持つ目的によって、「広告宣伝費」「交際費」「寄附金」「諸会費」の4つのいずれかに分類されるのが原則です。
そして、この分類を決定づける最も重要な判断基準が「対価性(見返り)の有無」と「支出の相手」です。この2つの軸で考えることで、複雑に見える協賛金の経理処理も、明確な根拠を持って判断できるようになります。
この記事では、協賛金の勘定科目を正しく選択するための具体的な判断基準から、税務調査で指摘されないための証拠書類の保存方法、さらにはインボイス制度への対応まで、税理士の視点から分かりやすく解説します。この記事を読めば、自信を持って協賛金の会計処理を進められるようになるでしょう。
企業の税務や経営に関する全体像については、税務顧問のサービス内容で体系的に解説していますので、併せてご参照ください。
判断の最重要ポイントは「対価性」の有無
協賛金の勘定科目を分ける上で、最も重要な概念が「対価性」です。これは税務上の判断における大原則であり、消費税の扱いにも直結するため、最初にしっかりと理解しておきましょう。
「対価性がある」とは、協賛金を支払うことによって、企業名や商品ロゴの掲載、会場での社名アナウンス、ウェブサイトへのバナー掲載といった、明確な広告宣伝サービスという「見返り」を受けることを指します。この場合、支出はサービスの対価として扱われます。
一方で「対価性がない」とは、そうした直接的な見返りを期待せず、純粋な社会貢献や地域貢献を目的とする寄付、あるいは特定の取引先との良好な関係を維持するために行われる支出を指します。この場合、支出は事業上の対価を伴わないものと見なされます。
この「対価性」の有無こそが、「広告宣伝費」と「寄附金・交際費」を分ける決定的な境界線です。そして、対価性があれば原則として消費税の課税対象(課税仕入れ)となり、なければ不課税(対象外)となる、極めて重要なポイントなのです。
【一覧表】勘定科目ごとの税務上の取り扱い早わかり
協賛金に関連する4つの勘定科目が、法人税と消費税においてどのように扱われるのか、一覧表で確認してみましょう。どの科目を選択するかによって、損金にできる金額や消費税の納税額に影響が出ることを整理できます。
| 勘定科目 | 支出の目的 | 法人税(損金算入) | 消費税(課税区分) |
|---|---|---|---|
| 広告宣伝費 | 不特定多数への宣伝・PR | 全額損金算入OK | 課税仕入れ |
| 交際費 | 特定の取引先との関係維持 | 損金算入に上限あり | 内容により課税仕入れまたは不課税 |
| 寄附金 | 見返りを求めない社会貢献など | 損金算入に上限あり | 不課税(対象外) |
| 諸会費 | 所属団体への会費的な支払い | 原則、全額損金算入OK | 原則、不課税(対象外) |
このように、同じ「協賛金」という名目の支出でも、勘定科目の選択一つで税務上の取り扱いは大きく異なります。特に、広告宣伝費と交際費では、損金算入の可否や消費税の扱いに大きな違いがあるため、慎重な判断が求められます。
【事例別】協賛金の勘定科目4パターンと税込仕訳例
それでは、前章で整理した4つの勘定科目について、それぞれどのようなケースが該当するのか、具体的な事例と仕訳例(税込経理方式)を交えて詳しく見ていきましょう。ご自身の状況と照らし合わせながらご確認ください。
1. 広告宣伝費:不特定多数へのPR効果がある場合
協賛金が「広告宣伝費」として認められるのは、不特定多数の人々に対する企業の宣伝やPR効果が明確にある場合です。支出に対して、広告という明確な「対価」を受け取っている点がポイントになります。
【具体例】
- 地域のお祭りのパンフレットやウェブサイトに、企業名やロゴが掲載される。
- 花火大会のプログラムに広告を掲載し、会場で企業名がアナウンスされる。
- 地域のスポーツイベントに協賛し、会場の看板にロゴが掲示される。
これらの支出は、広告サービスの対価として支払われるため、消費税の課税対象(課税仕入れ)となります。
【仕訳例】
地域のお祭りに協賛し、パンフレットに広告を掲載してもらうために55,000円(うち消費税5,000円)を普通預金から支払った。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 広告宣伝費 | 55,000 | 普通預金 | 55,000 |
2. 交際費:特定の取引先との関係維持が目的の場合
協賛金が「交際費」に分類されるのは、特定の事業関係者(得意先、仕入先など)との関係を円滑にし、将来の取引を有利に進めることを目的として支出される場合です。不特定多数への宣伝効果ではなく、特定の相手への接待や贈答に近い性質を持ちます。
【具体例】
- 主要な取引先が主催するゴルフコンペへの協賛。
- 得意先の創立記念パーティーへのお祝い金としての協賛。
- 取引先の業界団体が開催する懇親会への資金提供。
これらの協賛金が、直接的なサービスの対価ではなく金銭の提供にとどまる場合、消費税は不課税(対象外)となります。ただし、交際費であっても、贈答品の購入代金や接待のための飲食代などは課税仕入れとなる場合があります。また、法人税法上、交際費の損金算入には上限額(資本金1億円以下の中小企業の場合は年間800万円までなど)が設けられている点も、全額損金となる広告宣伝費との大きな違いです。
寄附金・広告宣伝費・交際費は、支出の相手方と目的によって正しく区分する必要があります。特に交際費は税務上の上限額や細かなルールがあるため、領収書の保存や参加人数の記録を徹底し、適正な経理処理を心がけましょう。
【仕訳例】
主要取引先である株式会社△△が主催するゴルフコンペに協賛金として30,000円を現金で支払った。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 交際費 | 30,000 | 現金 | 30,000 |
3. 寄附金:見返りを求めない社会貢献などの場合
協賛金が「寄附金」となるのは、事業とは直接的な関係がなく、見返りを一切求めずに行われる支出です。社会貢献や地域貢献といった公益性の高い目的で支払われる場合がこれに該当します。
【具体例】
- 認定NPO法人や公益財団法人への活動資金の寄付。
- 地域の神社仏閣へのお祭りへの寄進やお守り代、玉串料など。
- 大規模災害に対する義援金。
これらの支出には対価性がないため、消費税は不課税となります。また、交際費と同様に法人税法上の損金算入には上限額が設けられており、その計算は資本金の額や所得金額に基づいて行われるため、注意が必要です。
【仕訳例】
地域の緑化活動を行うNPO法人に、活動支援金として100,000円を普通預金から振り込んだ。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 寄附金 | 100,000 | 普通預金 | 100,000 |
4. 諸会費:所属団体への会費的な支払いの場合
これは少し特殊なケースですが、事業に関連して所属している団体(商工会議所、同業者組合など)に対し、通常の会費とは別にイベント運営などのために支払う負担金は「諸会費」として処理することがあります。
【具体例】
- 所属する同業者組合が主催する業界イベントへの運営負担金。
- 商工会議所の周年事業に対する協力金。
ポイントは、その支出が団体の通常の業務運営のために使われる「会費」としての性質を持つかどうかです。この場合、特定の対価性がないため消費税は原則として不課税となります。ただし、その団体から受けるサービス(会報への広告掲載など)に明確な対価性があると判断されれば、広告宣伝費として課税対象になる場合もあり、実態に応じた判断が重要です。例えば、フランチャイズのロイヤリティのように、明確な役務提供の対価と判断されるものは課税対象となります。
【仕訳例】
所属する〇〇協同組合のイベント運営負担金として20,000円を現金で支払った。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 諸会費 | 20,000 | 現金 | 20,000 |
税務調査で慌てない!協賛金の証拠書類と保存のポイント
協賛金の経理処理で最も重要なのは、「なぜ、その勘定科目で処理したのか」を客観的な証拠で説明できる状態にしておくことです。税務調査において、調査官は支出の実態を厳しくチェックします。特に、全額損金算入が可能な「広告宣伝費」として処理した協賛金は、本当に宣伝効果があったのか、実態は交際費や寄附金ではないのか、という視点で重点的に確認される傾向にあります。将来の税務リスクを回避するために、適切な証拠書類(エビデンス)を必ず保存しておきましょう。

広告宣伝費と主張するための必須書類
協賛金を「広告宣伝費」として処理する場合は、その支出に明確な「対価性」があったことを証明する必要があります。単なる領収書だけでは不十分です。以下の書類をセットで保存し、広告宣伝活動の実態を証明できるようにしておきましょう。
- 協賛の依頼状、申込書、契約書など: どのような条件(広告のサイズ、掲載場所、料金など)で協賛したのかがわかる書類。
- 広告が掲載された成果物(実物): 社名が掲載されたパンフレット、プログラム、チラシなどの実物を保管します。
- ウェブサイト掲載の証拠: 企業名やロゴが掲載されたウェブサイトのスクリーンショットや、URLの記録。
- 現地の写真: 会場に設置された看板、のぼり、ポスターなどを撮影した写真。
これらの書類は、「不特定多数への宣伝効果があった」ことの直接的な証拠となります。書類の保存は、電子帳簿保存法の要件にも注意しながら適切に行いましょう。
交際費・寄附金の場合に記録しておくべき情報
協賛金を「交際費」や「寄附金」として処理した場合も、その支出が正当なものであることを示す記録が必要です。これにより、使途不明金と疑われるリスクを減らすことができます。
- 交際費の場合:
領収書や振込明細書に加え、その裏面などに以下の情報をメモしておきましょう。- 支出先の相手方(会社名・団体名・担当者名など)
- 支出年月日
- 支出金額
- 支出の目的(例:「株式会社△△ 創立10周年記念パーティー協賛」など)
- 寄附金の場合:
寄付先の活動内容がわかる資料(パンフレットやウェブサイトのコピー)や、寄付金の使途が明記された礼状、受領書などを保管しておくことが望ましいです。
こうした記録は、税務調査の際に、経理処理の根拠を説明するための重要な資料になります。
【インボイス制度】協賛金の支払先が免税事業者の場合の注意点
2023年10月から始まったインボイス制度は、協賛金の支払い実務にも影響を及ぼします。特に、支払先がインボイスを発行できない免税事業者(例えば、地域の任意団体や小規模なイベント実行委員会など)である場合に注意が必要です。これは多くの経理担当者が直面する新しい課題と言えるでしょう。
広告宣伝費でも仕入税額控除ができないケースとは?
原則として、対価性のある協賛金(広告宣伝費)に含まれる消費税は、仕入税額控除の対象となり、納める消費税額から差し引くことができます。しかし、インボイス制度開始後は、この仕入税額控除の適用を受けるために、支払先から「適格請求書(インボイス)」を交付してもらい、保存することが必要になりました。
地域のお祭りやイベントを主催する団体は、法人格のない任意団体であったり、課税売上高が1,000万円以下の免税事業者であったりすることが少なくありません。こうした団体はインボイス発行事業者として登録していないため、インボイスを交付できません。その結果、協賛金を支払う側は、たとえそれが広告宣伝費に該当するものであっても、原則として消費税の仕入税額控除が受けられなくなってしまいます。これは、駐車場代など他の経費でも同様に起こりうる問題です。
一定割合を控除できる「経過措置」を理解しよう
インボイスがなくても、急激な税負担の増加を緩和するための「経過措置」が設けられています。支払先が免税事業者である場合でも、以下の期間中は、支払った消費税額の一定割合を仕入税額控除の対象とすることが可能です。
- 2026年9月30日まで: 支払った消費税相当額の80%を控除可能
- 2026年10月1日から2028年9月30日まで: 仕入税額相当額の70%を控除可能
- 2028年10月1日から2030年9月30日まで: 仕入税額相当額の50%を控除可能
- 2030年10月1日から2031年9月30日まで: 仕入税額相当額の30%を控除可能
この経過措置の適用を受けるためには、通常の請求書等の保存に加え、帳簿に「経過措置の適用を受ける課税仕入れ」である旨を記載し、取引時期に応じた控除割合で処理する必要があります。
詳細な計算方法については、国税庁のウェブサイトもご参照ください。
参照:インボイス制度の経過措置における控除額の計算方法
協賛金の勘定科目で迷ったら?税理士に相談すべきタイミング
ここまで協賛金の勘定科目の判断基準や注意点について解説してきましたが、実務では判断に迷うグレーなケースも少なくありません。安易な自己判断は、将来の税務調査で思わぬ指摘を受けるリスクにつながる可能性があります。適切な顧問税理士に相談し、リスクを未然に防ぐことが賢明です。
自己判断に注意!こんなケースは専門家に相談を
以下のようなケースでは、経理処理を行う前に税理士へ相談することを強くお勧めします。
- 支出額が社会通念上、高額である場合(数十万円以上など): 金額が大きいほど、税務調査で否認された場合の影響も大きくなります。
- 広告効果が曖昧で、広告宣伝費か交際費か判断に迷う場合: 例えば、取引先への協賛で、パンフレットに小さく社名が載るだけのケースなど。
- 海外の団体への協賛金など、国際取引が絡む場合: 日本の税法だけでなく、租税条約などが関係する可能性があります。
- 協賛の見返りとして、イベントの招待券や優待券など金銭以外のものを受け取った場合: 受け取った利益の評価や処理が複雑になることがあります。
これらのケースでは、税務上のリスクを正確に評価し、最適な処理方法を選択するために専門的な知識が不可欠です。場合によっては、セカンドオピニオンを求めることも有効でしょう。
税理士への相談時に準備しておくとスムーズな情報
実際に税理士に相談する際には、以下の情報を事前に整理しておくと、話がスムーズに進み、より的確なアドバイスを受けられます。
- 協賛を依頼された経緯がわかる資料: 依頼状や企画書、メールのやり取りなど。
- 支出の目的: なぜ、その協賛金を支払うことにしたのか。
- 具体的な見返りの内容がわかる資料: 広告掲載案、パンフレットの見本、契約書など。
- 支出先の団体の概要がわかるもの: 団体のウェブサイトや活動内容がわかる資料。
協賛金の処理は、一つひとつの事実認定が非常に重要です。判断に迷った時、不安を感じた時は、ぜひ私たちのような専門家をご活用ください。博多区でたくさんの税務処理に携わってきた久保税理士事務所では、お客様の状況を丁寧にお伺いし、税務上の根拠を確認したうえで処理方針をご提案いたします。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。
ガソリン代の勘定科目は?車両費・旅費交通費の使い分けを解説
ガソリン代の勘定科目に絶対の正解はない【結論】
会社の経理処理において、営業車や役員車にかかるガソリン代は、どの勘定科目で処理すべきか迷うことが多い費用のひとつです。結論から申し上げますと、ガソリン代の勘定科目に「これが唯一の正解」というものはありません。
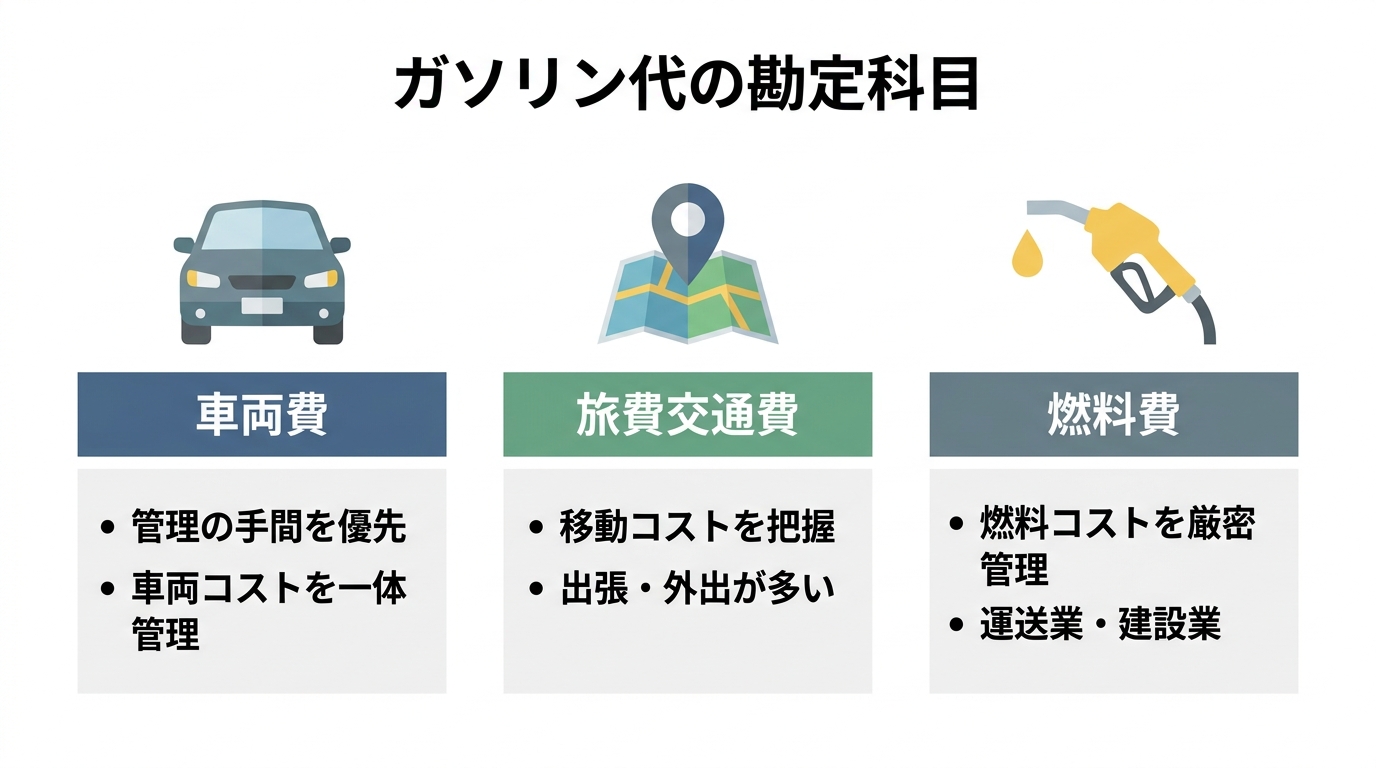
一般的に、「車両費」「旅費交通費」「燃料費」のいずれかを選択して処理します。どの勘定科目を使っても、会計上・税務上のルールから外れることはありませんので、まずはご安心ください。
しかし、ここで最も重要なのは「一度決めた勘定科目を、正当な理由なく変更せずに継続して使用する」という会計の基本原則、「継続性の原則」を守ることです。毎年、気分で勘定科目を変更してしまうと、期間比較ができなくなり、経営分析の精度が著しく低下してしまいます。たとえば、ある年は「車両費」、次の年は「旅費交通費」で処理すると、車両関連のコストが正確に把握できなくなります。
したがって、論点は「どの科目が正しいか」ではなく、「自社の管理目的や実態に最も合った科目はどれか」を考え、社内でルールを統一することにあります。この記事では、貴社が最適な勘定科目を選択し、自信を持って経理処理を進められるよう、具体的な判断基準から実務上の注意点までを専門家の視点で詳しく解説していきます。会計処理の基本である月次決算の精度を高めるためにも、日々の取引を正しく記録することが重要です。
自社に最適な勘定科目は?3つの判断基準で選ぶ
ガソリン代の勘定科目を選ぶ際には、自社が「何を管理したいのか」という目的を明確にすることが重要です。ここでは、実務でよく使われる3つの勘定科目について、それぞれのメリット・デメリットと、どのような企業に適しているかを解説します。ぜひ、貴社の状況と照らし合わせながらお読みください。
①車両関連費をまとめて管理したいなら「車両費」
「車両費」は、ガソリン代のほか、車検代、自動車保険料、修理費、自動車税、駐車場代など、車両の維持・管理にかかる費用全般をまとめて計上するための勘定科目です。
メリット:
車両に関するコストを一元管理できるため、経理処理が非常にシンプルになります。「この車1台に年間でいくらかかっているか」を大まかに把握したい場合に便利です。特に、社用車の台数が比較的少ない中小企業にとっては、管理の手間を削減できる最も現実的な選択肢と言えるでしょう。
デメリット:
様々な費用が混在するため、ガソリン代だけの増減や、修理費だけの推移といった詳細な分析がしにくくなります。燃料価格の変動がコストに与える影響を細かく見たい場合には不向きです。
【仕訳例】社用車に現金でガソリンを5,500円給油した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 車両費 | 5,500円 | 現金 | 5,500円 |
②移動コストとして管理したいなら「旅費交通費」
「旅費交通費」は、役員や従業員が業務で移動するためにかかった費用を計上する勘定科目です。電車代、バス代、航空券代、出張時の宿泊費などと同じ区分でガソリン代を管理します。
メリット:
「移動」という目的で発生したコストをまとめて把握できるため、営業活動や出張にかかる総費用を分析しやすくなります。営業担当者が多く、日々の外出や遠方への出張が頻繁に発生する企業に適しています。車両のメンテナンス費用(車両費)と、純粋な移動コスト(旅費交通費)を分けて管理したい場合にも有効です。
デメリット:
電車代など他の交通費と合算されるため、ガソリン代だけの金額を把握することが難しくなります。また、車両の維持費は別途「車両費」で計上することになるため、車両関連の費用が複数の科目に分散する可能性があります。
【仕訳例】従業員が立て替えたガソリン代6,600円を現金で精算した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 6,600円 | 現金 | 6,600円 |
③燃料コストを厳密に管理したいなら「燃料費」
「燃料費」は、その名の通り、ガソリン、軽油、灯油といった燃料の購入費用専門の勘定科目です。車両費や旅費交通費とは独立させて、燃料コストだけを抽出して管理します。
メリット:
燃料コストの動向を非常に正確に把握できます。原油価格の変動が会社の損益に与える影響を詳細に分析したい場合に最適です。特に、運送業や建設業のように、事業活動に占める燃料費の割合が大きく、その管理が経営の重要指標となる業種で採用されることが多いです。こうした業種では、適切な原価管理が利益確保の鍵となります。
デメリット:
勘定科目が一つ増えるため、管理の手間は若干増加します。燃料費の重要性がそれほど高くない企業にとっては、かえって経理処理が煩雑になる可能性があります。
このように、どの勘定科目を選ぶかは、会社の業種や規模、そして経理に何を求めるかによって異なります。例えば、顧客への紹介手数料を「支払手数料」で処理するか「交際費」で処理するかを検討するのと同様に、費用の性質と管理目的に基づいて判断することが大切です。
【重要】ガソリンと軽油の税務処理の違い
ガソリン代の経理処理において、経理担当者が最も注意すべき、そして間違えやすいのが「軽油」の扱いです。ガソリンと軽油では、税金の構造が異なり、これが消費税の計算に直接影響します。この違いを理解せずに処理すると、仕入税額控除の金額を誤り、税務調査で指摘されるリスクが高まります。
具体的には、以下の違いがあります。
- ガソリン代: 本体価格にガソリン税などが含まれ、その合計額全体に消費税がかかります。
- 軽油代: 本体価格に「軽油引取税」が含まれる場合があります。軽油引取税相当額が請求書・領収証等で明らかにされ、会計上も明確に区分されている場合には、その部分は消費税の課税対象に含めずに処理します。
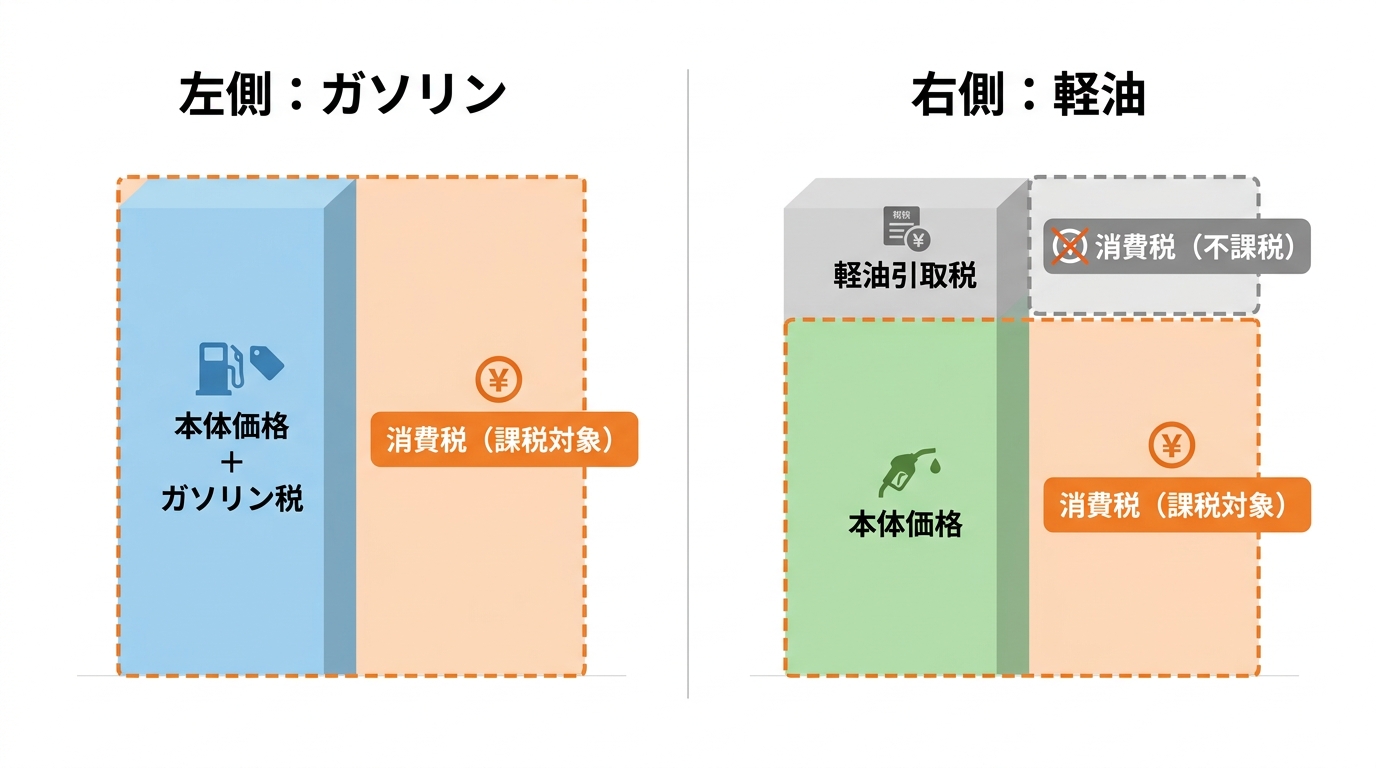
軽油のレシートに軽油引取税が区分して記載されている場合があります。仕訳を行う際は、軽油引取税相当額が請求書・領収証等で明らかにされ、会計上も明確に区分できる場合に、その部分を消費税の課税対象から除外して処理します。この処理を怠ると、消費税を過大に控除(つまり、納める税金が少なくなる)してしまい、後から追徴課税される可能性があります。
国税庁のウェブサイトでも、軽油引取税などが消費税の課税対象とならない個別消費税として例示されています。
参照: 個別消費税の消費税上の取扱い
仕訳例:ガソリン代を支払った場合(税込経理)
法人カードでガソリン代11,000円(うち消費税1,000円)を支払った場合の仕訳は以下のようになります。この際、インボイス制度に対応した適格簡易請求書(レシート)を受け取り、登録番号や税率ごとの消費税額が記載されているかを確認することが重要です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 車両費 | 11,000円 | 未払金 | 11,000円 |
仕訳例:軽油代を支払った場合(税込経理)
法人カードで軽油代10,000円を支払ったとします。レシートの内訳が「本体価格6,000円、軽油引取税3,210円、消費税790円」だった場合の仕訳です。ポイントは、軽油引取税相当額が請求書・領収証等で明らかにされ、会計上も明確に区分できる場合に、その部分を消費税の対象外として処理することです。
会計ソフトでは、同じ「車両費」でも、課税仕入れの行と不課税の行に分けて入力する必要があります。軽油引取税を「租税公課」として別計上する方法も認められていますが、実務上は車両費の不課税取引として処理する方がシンプルでしょう。これは、例えば建設仮勘定と未成工事支出金のように、費用の性質に応じて勘定科目を使い分ける考え方と共通しています。
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 車両費 | 6,790円 | 未払金 | 10,000円 | 課税対象分 |
| 車両費 | 3,210円 | 不課税(軽油引取税) |
法人カード・ETC利用時の経理実務ポイント
多くの企業では、ガソリン代の支払いに法人カードやETCカードを利用しているかと思います。これらは経費精算を効率化する便利なツールですが、経理処理においてはいくつか押さえておくべきポイントがあります。特に会計ソフトと連携させることで、月次決算をスムーズに進めることができます。
法人カード明細とレシートの突合・管理
法人カードでガソリン代を支払った場合、経理担当者はカードの利用明細と、実際に給油した従業員から提出されるレシート(適格簡易請求書)を突合して管理する必要があります。
注意すべきは、クレジットカードの利用明細だけでは、インボイス制度における仕入税額控除の要件を満たせないという点です。必ず、給油時に受け取ったレシートを保存しなければなりません。従業員には、レシートを漏れなく提出するよう徹底させましょう。
また、回収したレシートは電子帳簿保存法の要件を満たす形でスキャナ保存やデータ保存を行うことで、ペーパーレス化と管理コストの削減につながります。
ETC利用明細の取得とインボイス対応
高速道路料金をETCで支払った場合、料金所では領収書が発行されません。そのため、仕入税額控除を受けるためには、別途インボイスの要件を満たす書類を取得する必要があります。
具体的には、高速道路会社が運営する「ETC利用照会サービス」に登録し、そこから利用証明書(簡易インボイス)をダウンロードして保存します。これも法人カードの明細と同様に、クレジットカード会社の利用明細だけではインボイスの要件を満たさないため、注意が必要です。
特に、インボイス制度開始後は、ETC利用照会サービスから取得した利用証明書の保存を基本としつつ、高速道路の利用頻度が高い場合には国税庁が示す保存方法も確認したうえで、経理フローに組み込んでおくことが重要です。
役員・従業員の私的利用はどう処理する?
社用車を役員や従業員が通勤や休日のレジャーなど、業務外の目的で使用するケースがあります。個人事業主の場合は「家事按分」として、事業で使った割合分だけを経費に計上しますが、法人の場合は考え方が少し異なります。
法人の場合、社用車の私的利用分にかかる費用(ガソリン代、減価償却費など)を法人が負担すると、その経済的利益は役員や従業員に対する給与(現物給与)として扱われ、所得税の課税対象となる可能性があります。
税務調査でこの点を指摘されないためには、客観的で合理的な基準に基づいて、業務利用分と私的利用分を明確に区分する必要があります。最も一般的な方法は、運転日報を作成し、「いつ」「誰が」「どこへ」「何の目的で」「何キロ走行したか」を記録することです。この記録に基づき、走行距離の割合などで按分計算を行います。
私的利用分については、その役員や従業員から会社へ返金してもらうか、「役員貸付金」や「給与」として処理します。安易に全額を経費として処理してしまうと、税務調査で経費否認や源泉徴収漏れを指摘されるリスクがあるため、慎重な対応が求められます。
バラバラな処理を統一するための3ステップ
現在、ガソリン代の勘定科目が部署や担当者によってバラバラになっている場合、以下の3ステップで社内ルールを統一し、経理処理を標準化することをおすすめします。
- ステップ1:現状把握
まず、過去の会計帳簿を確認し、「どの車両で」「誰が」「どのような場合に」「どの勘定科目」を使っているかを洗い出します。現状を正確に把握することが、最適なルール作りの第一歩です。 - ステップ2:方針決定
次に、自社の管理目的を再確認します。「車両コスト全体を把握したいのか」「移動コストとして管理したいのか」といった方針を経営者や関連部署と協議し、自社に最も適した勘定科目を一つに決定します。 - ステップ3:ルール周知と運用
決定した勘定科目を経費精算規程などに明記し、全従業員に周知徹底します。なぜその科目に統一するのか、その背景や目的も合わせて説明することで、従業員の理解と協力を得やすくなります。運用開始後は、記帳代行などを活用していても、定期的にルール通りに処理されているかを確認することが大切です。
このプロセスを経ることで、月次決算の精度が向上し、より信頼性の高い経営判断が可能になります。
こんな時は税理士に相談を!自己判断が危険なケース
ガソリン代の勘定科目の選択や基本的な仕訳は、この記事を参考に社内で対応可能かと思います。しかし、以下のようなケースでは、税務上の判断が複雑になり、自己判断が思わぬリスクにつながることがあります。少しでも不安を感じたら、専門家である税理士に相談することをおすすめします。
- 役員の私的利用における按分割合の妥当性判断
運転日報がない場合や、通勤利用がメインの場合など、客観的な按分割合の算定が難しいケース。 - 通勤手当としてガソリン代を支給する場合
マイカー通勤の従業員にガソリン代を通勤手当として支給する際の、所得税の非課税限度額の計算。 - 社用車を個人事業主である外注先に貸与している場合
車両の貸与やガソリン代の負担に関する契約や税務処理。 - 経費精算規程の作成や見直し
インボイス制度や電子帳簿保存法に対応した、法的に有効な規程を作成したい場合。
私たち久保税理士事務所では、日々の経理処理に関するご相談から、税務調査を見据えた体制構築まで、企業の状況に合わせたサポートを提供しています。ガソリン代の処理一つをとっても、その背景には様々な税務論点が潜んでいます。まずは無料相談をご活用いただき、貴社の現状をお聞かせください。
福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。