このページの目次
利息の仕訳は3つの基本ポイントで整理できる
法人の経理業務において、預金利息の入金や借入金の返済など、利息に関する処理は日常的に発生します。しかし、「受取利息から源泉税が引かれているが、どう仕訳すればいいのか」「この手数料は支払利息で合っているだろうか」といった疑問や不安を感じている担当者の方も少なくないでしょう。
利息の会計処理は一見複雑に思えますが、実は3つのシンプルなポイントで整理することが可能です。
- 収益か費用か:「受取利息」なのか「支払利息」なのか
- 源泉税の有無:税金が天引きされているか、その場合の処理方法
- いつの期間に対応するか:決算をまたぐ場合の「未収」「未払」の考え方
この記事では、これらのポイントに沿って、利息に関する勘定科目と仕訳方法を体系的に解説します。特に、法人の経理担当者が最もつまずきやすい預金利息の源泉徴収税の扱いに焦点を当て、具体的な計算方法から仕訳例までを詳しくご紹介します。この記事を最後までお読みいただくことで、利息に関する会計処理への理解が深まり、自信を持って日々の業務や決算作業に取り組めるようになるはずです。なお、正確な会計処理は、企業の健全な財務状況を把握するための月次会計の基礎となります。
まずは基本から!受取利息と支払利息の考え方
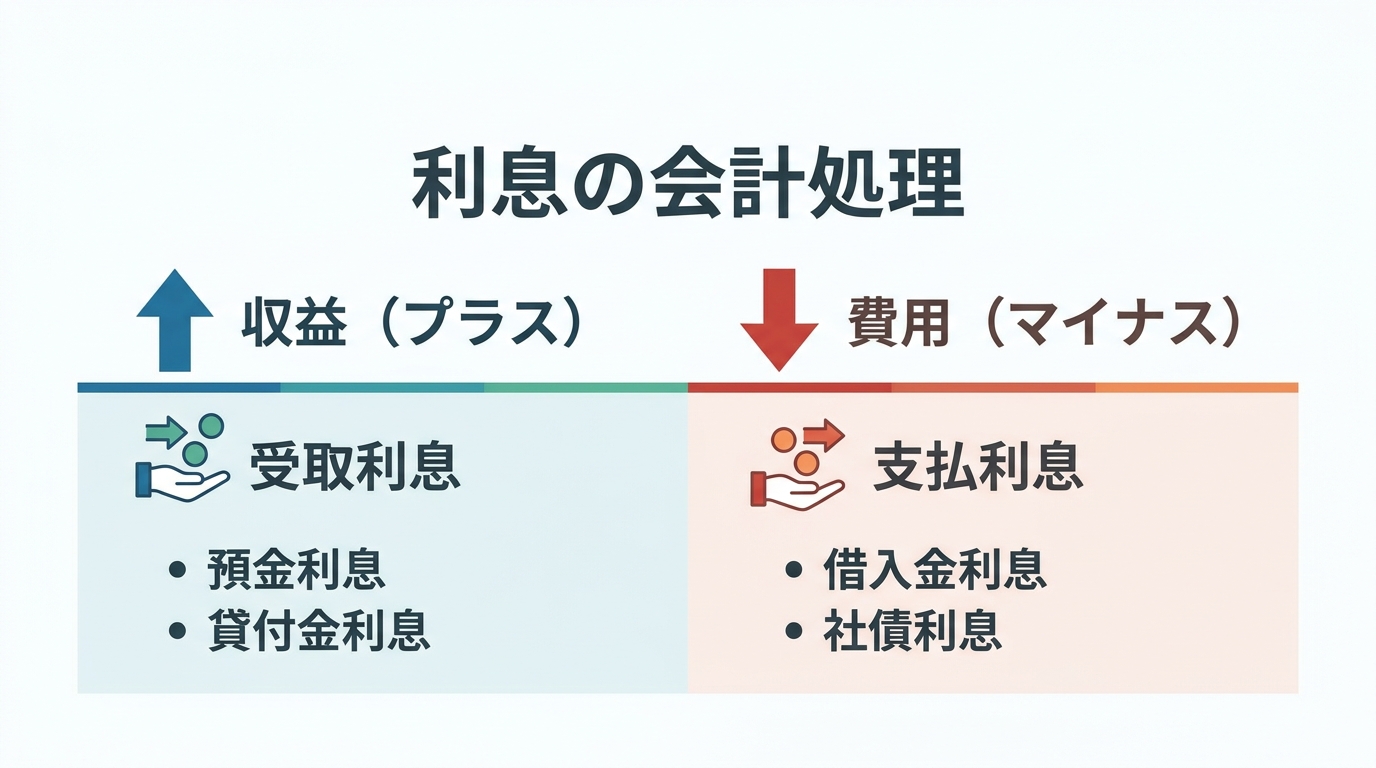
利息の仕訳を理解する第一歩は、「受取利息」と「支払利息」という2つの勘定科目の性質を正しく把握することです。これらはそれぞれ、会社の収益と費用に対応します。また、利息は消費税法上「非課税取引」に分類されるため、仕訳では課税取引として処理せず、会計ソフト上も非課税区分として整理します。この点は、インボイス制度における課税取引とは異なる点を押さえておきましょう。
収益となる「受取利息」の勘定科目と具体例
「受取利息」は、会社が保有する資金を金融機関に預けたり、他者に貸し付けたりした際に受け取る対価であり、会計上は「営業外収益」に分類されます。これは、会社の主たる営業活動(商品の販売やサービスの提供など)以外から経常的に得られる収益を意味します。
【受取利息の具体例】
- 普通預金や定期預金の利息
- 取引先や関連会社への貸付金に対する利息
- 社債や国債などの有価証券から生じる利息(受取配当金とは区別されます)
これらの入金があった場合、「受取利息」という勘定科目を使って収益として計上します。
費用となる「支払利息」の勘定科目と具体例
一方、「支払利息」は、事業資金を金融機関などから借り入れた際に支払う対価であり、会計上は「営業外費用」に分類されます。これは、主に資金調達といった財務活動に関連して発生する費用です。
【支払利息の具体例】
- 銀行などの金融機関からの借入金に対する利息
- 社債を発行した場合の利息
- 手形を期日前に現金化する際の割引料
ここで非常に重要な注意点があります。借入金の返済を行う際、返済額には「元本部分」と「利息部分」が含まれています。このうち、費用として計上できるのは「利息部分」のみです。「元本部分」は負債の減少であり、費用ではありません。この区別を誤ると費用を過大に計上してしまい、会社の利益を不正確に計算してしまうため、金融機関からの返済予定表などを確認し、正確に仕訳することが求められます。こうした正確な費用管理は、銀行融資を受けやすい決算書を作成する上でも不可欠です。
【法人の最重要ポイント】預金利息の源泉税、どう処理する?
法人の経理担当者が最も頭を悩ませるのが、預金利息から天引きされている税金、すなわち源泉徴収税の扱いです。通帳には税引後の金額しか記帳されないため、これをそのまま収益として計上してよいのか迷うケースが後を絶ちません。ここでは、その正しい処理方法を順を追って解説します。
なぜ税金が引かれる?源泉徴収の仕組み
法人が金融機関から受け取る預金利息からは、現在、国税として所得税および復興特別所得税の合計15.315%が源泉徴収されます。このうち、国税である合計15.315%は、法人が納めるべき法人税の「前払い」という位置づけになります。
つまり、天引きされた税金は、決算時に確定した法人税額から差し引くことができるのです。この制度を「所得税額控除」と呼びます。この控除を正しく受けるためには、会社が「いくら税金を前払いしたのか」そして「本来の利息収入はいくらだったのか」を会計帳簿に正確に記録しておく必要があります。これが、次に説明する「割り戻し計算」と「総額主義」による仕訳が重要となる理由です。
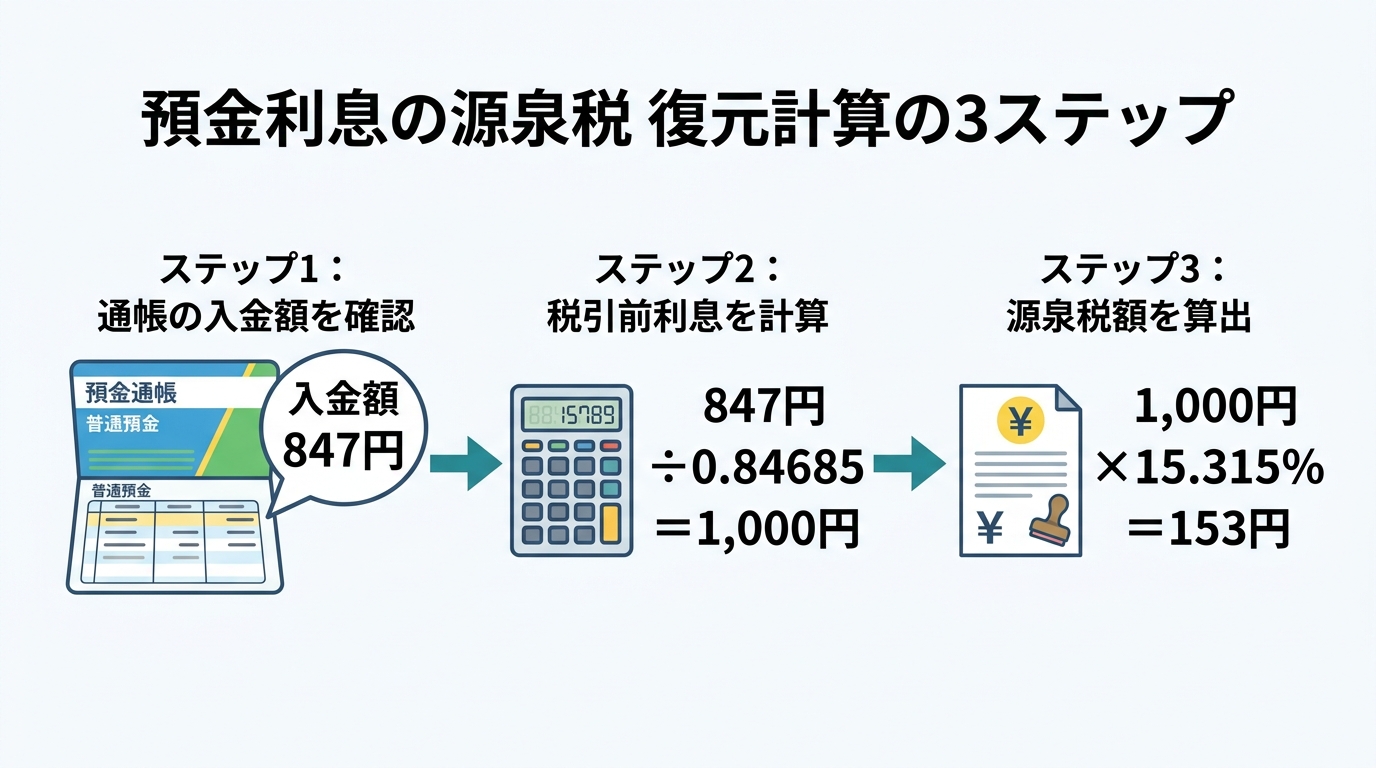
通帳の入金額から税引前利息を復元する計算方法
通帳に記載された税引後の入金額から、税引前の本来の利息額と源泉徴収された税額を算出する計算を「割り戻し計算」や「復元計算」と呼びます。
法人の預金利息については、2016年1月1日以後、地方税利子割5%の特別徴収は廃止されています。そのため、現在の会計処理では、源泉徴収された国税15.315%を法人税等の前払いとして整理します。
したがって、入金額は税引前利息から国税(15.315%)が引かれた金額、つまり元の利息の84.685%(100% – 15.315%)に相当します。ここから、以下の計算式で税引前の利息額を算出できます。
税引前利息 = 通帳の入金額 ÷ 0.84685
【計算例】
普通預金に利息が847円入金された場合
- 税引前利息の計算
847円 ÷ 0.84685 = 1,000.17…円 ≒ 1,000円 - 源泉徴収された国税の計算
1,000円 × 15.315% = 153円(小数点以下切り捨て)
この計算により、本来の受取利息は1,000円であり、そこから153円の税金が前払いとして天引きされたことが分かります。なお、計算上1円程度の端数誤差が生じることがありますが、その場合は金融機関から送付される「利息計算書」などの通知書に記載された金額を正としてください。
原則は「総額主義」!正しい仕訳例
割り戻し計算で算出した金額に基づき、会計処理を行います。会計の原則は、収益と費用・税金を相殺せずにそれぞれ全額を計上する「総額主義」です。
上記の例(税引前利息1,000円、源泉徴収税額153円、手取額847円)で仕訳を行うと、以下のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 847円 | 受取利息 | 1,000円 |
| 法人税、住民税及び事業税 | 153円 |
※源泉徴収税額の勘定科目は、「租税公課」や「仮払法人税等」を使用する会社もあります。
この仕訳により、正しい収益額(1,000円)が計上され、かつ前払いした税金(153円)が費用(または資産)として記録されます。この記録があることで、法人決算時に所得税額控除の適用を漏れなく受けることができるのです。
一方で、入金額をそのまま収益とする「純額主義」(借方:普通預金 847円 / 貸方:受取利息 847円)という簡便的な方法もありますが、これでは前払いした税額が帳簿に残らず、所得税額控除を受けられなくなるため、結果的に納税額が増えてしまう可能性があります。初めての法人決算などでは特に注意が必要です。
利息の源泉徴収に関するより詳細な情報は、国税庁の利子所得に関する解説もご参照ください。
ケース別・利息に関する仕訳と実務ポイント
ここからは、受取利息以外にも実務でよく発生する、利息関連のさまざまなケースについて、具体的な仕訳と注意点を解説します。これらの処理を誤ると、税務調査で指摘を受ける可能性もあるため、正確に理解しておきましょう。
借入金を返済したときの仕訳(元本と利息の区別)
金融機関から融資を受けている場合、毎月の返済額には元本と利息が含まれています。前述の通り、これらは会計上まったく性質が異なるため、明確に区別して仕訳しなければなりません。
【仕訳例】
借入金の返済として、普通預金から100,000円が引き落とされた。内訳は元本返済が95,000円、支払利息が5,000円だった。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 長期借入金 | 95,000円 | 普通預金 | 100,000円 |
| 支払利息 | 5,000円 |
この仕訳により、負債である「長期借入金」が95,000円減少し、費用である「支払利息」が5,000円発生したことが記録されます。もし全額を支払利息として処理してしまうと、利益を不当に圧縮することになり、銀行融資の審査などにも悪影響を及ぼす可能性があります。
これは利息?借入時の「支払手数料」との違い
融資を受ける際には、利息とは別に信用保証料や事務手数料といった諸費用が発生することがあります。これらは「支払利息」とは区別して処理する必要があります。
信用保証料のように一定の保証期間にわたって役務提供を受ける費用は、原則として前払費用または長期前払費用として資産計上し、保証期間に応じて費用化します。一方、融資事務手数料は契約内容や金額、会社の会計方針に応じて、支払時の費用処理または期間配分を検討します。
ただし、支払った日から1年以内に提供を受ける役務に係る短期前払費用について、継続して支払時に費用処理している場合は、支払時の損金算入が認められることがあります。どちらの処理を選択するかは、金額の大きさや会社の経理方針によって判断しますが、誤った処理は税務上のリスクを伴うため、慎重な検討が必要です。特にフランチャイズの加盟金など、初期費用が多額になるケースでは注意が求められます。
役員借入金の利息、払うべき?税務上の注意点
中小企業では、社長などの役員が会社に資金を貸し付ける「役員借入金」が発生することがよくあります。この場合、会社から役員へ利息を支払うべきかという問題が生じます。
結論から言うと、利息を支払わなくても(無利息でも)税務上は特に問題ありません。
もし利息を支払う場合は、以下の2点に注意が必要です。
- 適正な利率の設定:市場の金利とかけ離れた高い利率を設定すると、その差額が役員への臨時賞与(役員賞与)とみなされ、法人税法上、損金(費用)として認められない可能性があります。
- 個人側の申告・源泉徴収の確認:居住者である役員個人が受け取る非営業用貸金の利子は、原則として雑所得として個人側で申告が必要になる場合があります。一方、役員が非居住者である場合などは、貸付金利子について源泉徴収が必要となることがあるため、支払先の居住者区分を確認します。
役員借入金の利息設定は、役員報酬の金額設定とも関連し、会社の資金繰りや税負担に影響を与えるため、慎重な判断が求められます。
この判断、大丈夫?税理士に相談すべきケースとは
この記事で解説した基本的な利息の処理は、日常業務の中で対応できる場面が多いでしょう。しかし、中には自己判断が難しく、税務上のリスクを伴うケースも存在します。以下のような状況に当てはまる場合は、安易に処理を進める前に、専門家である税理士に相談することをお勧めします。
- 多額の融資手数料(信用保証料など)の会計処理方法に迷う場合
- 親子会社や関連会社など、グループ企業間での貸付金利息の利率設定
- 所得税額控除を適用するための法人税申告書の作成
- 外貨預金の利息やデリバティブ取引など、特殊な金融取引に関する処理
- 過去の利息処理に誤りを発見し、修正申告が必要になる可能性がある場合
特に、税法の解釈が関わる部分や、将来の税額に大きく影響する可能性のある判断については、専門家の視点からのアドバイスが不可欠です。私たち博多区にある久保税理士事務所では、こうした経理・税務に関する具体的なお悩みについて、無料相談を通じてサポートしております。
「この処理で本当に合っているか不安」「自社の場合はどう考えれば良いのか」といった疑問をお持ちでしたら、どうぞお気軽にご連絡ください。専門家として、貴社の状況に合わせた対応策をご提案いたします。

福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。