このページの目次
【結論】送料の勘定科目は4つの場面で使い分けるのが正解です
日々の経理業務で発生する「送料」。一見すると単純な経費ですが、「どの勘定科目で処理すべきか」と迷われた経験はございませんか。その理由は、送料が「何のために支払われた費用なのか」という目的によって、会計上の扱いが根本的に変わるからです。
この目的の違いを理解することで、送料の会計処理を判断しやすくなります。まずは結論として、実務で頻出する4つの場面と、それぞれで使われる主要な勘定科目を整理しましょう。
| 送料が発生した場面 | 主な勘定科目 | 費用の分類 |
|---|---|---|
| 商品を販売・発送したとき | 荷造運賃 | 販売費及び一般管理費(販管費) |
| 商品を仕入れたとき | 仕入(仕入高) | 売上原価 |
| 請求書などの書類を送ったとき | 通信費 | 販売費及び一般管理費(販管費) |
| 顧客負担の送料を立て替えたとき | 立替金または売掛金 | 資産(費用ではない) |
このように、送料は常に同じ勘定科目で処理されるわけではありません。上記の表を、送料処理を判断する際の基準として確認してください。以降のセクションでは、なぜこのように使い分ける必要があるのかという根本的なルールから、各場面の具体的な仕訳例、そしてインボイス制度への対応まで、一つひとつ丁寧に解説していきます。基本的な判断基準を押さえることで、送料の仕訳をより正確に行いやすくなります。
なお、送料のような日々の取引を正確に記録・管理していくことは、健全な会社経営の土台となります。このテーマの全体像については、「月次会計の基本」で体系的に解説していますので、併せてご覧ください。
なぜ送料の勘定科目は場面で変わる?会計・税務の基本原則
なぜ場面によって勘定科目を使い分ける必要があるのでしょうか。それは、会社の利益を正しく計算するための、会計・税務上の大切なルールに基づいています。ここでは、その背景にある2つの重要な原則を分かりやすく解説します。
ポイント1:売上原価か販管費か?利益計算への影響
会社の利益は、損益計算書(P/L)上で段階的に計算されます。送料の処理を理解する上で特に重要なのが、「売上総利益」と「営業利益」です。
- 売上総利益(粗利) = 売上高 − 売上原価
- 営業利益 = 売上総利益 − 販売費及び一般管理費(販管費)
売上原価とは、売れた商品そのものにかかった直接的なコスト(仕入代金など)を指します。一方、販管費は、商品を販売するためや会社を運営するためにかかった間接的なコスト(広告費や給料など)です。
送料がどちらに分類されるかで、会社の利益構造の見え方が大きく変わってきます。
- 仕入時の送料 → 商品を手に入れるために直接かかった費用 → 売上原価
- 販売時の送料 → 商品を売るためにかかった費用 → 販管費
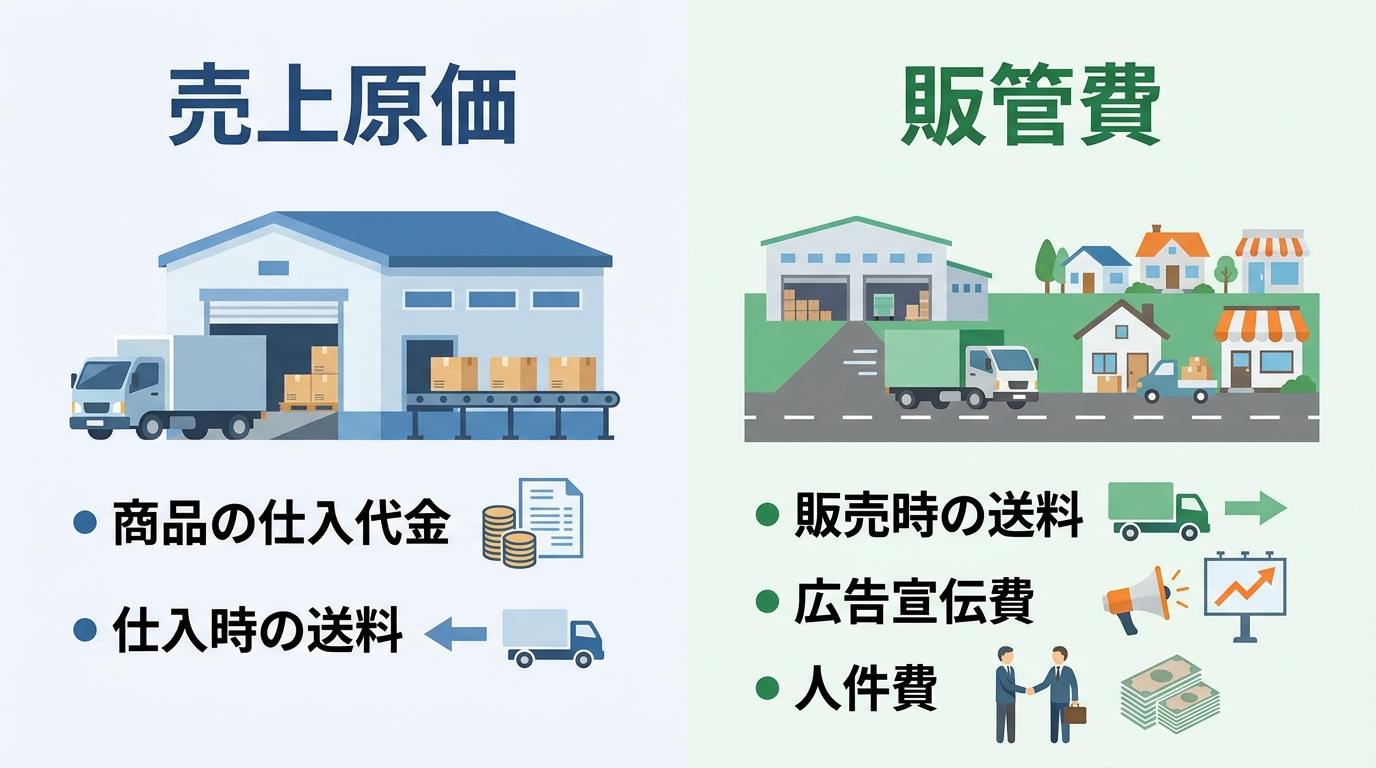
この区分を正確に行うことで、商品の「粗利率」が正しく計算でき、どの商品がどれだけ儲かっているのかを正確に把握できます。これは、価格設定や販売戦略を立てる上で非常に重要な指標です。もし、本来は売上原価に含めるべき仕入時の送料を販管費として処理してしまうと、粗利率が実態よりも高く見えてしまい、経営判断を誤る原因にもなりかねません。このように、正確な利益管理は部門別会計など、より高度な経営分析の基礎となります。
ポイント2:取得原価主義の考え方(仕入・固定資産)
会計には「取得原価主義」という基本的な考え方があります。これは、商品や備品などの資産を取得するためにかかった付随費用は、その資産の取得価額に含めなければならないというルールです。
例えば、商品を仕入れる際にかかった送料は、その商品を「使える状態」にするために必要不可欠なコストです。そのため、商品代金だけでなく送料も合わせて「仕入」勘定で処理します。
これは商品だけでなく、パソコンや機械などの固定資産を購入した場合も同様です。例えば、10万円のパソコンを購入し、送料が2,000円かかったとします。この場合、パソコンという資産の価値は10万2,000円として計上するのが正しい処理です。
【仕訳例:備品のPC(10万円)を送料2,000円と共に購入し、現金で支払った】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 工具器具備品 | 102,000円 | 現金 | 102,000円 |
この「取得原価主義」があるからこそ、仕入時の送料は「仕入」に、固定資産購入時の送料はその資産科目に含める必要があるのです。この原則は、例えば建設仮勘定と未成工事支出金の違いを理解する上でも応用される会計の基本となります。
【場面別】送料の勘定科目と具体的な仕訳例
ここからは、日常業務で遭遇する4つの具体的なシーンを取り上げ、最適な勘定科目と仕訳例を解説します。インボイス制度への対応についても触れていきますので、自社のケースと照らし合わせながらご確認ください。
ケース1:商品を販売・発送したときの送料
顧客に商品を販売し、その発送費用を自社で負担した場合、この送料は販売活動に付随して発生した費用です。そのため、「荷造運賃」という勘定科目で処理するのが一般的です。これは損益計算書上、販管費に分類されます。
【仕訳例:商品を発送し、宅配便の送料1,100円(税込)を現金で支払った】
(税抜経理の場合)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 荷造運賃 | 1,000円 | 現金 | 1,100円 |
| 仮払消費税等 | 100円 |
【ポイント】
- 梱包材の扱い:発送に使用した段ボール、緩衝材、ガムテープなどの費用も「荷造運賃」に含めて処理することが可能です。これにより、経費管理がシンプルになります。
- インボイス対応:運送会社から受け取った領収書や請求書が適格請求書(インボイス)の要件を満たしているか確認し、保存します。これにより、支払った消費税分の仕入税額控除が受けられます。
なお、ガソリン代など他の経費と同様に、送料についても社内で勘定科目のルールを統一しておくことが重要です。例えば、ガソリン代の勘定科目を「車両費」や「旅費交通費」のどちらで処理するかを決めるように、「荷造運賃」の範囲を明確にしておくと良いでしょう。
ここで、実務上の判断について少し補足します。送料の仕訳で使える勘定科目は、実は「荷造運賃」だけではありません。事業の性質によっては、他の勘定科目を使うこともあります。
【税理士からのアドバイス】送料に使える勘定科目の選択肢
送料を経費として処理する際、場面に応じて以下のような勘定科目が使われます。
- 荷造運賃:商品や製品の発送費用。梱包材費も含むことができる、最も一般的な科目です。
- 仕入高:後述しますが、商品を仕入れる際の送料に使います。
- 通信費:商品ではなく、請求書や契約書などの信書を送る際の切手代やレターパック代に使います。
- 固定資産:PCや機械など、固定資産を購入した際の送料は、その資産の取得価額に含めます。
- 消耗品費:消耗品を購入した際の送料。送料を本体価格に含めて「消耗品費」として処理することも認められています。
どの勘定科目を使うべきか迷う場合は、費用の性質を最もよく表すものを選ぶのが基本です。大切なのは、一度決めたルールを継続して適用すること(継続性の原則)です。
ケース2:商品を仕入れたときの送料(仕入諸掛)
販売する目的で商品を仕入れた際にかかった送料は「仕入諸掛(しいれしょがかり)」と呼ばれます。これは「取得原価主義」の原則に基づき、商品の取得価額の一部となります。したがって、勘定科目は「仕入(仕入高)」を使い、売上原価として処理します。
【仕訳例:商品55,000円(税込)を仕入れ、送料3,300円(税込)と共に掛けで支払った】
(税抜経理の場合)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入高 | 53,000円 | 買掛金 | 58,300円 |
| 仮払消費税等 | 5,300円 |
【ポイント】
- 正確な原価計算:送料を仕入高に含めることで、商品の1単位あたりの原価が正確に計算できます。これは、建設業で利益が残らない原因を分析する際にも重要となる、正確な粗利管理の第一歩です。
- 期末在庫への影響:期末に在庫として残った商品には、仕入時にかかった送料も按分して含まれることになります。これにより、貸借対照表の棚卸資産がより正確に評価されます。(詳細は後述)
- インボイス対応:仕入先からの請求書に送料が含まれている場合はその一枚を、運送会社から別途請求書が届く場合はその両方を、適格請求書として保存する必要があります。
ケース3:請求書などの書類を送付したときの送料
商品ではなく、請求書、契約書、パンフレットといった信書や書類を送付した場合の送料は、事業運営上の通信手段として発生した費用です。この場合、「通信費」(販管費)で処理するのが適切です。
【仕訳例:請求書を送るために、郵便局で切手1,000円分を現金で購入した】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 通信費 | 1,000円 | 現金 | 1,000円 |
【ポイント】
- 消費税の扱い:郵便局で販売される切手類は非課税ですが、経費として使用した時点で課税仕入れとして扱います。ただし、実務の簡便性から購入時に「通信費」として費用計上(課税仕入れ)することが一般的に認められています。
- インボイス対応:郵便切手類のみを対価とする郵便・貨物サービス(郵便ポストに差し出されたものに限ります)は、一定の事項を記載した帳簿のみの保存で仕入税額控除が認められます。レシートの保存は必須ではありませんが、経費の証憑として保管しておくことが望ましいです。このあたりの証憑管理は、電子帳簿保存法の要件とも関連してきますので、社内ルールを明確にしておきましょう。
ケース4:顧客負担の送料を立て替え、後で請求する場合
ECサイトなどでよく見られる、顧客が負担すべき送料を一時的に自社が運送会社に支払い、後で商品代金と一緒に顧客へ請求するケースです。この場合、自社が支払った送料は「費用」ではなく、あくまで一時的な「立て替え」です。
そのため、勘定科目は「立替金」(資産)や「売掛金」に含めて処理します。
【仕訳例:顧客負担の送料1,100円を現金で立て替え、商品代金11,000円と共に請求した】
① 立替金で処理する場合
(1)送料を支払った時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 立替金 | 1,100円 | 現金 | 1,100円 |
(2)商品代金と合わせて請求した時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 12,100円 | 売上 | 10,000円 |
| 仮受消費税等 | 1,000円 | ||
| 立替金 | 1,100円 |
【インボイス対応の重要ポイント】
この「立替金」の処理は、インボイス制度下で特に注意が必要です。顧客が仕入税額控除を受けるためには、立て替えた送料にかかる適格請求書が必要になります。原則として、自社(立替者)が運送会社から受け取ったインボイスのコピーを顧客に渡す必要があります。これを「立替金精算書」等に添付して交付します。
送料の会計処理で間違いやすい3つの注意点
ここでは、実務で特に判断に迷ったり、誤りやすいポイントを3つに絞って解説します。これらの注意点を押さえることで、より正確な会計処理を目指しましょう。
注意点1:期末在庫(棚卸資産)の評価に送料を含め忘れる
決算時に見落としがちなのが、棚卸資産の評価に仕入時の送料を含めることです。前述の通り、商品を仕入れた際の送料(仕入諸掛)は、その商品の取得原価の一部です。
したがって、法人決算において期末在庫の金額を計算する際には、在庫として残っている商品にかかった送料も按分して評価額に含める必要があります。もしこれを忘れると、在庫の評価額が過小になり、その分だけ売上原価が過大に計上されてしまいます。結果として、その期の利益が不当に少なく計算されることになり、税務調査で指摘されるリスクも生じます。
注意点2:顧客へ請求する送料の消費税区分を間違える
顧客に送料を請求する際、たとえ運送会社に支払った実費と同額であっても、それは自社から顧客への「役務の提供」という別の取引になります。したがって、顧客への送料請求は原則として課税売上となります。
特に注意が必要なのは、軽減税率(8%)の対象となる食料品などを販売するケースです。例えば、お菓子(8%)を販売し、その送料(10%)を顧客に請求する場合、請求書やレシート上では消費税率を明確に区分して記載する必要があります。送料部分まで軽減税率で計算してしまうと、消費税の申告で誤りが生じてしまうため注意が必要です。この点は、YouTube収益に消費税はかかるかといった新しい分野の取引でも同様に、取引の性質を正しく見極めることが重要です。
注意点3:勘定科目を安易に統一してしまうリスク
「面倒だから、すべての送料を『荷造運賃』で処理してしまおう」という考えは、一見すると効率的に思えるかもしれません。しかし、これには大きなリスクが伴います。
最も大きなデメリットは、正確な原価計算ができなくなることです。仕入時の送料を販管費である「荷造運賃」で処理してしまうと、売上原価が正しく計算されず、商品の粗利率が実態と乖離してしまいます。これでは、どの商品が本当に利益を生んでいるのか分からなくなり、価格戦略や経営判断を誤る原因となります。
会計処理は、会社の経営状況を把握するための重要な記録です。費用の性質に応じて適切な勘定科目で処理することで、利益や原価の状況をより正確に確認できます。これは、紹介手数料は交際費か支払手数料かといった他の勘定科目の判断においても同様に言えることです。
送料の処理に迷ったら?税理士に相談すべきタイミング
この記事を通じて、送料の基本的な会計処理はご理解いただけたかと存じます。しかし、実際のビジネスでは、判断に迷う複雑なケースも出てくるでしょう。そのような場合は、自己判断で進める前に専門家である税理士にご相談いただくことをおすすめします。
当事務所では、無料相談も実施しておりますので、お気軽にお問い合わせください。
こんな時は専門家への相談をおすすめします
以下のようなケースでは、税理士に相談することで、処理の誤りを減らし、将来的なリスクの軽減につながります。
- 年間の取引量が多く、送料の金額が経営に与える影響が大きい場合
- 海外との取引(輸出入)があり、国際送料の処理が発生する場合
- 複数のECモールに出店しており、プラットフォームごとに手数料や送料の扱いが異なる場合
- これから自社の経理ルールをゼロから策定したいと考えている場合
- 消費税の免税事業者から課税事業者になったばかりで、インボイス対応に不安がある場合
これらのケースでは、初期段階で正しい仕組みを構築することが、将来の税務リスクを軽減し、経営の安定化につながります。当事務所の税務顧問サービスでは、こうした日常的な疑問にも迅速に対応いたします。
税理士への相談前に準備しておくとスムーズなこと
実際に税理士に相談する際には、事前に以下の情報を準備しておくと、より的確で具体的なアドバイスが可能になります。
- 直近1年間の送料に関する請求書や領収書のサンプル
- 現在の会計処理の方法がわかる帳簿(仕訳帳や総勘定元帳など)
- 利用している販売チャネル(自社ECサイト、Amazon、楽天など)の一覧
- 特に判断に迷っている取引の具体的な内容
これらの資料を基に、貴社のビジネスモデルに合った会計処理フローを一緒に検討させていただきます。日々の記帳代行から税務申告まで、一貫してサポートすることも可能です。
送料の処理は、経理の基本でありながら、会社の利益計算や経営判断に直結する重要な業務です。もし少しでも不安や疑問があれば、ぜひ一度、博多区の久保税理士事務所にご相談ください。

福岡県を拠点に、法人・個人を問わず中小企業経営者の皆様をサポートする税理士事務所です。特に「法人決算」「顧問契約」「開業支援」「節税対策」については豊富な実績とノウハウがございます。
税務申告だけでなく、経営者様の身近な「パートナー」として、日常的な資金繰りや経営に関するアドバイスも行っております。相続税や事業承継といった専門性の高いご相談にも対応可能です。
対応エリアは福岡県内のお客様はもちろん、全国(佐賀県、山口県、長崎県、大分県、熊本県、東京都、大阪府、愛知県、北海道など)からご相談を承っております。
初回のご相談は無料です。また、事前にご予約いただければ、土日祝日や時間帯を問わず柔軟に対応いたします。
まずはお気軽にお問い合わせください。